FFP・PSR・SCR——プレミアリーグの「お金のルール」をゼロから全部説明する
FFP、プレミアリーグのPSR、2026-27からのSCR・SSRは何が違うのか。クラブの収入、移籍金の償却、勝ち点減点、85%ルールまで、一次資料と決算データをもとにゼロから整理します。
目次
- はじめに:そのニュース、実は全部「別のルール」の話です
- 第1章 クラブは何で稼ぎ、何に使うのか
- 第2章 移籍金は「分割払い」で帳簿に載る
- 第3章 移籍の本当のコスト
- 第4章 なぜ「お金のルール」が必要になったのか
- 第5章 FFP とは何だったのか
- 第6章 FFP は効いたのか
- 第7章 「FFP」という名前が消えた日
- 第8章 PSR とは何か
- 第9章 あなたのクラブは大丈夫だったのか
- 第10章 勝ち点はこうして引かれた
- 第11章 こぼれた事案
- 第12章 抜け道と対策のいたちごっこ
- 第13章 ニューカッスル:世界有数の資金力でも、選手を売らなければならない
- 第14章 シティの「115件」:何が疑われ、何がまだ決まっていないのか
- 第15章 チェルシーの罰金はなぜ5つもあるのか
- 第16章 PSR は廃止された
- 第17章 もうひとつの新ルールと、PSR 最後の執行
- まとめ:もうニュースを読み間違えないために
- おわりに
はじめに:そのニュース、実は全部「別のルール」の話です
サッカーを見ていて、こんな見出しに出会ったことはありませんか。
「エヴァートンに勝ち点10の減点」
「マンチェスター・シティに115件の申し立て」
「チェルシーに罰金」
「ニューカッスルが6月30日ぎりぎりで主力を売却」
どれも「お金のルールで揉めている」という点では同じに見えます。
そしてたいてい、記事の中には「FFP」という言葉が出てきます。
移籍市場の噂話でも、「FFP があるから、あのクラブはもう買えない」という説明を何度も見ます。
ところが、この4つのニュースはそれぞれ別の制度の話です。
しかも「FFP」という名前のルールは、もう存在しません。
UEFA は2022年にこの制度を作り直し、その過程で FFP という呼び方をやめました。
そしてプレミアリーグの独自ルールである PSR も、2025-26 シーズンを最後に廃止されました。
つまり私たちの多くは、すでに無くなった制度の名前で、いま起きていることを説明しようとしています。
この記事では、その混乱を根本から整理します。
会計の知識はいりません。
「クラブは何で稼いで何に使っているのか」というところから始めて、移籍金がどう帳簿に載るのか、なぜ勝ち点が引かれたのか、そしてこれから何が変わるのかまで、順番に積み上げていきます。
まず、全体の地図を見てください。
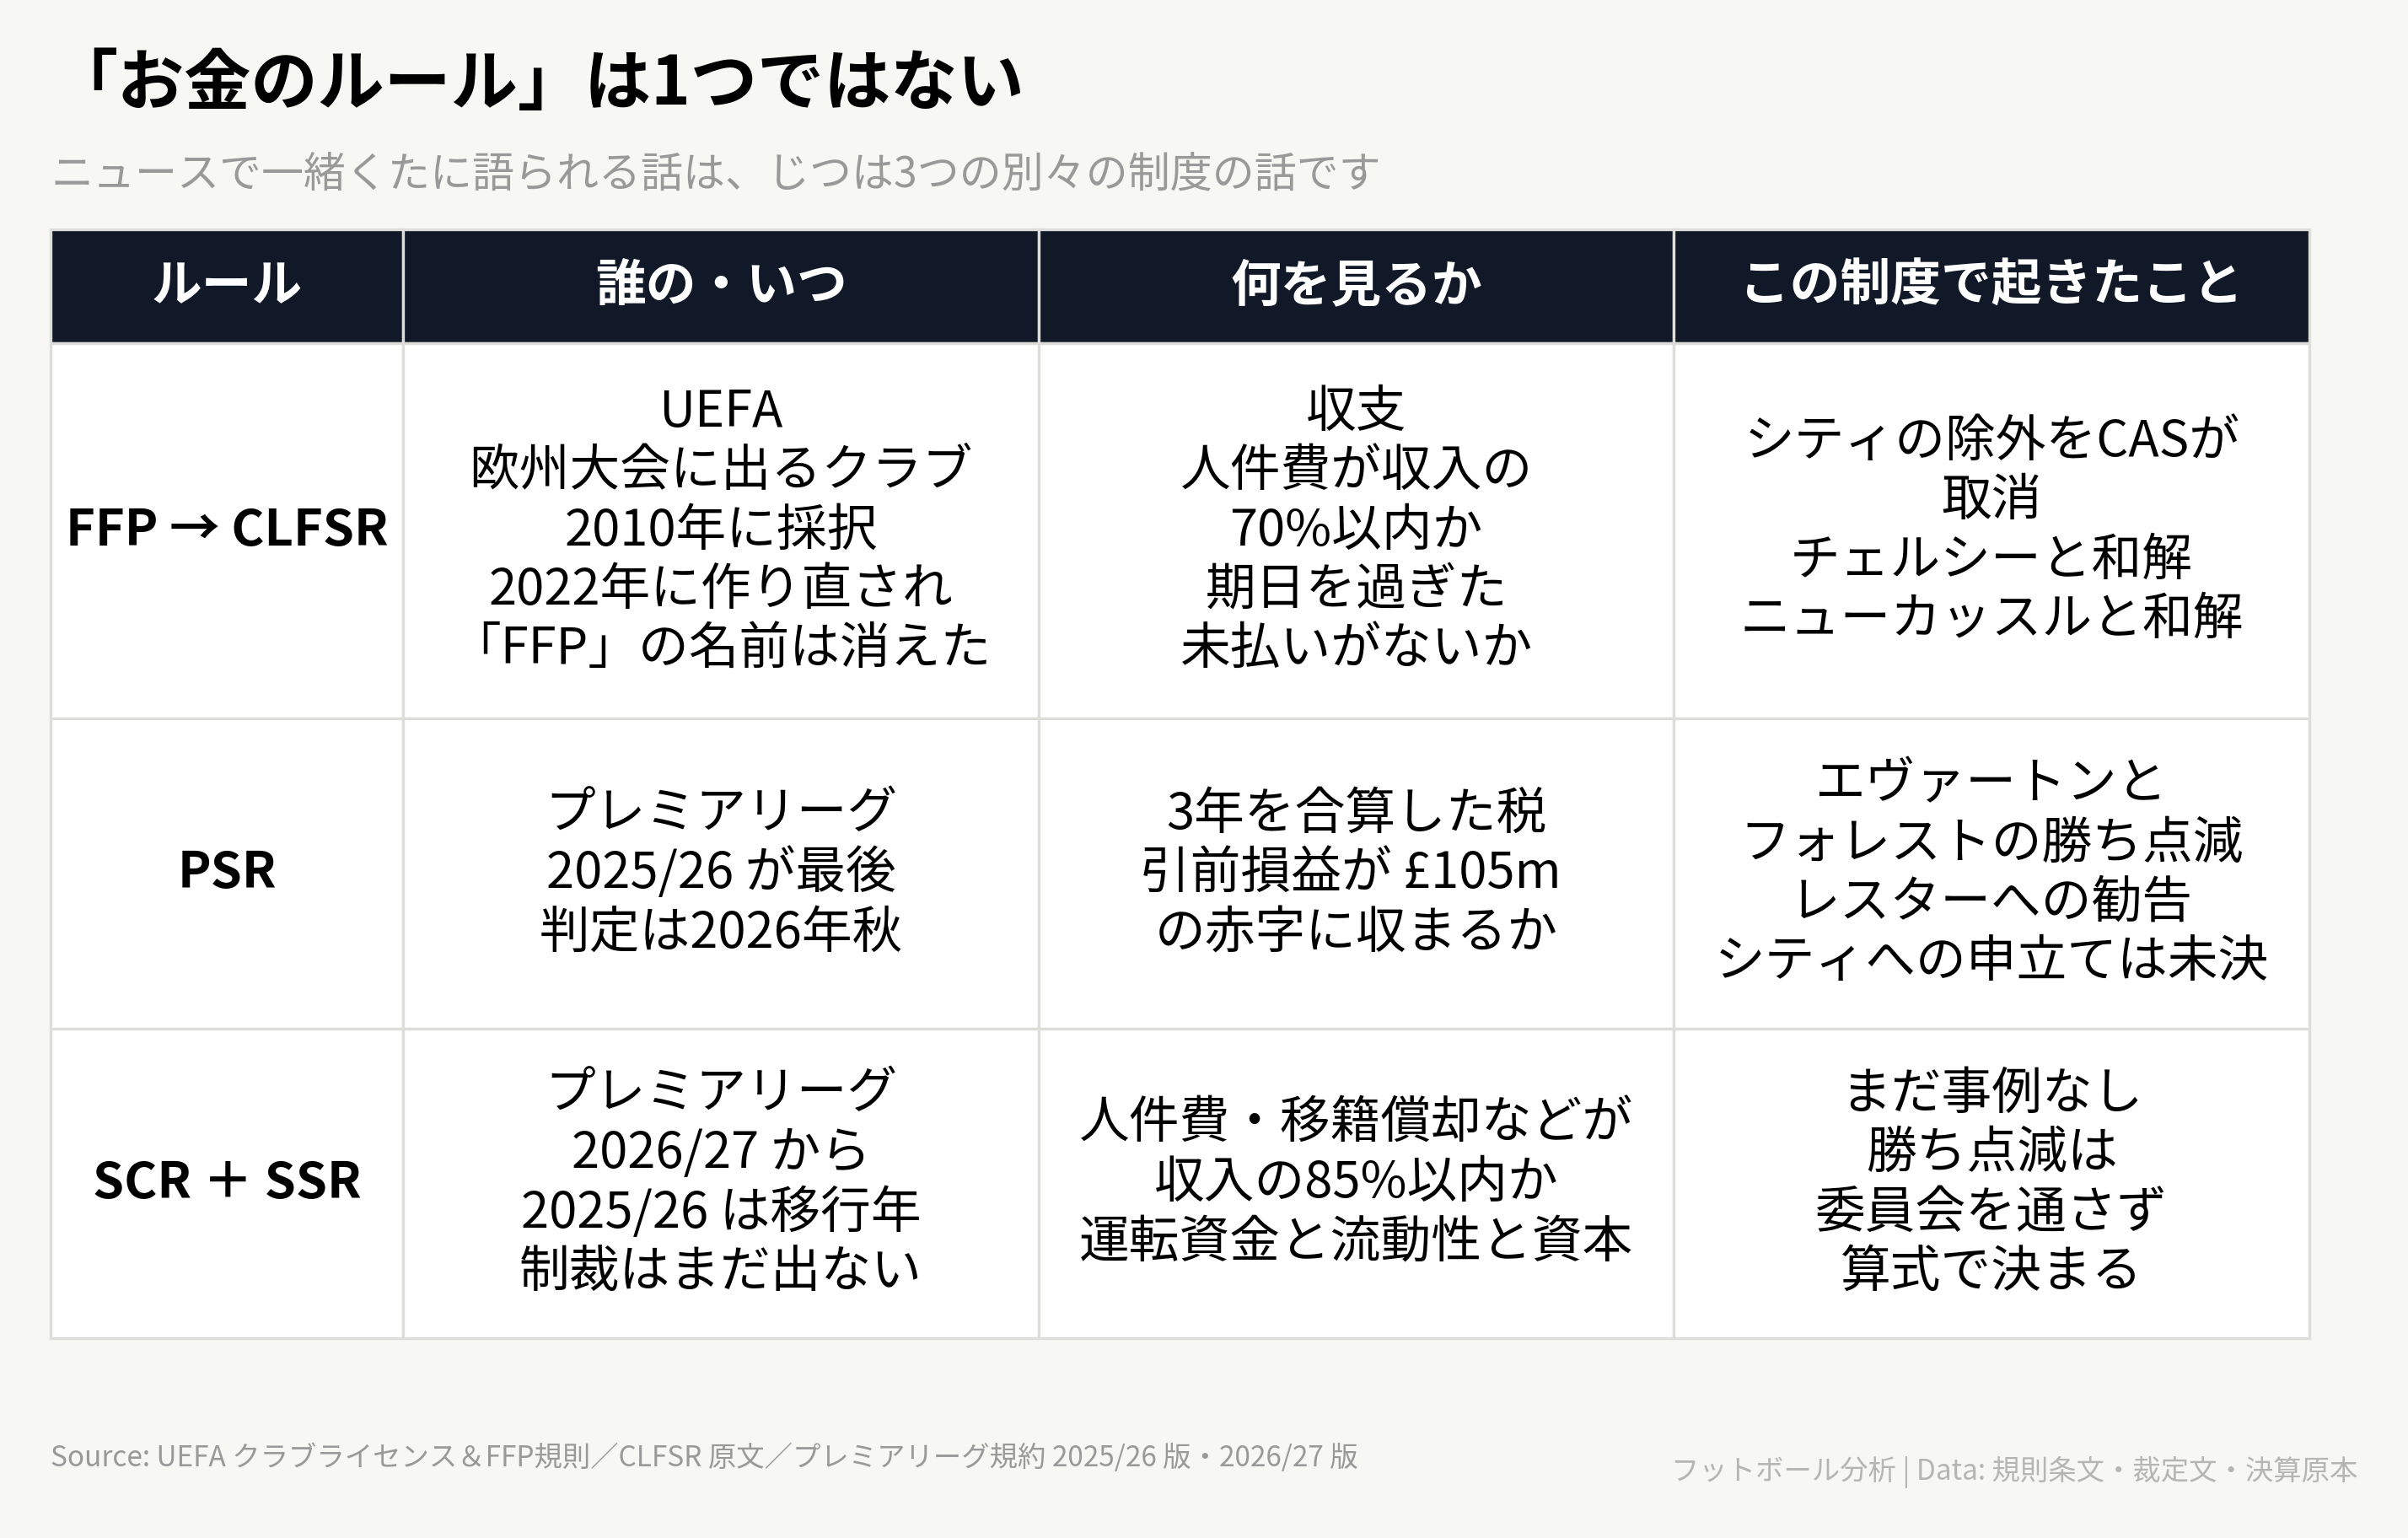
3つの制度と、それぞれの下で起きた出来事。同じ「お金のルール」でも、決めている団体も見ている数字も違う。
大きく言えば、登場するルールは3系統だけです。
ひとつめが UEFA のルールです。
これがかつて FFP と呼ばれ、いまは CLFSR という別の名前になっています。
対象は欧州の大会に出るクラブだけで、違反しても罰金や大会からの締め出しになります。
勝ち点は引かれません。
ふたつめが プレミアリーグの PSR です。
3年を合算した赤字が £105m を超えてはいけない、というルールでした。
エヴァートンとノッティンガム・フォレストの勝ち点減点は、こちらです。
シティへの申し立ても、こちらの制度の下で起きています。
みっつめが、2026-27 シーズンから始まった SCR と SSR です。
人件費や移籍金が収入の85%を超えていないか、そして倒産しないだけの現金があるか、を見ます。
ここが一番大きな変化で、勝ち点の減り方が「裁判」から「計算式」に変わりました。
読み進めるうちに、いくつかの誤解が解けていくはずです。
「FFP は移籍金の上限だ」は間違いです。
「金持ちオーナーがいれば買い放題」も間違いです。
「85%ルール」と「70%ルール」は別物ですし、「罰金」と「勝ち点減点」を科す主体もそれぞれ違います。
長い記事になりますが、順番に読めば全部つながります。
まずはお金の流れそのものから始めましょう。
第1部 基礎編:クラブのお金はどう動くのか
ルールの話に入る前に、そもそもクラブのお金がどう入ってきて、どう出ていくのかを押さえます。
ここが分かっていないと、後半の条文の話がただの数字の羅列になってしまいます。
逆にここさえ分かれば、あとは「その数字をどう規制するか」という応用にすぎません。
第1章 クラブは何で稼ぎ、何に使うのか
プレミアリーグのクラブの収入は、大きく3つに分かれます。
ひとつめは 放映権料です。
リーグが一括で売った放映権の収入が、順位や放送された試合数に応じて各クラブに配られます。
ふたつめは 興行収入で、チケットとホスピタリティが中心です。
みっつめが 商業収入で、スポンサー契約とグッズ販売がここに入ります。
この3本柱の構成比は、クラブによってまったく違います。
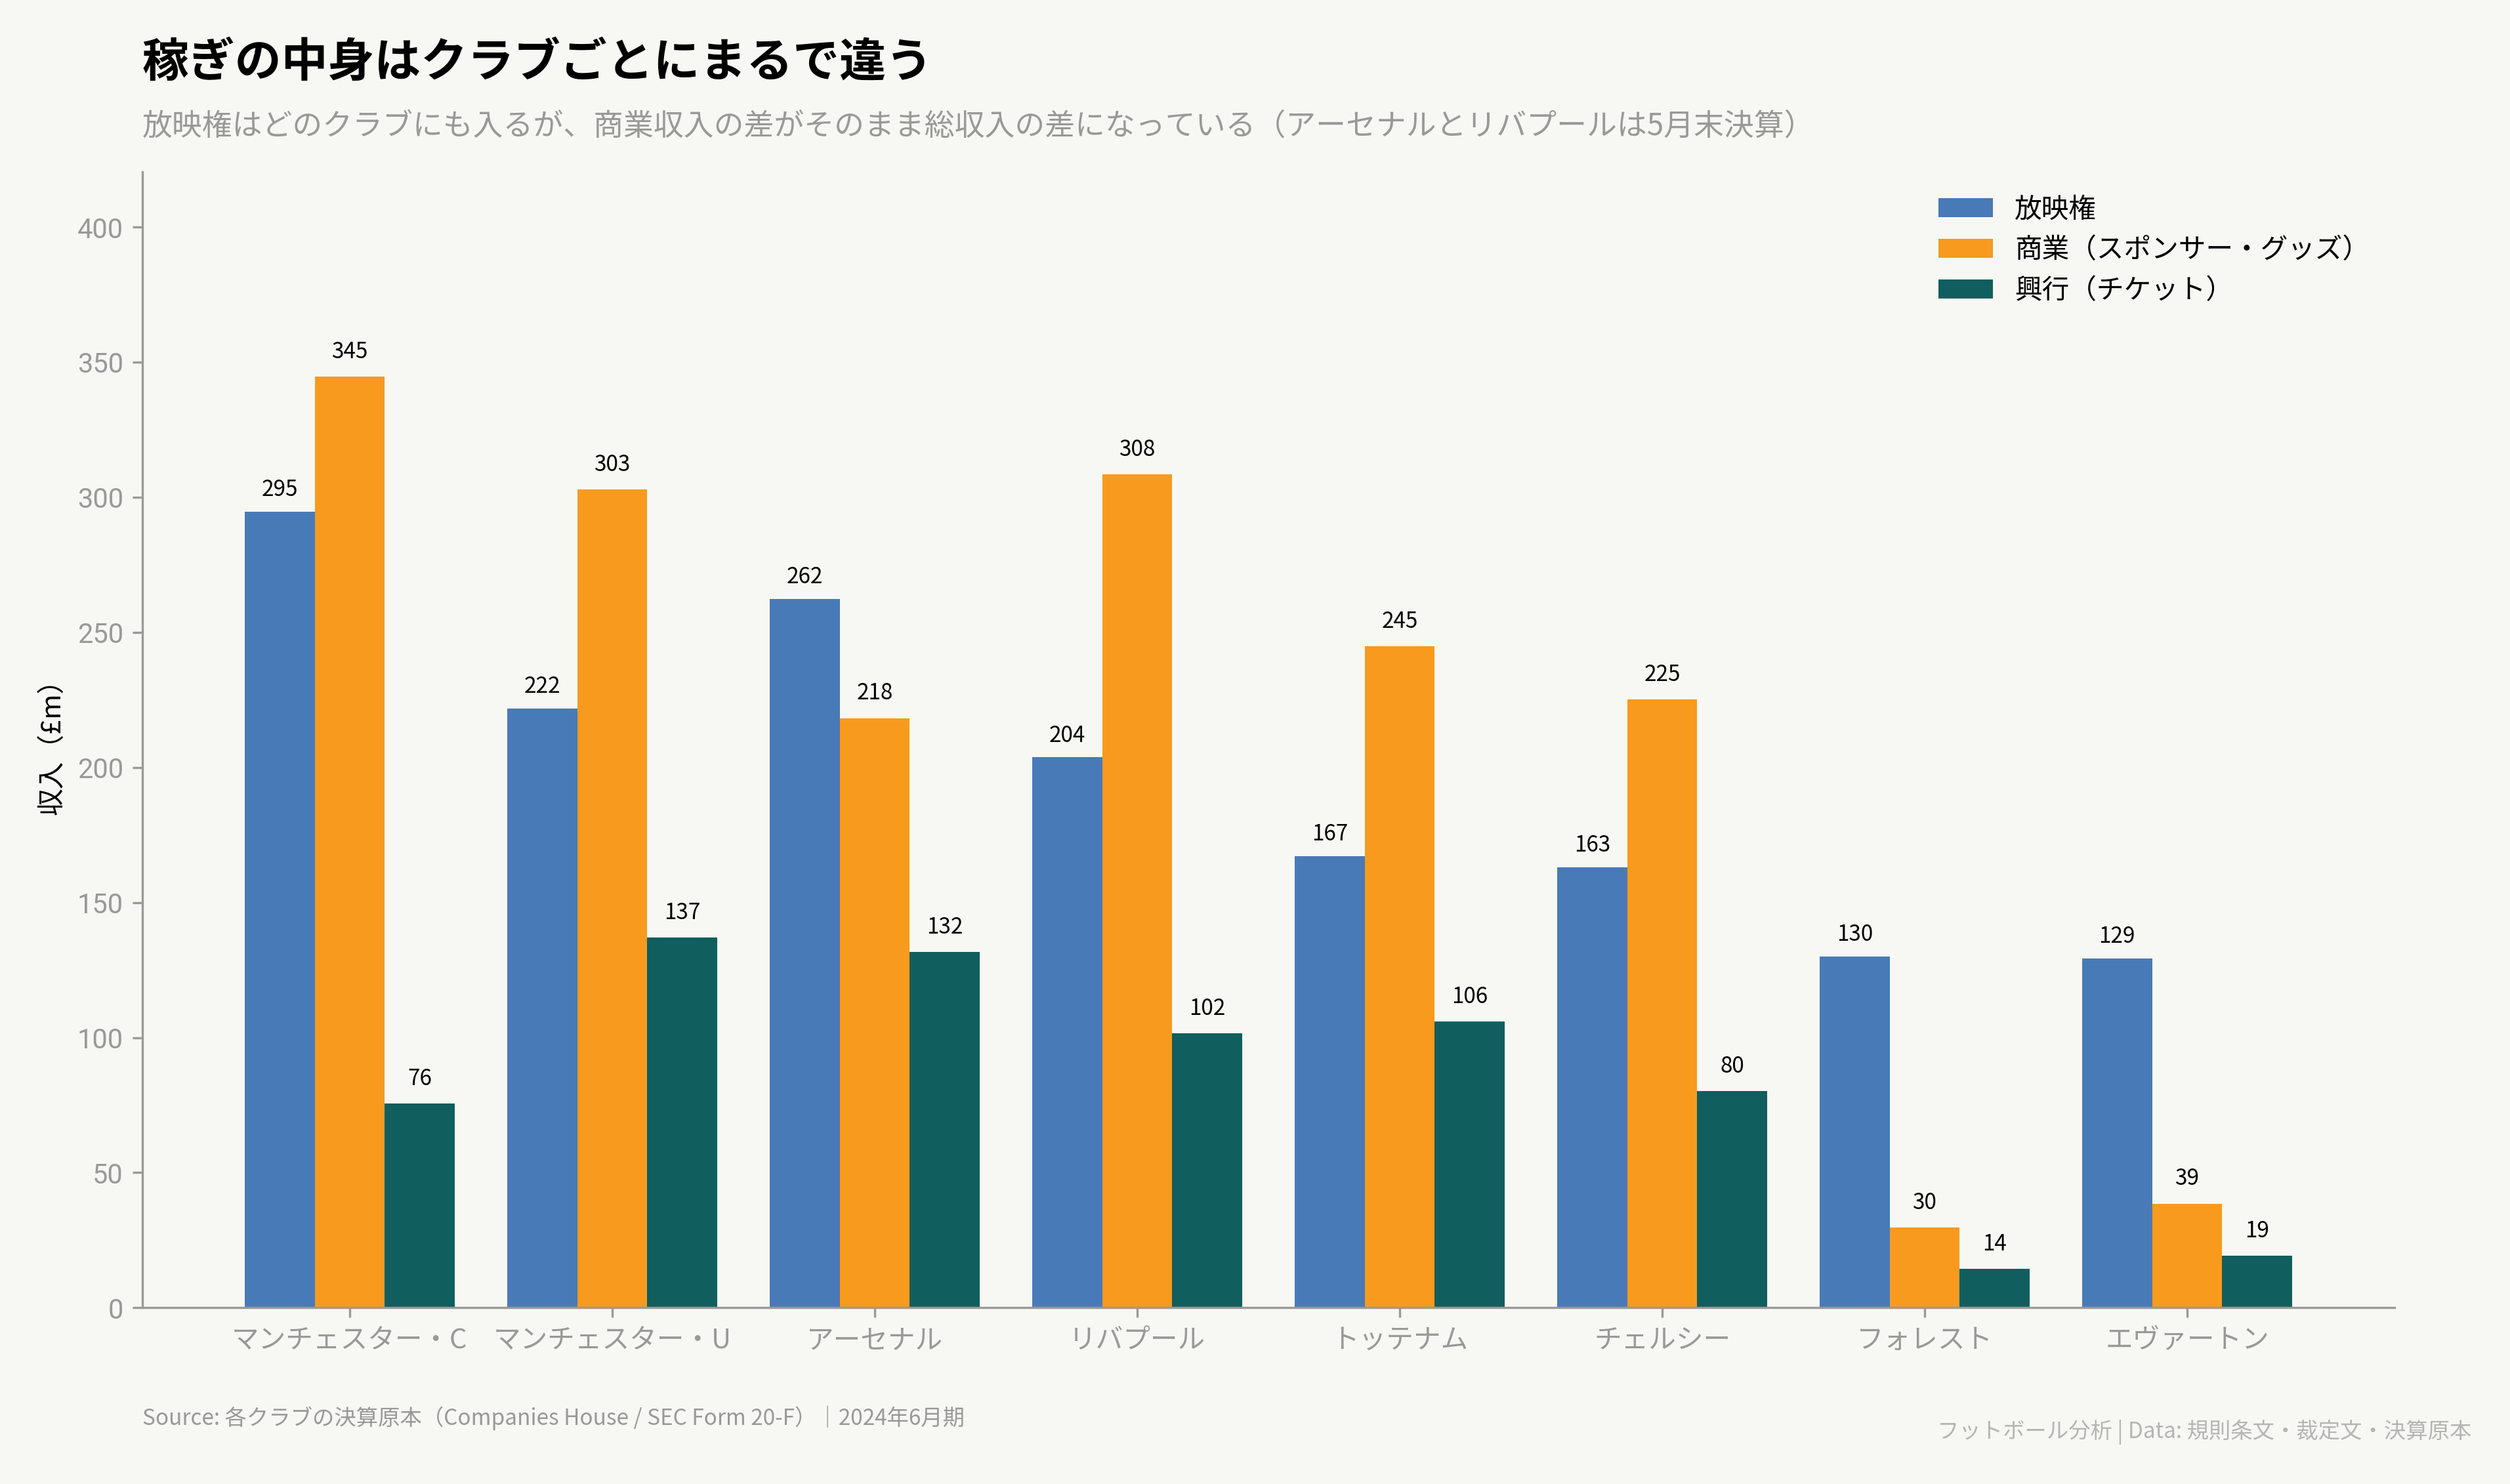
8クラブの収入の内訳。同じリーグにいても、規模も構成も別物になっている。
上位クラブと下位クラブの差は、まず商業収入に出ます。
マンチェスター・シティの商業収入は £344.7m、マンチェスター・ユナイテッドは £302.9m、リバプールは £308.4m です。
一方でエヴァートンは £38.5m、ノッティンガム・フォレストは £29.6m にとどまります。
この差はおよそ10倍で、収入全体の差よりずっと大きく開いています。
理由ははっきりしています。
放映権料はリーグが集めて配るので、順位が違っても極端な差はつきません。
エヴァートンの放映権収入 £129.2m に対し、シティは £294.7m です。
ところがスポンサーとグッズは、クラブの知名度と世界的なファンの数がそのまま値段になります。
リーグの分配金が格差を抑え、商業収入が格差を広げる、という構図です。
では、そのお金は何に消えるのか。
支出の主役は2つしかありません。
ひとつは 人件費です。
選手と監督とスタッフの給料で、クラブの支出のなかで最大の項目です。
もうひとつが 移籍金ですが、これは少し変わった載り方をします。
支払った年に全額が費用になるのではなく、契約の年数に分けて少しずつ費用になっていきます。
この仕組みは次の章でじっくり説明します。
まずは人件費が収入に対してどれくらいの重さなのかを見てください。
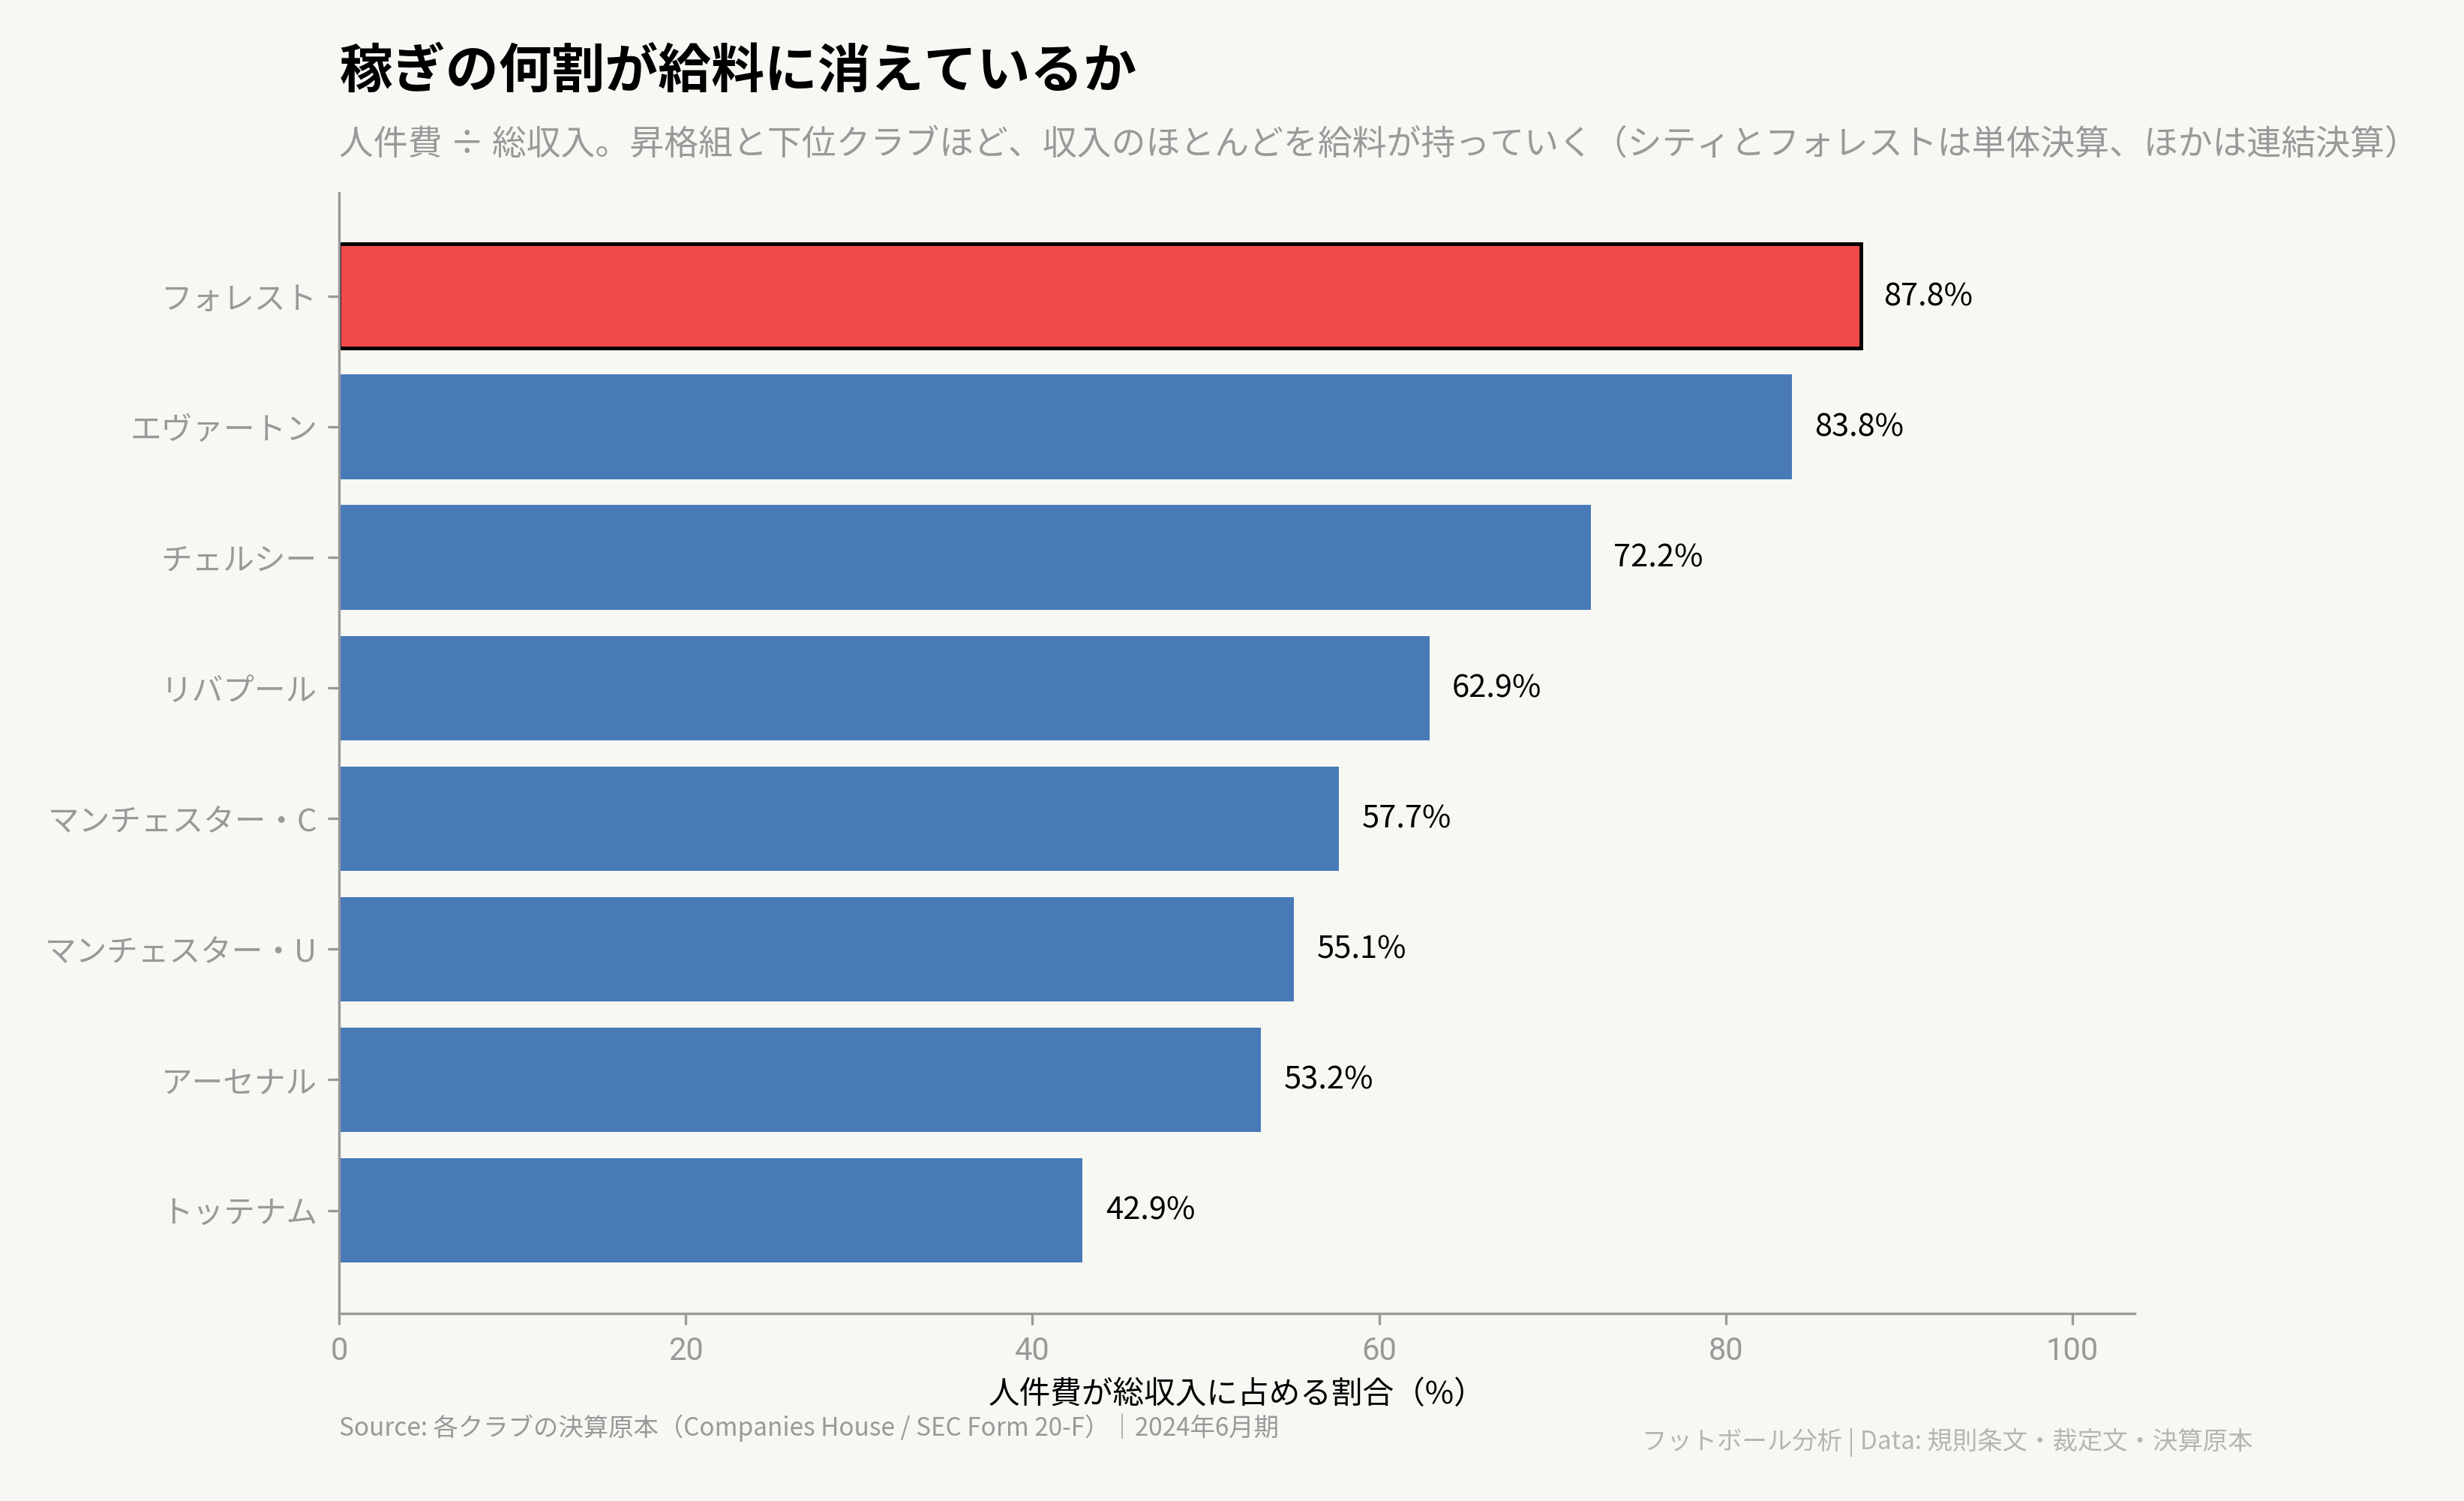
収入に占める人件費の比率。同じシーズンでも40%台から80%台まで開いている。
フォレストは 87.8%、エヴァートンは 83.8% です。
入ってきたお金の8割以上が、給料で出ていっています。
残りで移籍金も、スタジアムの維持費も、遠征費も、事務所の家賃も払わなければいけません。
対照的に、トッテナムは 42.9% です。
アーセナルが 53.2%、マンチェスター・ユナイテッドが 55.1%、シティが 57.7%。
リバプールが 62.9% で、チェルシーが 72.2% と続きます。
この一枚だけで、後の章で出てくる話の半分が予告されています。
人件費率が80%を超えているクラブは、少しでも成績が落ちるか、大型の補強を1回すると、すぐに赤字が膨らみます。
そして実際に勝ち点を引かれたのは、この図の右端にいる2クラブでした。
8クラブ比較で揃っていない条件
上の数字を横並びにするときには、いくつか断りが必要です。
まず決算の期末がそろっていません。
アーセナルとリバプールは5月末で締めており、他の6クラブは6月末です。
シーズンの終わりと期末の関係がわずかにずれるので、移籍市場の動きの反映され方も微妙に違います。
次に、連結の範囲が同じではありません。
8クラブのうち、マンチェスター・シティとノッティンガム・フォレストの2つだけが単体の決算です。
シティの決算書には、上位の持株会社の連結に取り込まれているため連結決算を作らなくてよい、という趣旨が明記されています。
フォレストは女子チームやネットボールの会社を投資として注記するだけで、連結していません。
したがって「人件費率」を並べたときに、子会社の費用が入っている6クラブと、入っていない2クラブが混ざっています。
会計の基準もひとつではありません。
トッテナムだけが国際基準で、他は英国の基準です。
トッテナムの減価償却の額が他クラブと桁違いに大きいのは、新スタジアムを自前で持っているからで、経営の巧拙とは別の話です。
実際、トッテナムはスタジアムの評価方法を変えた年に £559.2m の評価益を計上していますが、これは損益計算書には通りません。
そして本題に関わる決定的な点がひとつあります。
女子チームとアカデミーにいくら使ったかは、8クラブのどの決算書にも金額として書かれていません。
従業員数の内訳に区分がある2クラブがある程度です。
後で見るように、この2つはリーグのルール上「引いてよい費用」なのですが、公開されている決算書からは引きようがありません。
第9章で自分たちで計算を再現するとき、この点が最大の制約になります。
第2章 移籍金は「分割払い」で帳簿に載る
この記事でいちばん大事な仕組みが、この章です。
ここさえ理解できれば、チェルシーの8年契約も、6月30日の駆け込み売買も、生え抜き選手が重宝される理由も、全部同じ理屈で説明がつきます。
まず、直感に反する事実から。
クラブが £100m で選手を買っても、その年の費用は £100m ではありません。
会計では、選手の移籍金は「その年に使って消えたお金」ではなく「これから何年か使う資産を手に入れた代金」として扱われます。
建物や機械を買ったときと同じ考え方です。
だから代金は契約の年数で割って、毎年少しずつ費用にしていきます。
これを償却と呼びます。
£100m で5年契約の選手なら、毎年の費用は £20m です。
5年かけて £100m が費用になり、5年目の終わりに帳簿上の価値はゼロになります。
ここまでは単純な割り算です。
面白いのは、売るときの扱いがまったく非対称だということです。
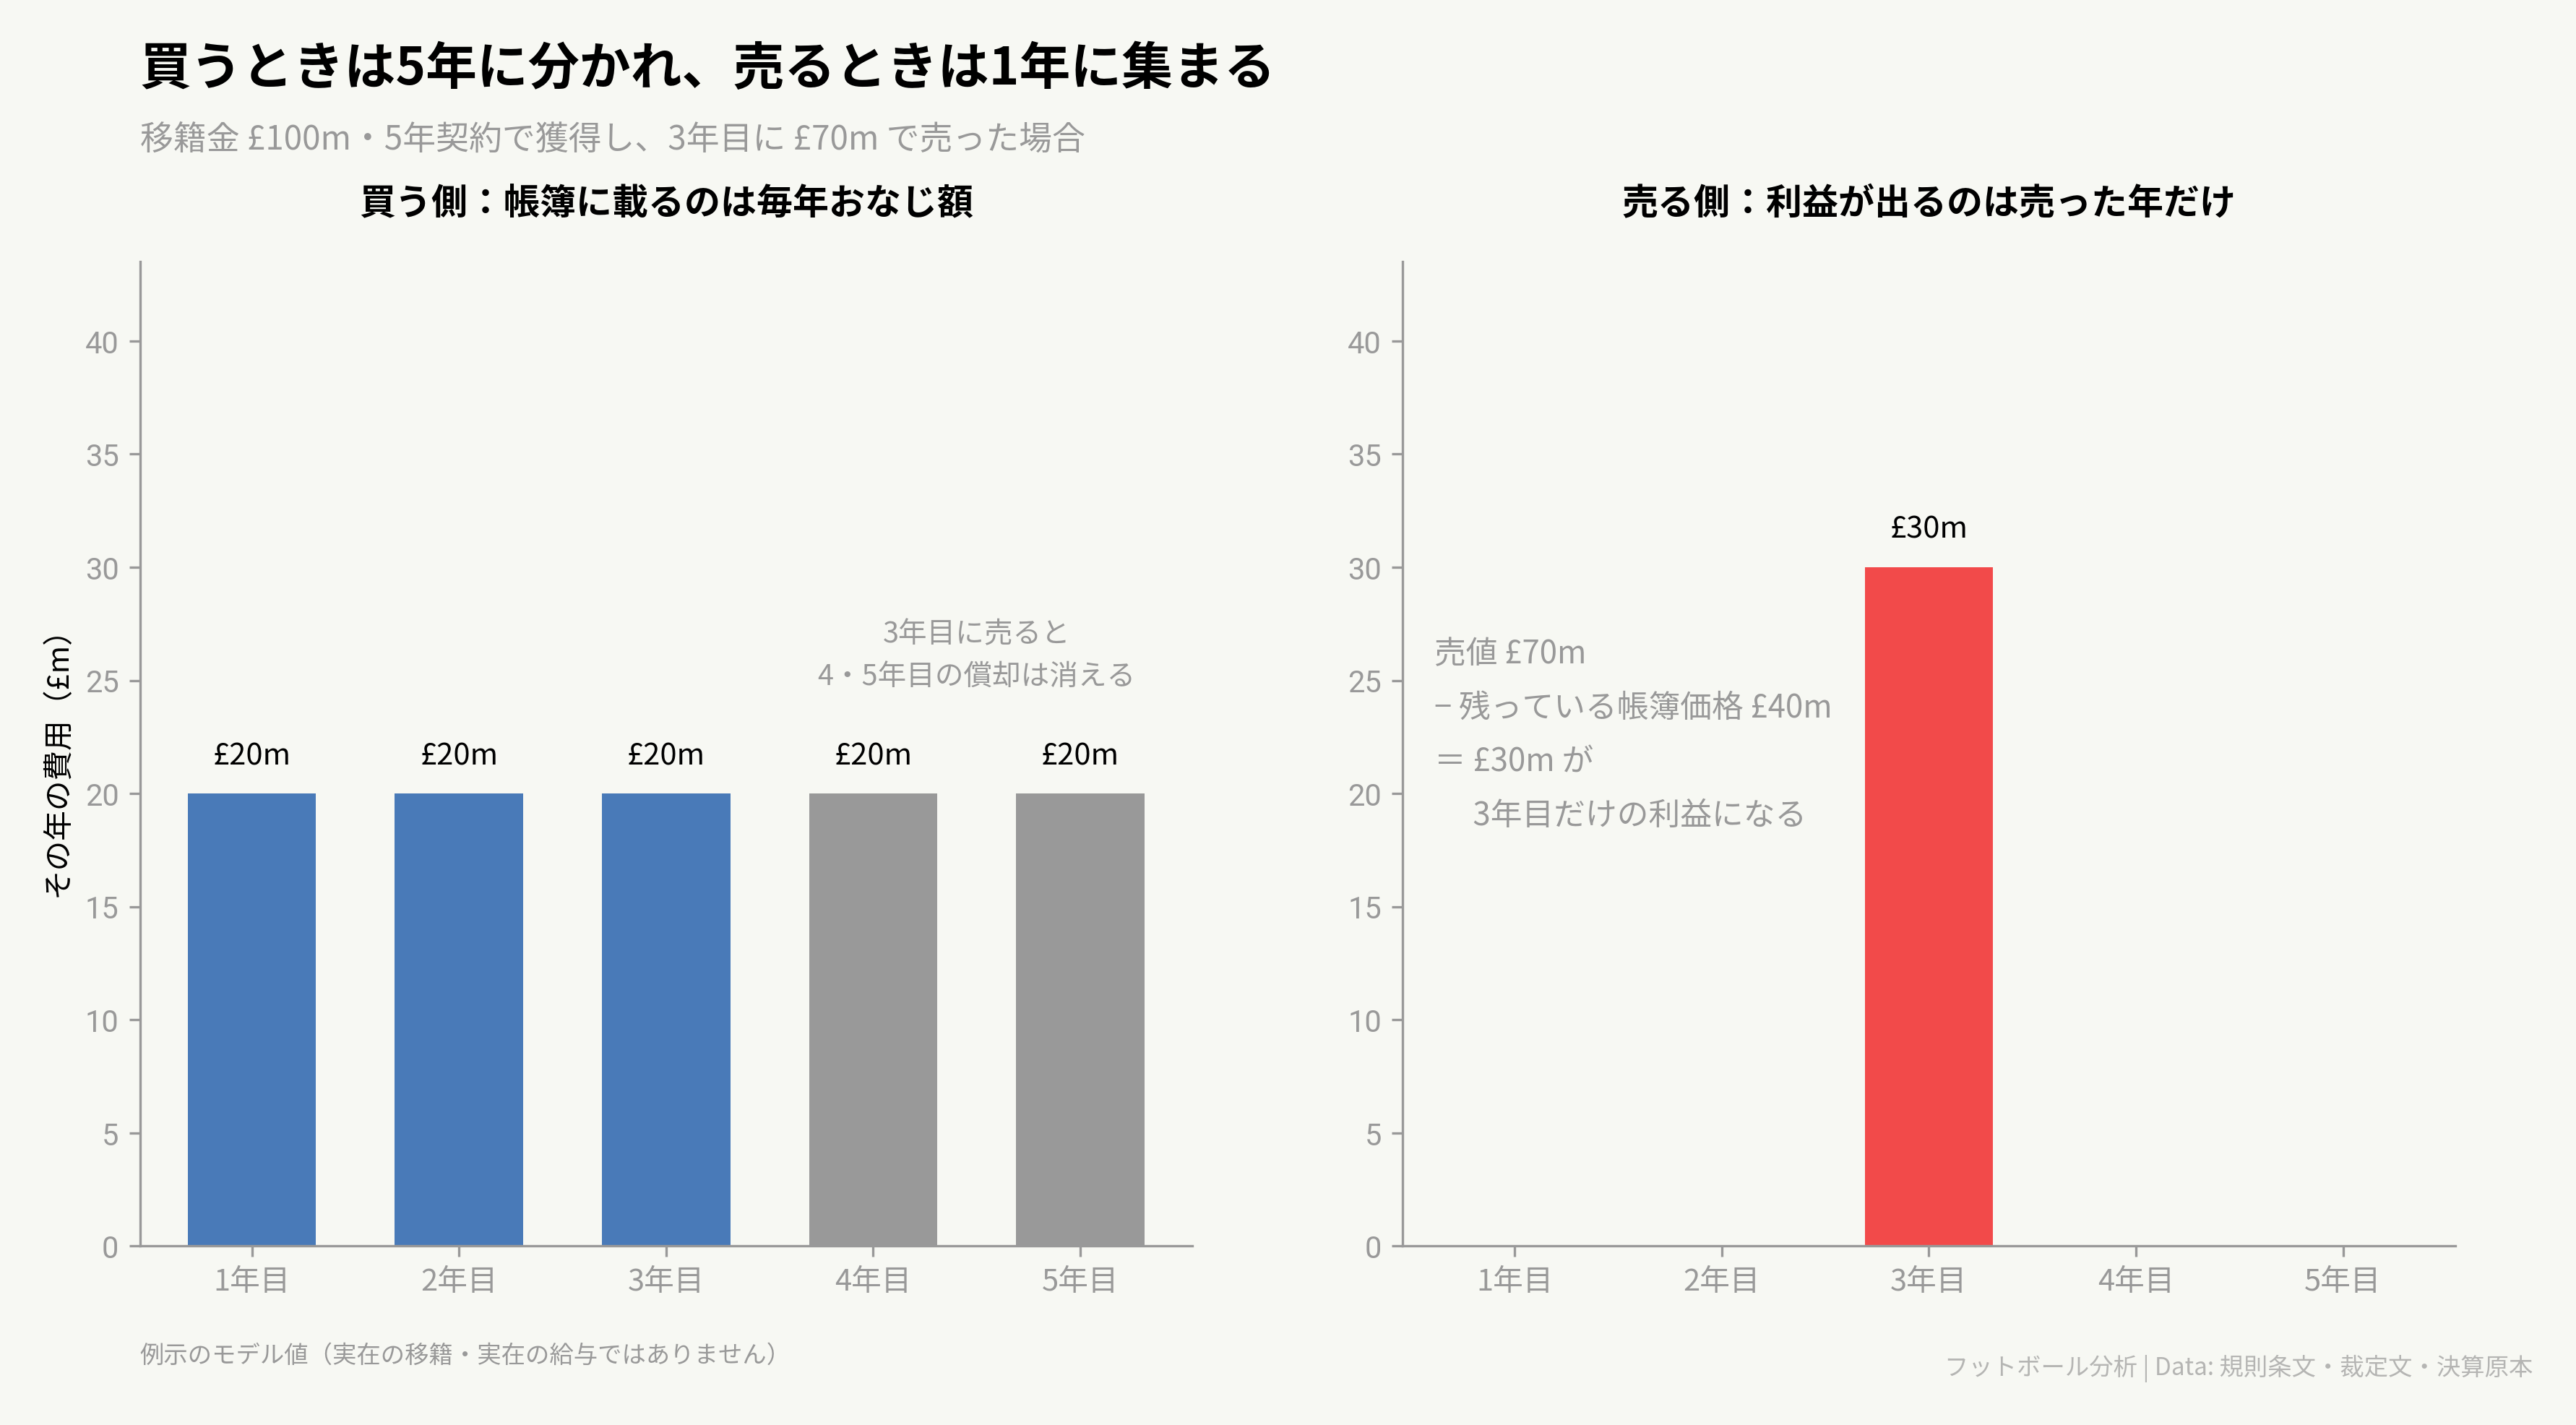
買うときは5年に分かれ、売るときは1年に集中する。同じ £100m でも、帳簿への現れ方が逆になる。
同じ選手を3年目に £70m で売ったとしましょう。
3年間で £60m ぶんはすでに費用にしてあるので、帳簿に残っている価値は £40m です。
売値 £70m からこの £40m を引いた £30m が、その年の利益として一度に計上されます。
つまり、買うときの負担は何年にも薄く伸びるのに、売ったときの利益はその年に丸ごと乗るわけです。
このズレが、後に出てくるすべての「テクニック」の源泉になります。
そしてもうひとつ、決定的な話があります。
自前のアカデミーで育てた選手は、帳簿の上では価値ゼロです。
移籍金を払っていないので、資産として計上する金額がありません。
その選手を £70m で売ったら、引く簿価がないので £70m が丸ごと利益になります。
外から £70m で買ってきた選手を £70m で売っても利益はほぼ出ませんが、生え抜きなら同じ金額でも桁違いの効果を生みます。
「自クラブ育ちの若手が突然売りに出される」という光景を、毎年6月に何度も見ているはずです。
それは育成の失敗でも愛着のなさでもなく、帳簿の上でこれ以上に効率のいい売り物が存在しないからです。
ここで、もうひとつ大事な区別をしておきます。
帳簿に載る費用と、実際に出ていく現金は、別のものです。
大型の移籍金は、たいてい一括では支払われません。
何年かに分けて分割で払う契約になっているのが普通です。
つまりクラブには、「帳簿上の年ごとの費用」と「実際の年ごとの支払い」という2本の時間軸が同時に走っています。
この2本は、金額も、タイミングも、一致しません。
そして規制の側も、この2本を別々に見ています。
第8章で見る PSR が見るのは帳簿のほう、つまり損益です。
第17章で見る SSR が見るのは現金のほう、つまり資金繰りです。
片方が健全でも、もう片方が危ないということが起こりうるわけで、だから制度は両方を用意しました。
なぜ会計はこんな面倒な扱いをするのか。
理由は、費用をその成果が出る期間に合わせたいからです。
5年契約の選手は5年間チームに貢献するので、その代金も5年に割り当てる。
初年度に £100m を全額費用にしてしまうと、その年だけ大赤字で、残り4年は費用ゼロの選手が走っていることになり、実態を表しません。
これは選手に限った考え方ではありません。
スタジアムを建てたら、その代金も長い年数に分けて費用にします。
第1章でトッテナムの減価償却が桁違いだと書いたのは、この処理のことです。
選手もスタジアムも、会計から見れば「何年か使う資産」という点で同じなのです。
違うのは、規制がどちらを罰するかです。
第8章で見るように、スタジアムの償却は計算から除かれ、選手の償却は除かれません。
同じ会計処理でありながら、規則の側が価値判断を入れて片方だけを数えている。
ここに制度の意図がいちばん露骨に出ています。
移籍金をめぐる会計用語と例外
もう少し丁寧に用語を整理しておきます。
移籍金は、支払った時点で「選手登録権」という無形の資産として貸借対照表に載ります。
これを取得原価と呼びます。
毎年の償却で減っていった残りが残存簿価です。
売却したときの利益は、売値から残存簿価を引いた差額で、決算書では「選手登録権の売却益」といった名前の行に現れます。
実際の決算書では、この売却益が損益を大きく動かしています。
たとえばニューカッスルの選手売却益は、ある年の £2.8m から翌年 £69.8m へ跳ね上がりました。
チームの実力が1年で25倍になったわけではありません。
売り時をどこに置いたか、それだけの違いです。
償却の年数についても、原則が定まっています。
現行の UEFA の規則は、償却期間を選手の当初契約の期間、ただし最長5年と定めています。
契約を延長した場合は、残りの期間で償却を続けてもよいし、延長後の契約期間で計算し直してもよいのですが、そのときも延長時点から最長5年です。
プレミアリーグの新しい規則も同じ5年の上限を採っています。
なぜわざわざ「最長5年」と書く必要があったのかは、第12章で見ます。
先に結論だけ言えば、この上限は後から付け足されたもので、それ以前は契約年数がそのまま償却年数になっていました。
また、償却とは別に減損という処理もあります。
大怪我などでその選手が二度とプレーできないと分かった場合、残っている簿価をその期に全額落とします。
これは意図的に使える技ではなく、事故が起きたときの後始末です。
第3章 移籍の本当のコスト
前の章で「移籍金は5年に分かれる」と書きました。
すると当然、こういう疑問が出てきます。
移籍のコストは、いったいいくらなのか。
答えは、償却と給与を足したものです。
そしてこの足し算をすると、移籍市場の見え方がかなり変わります。
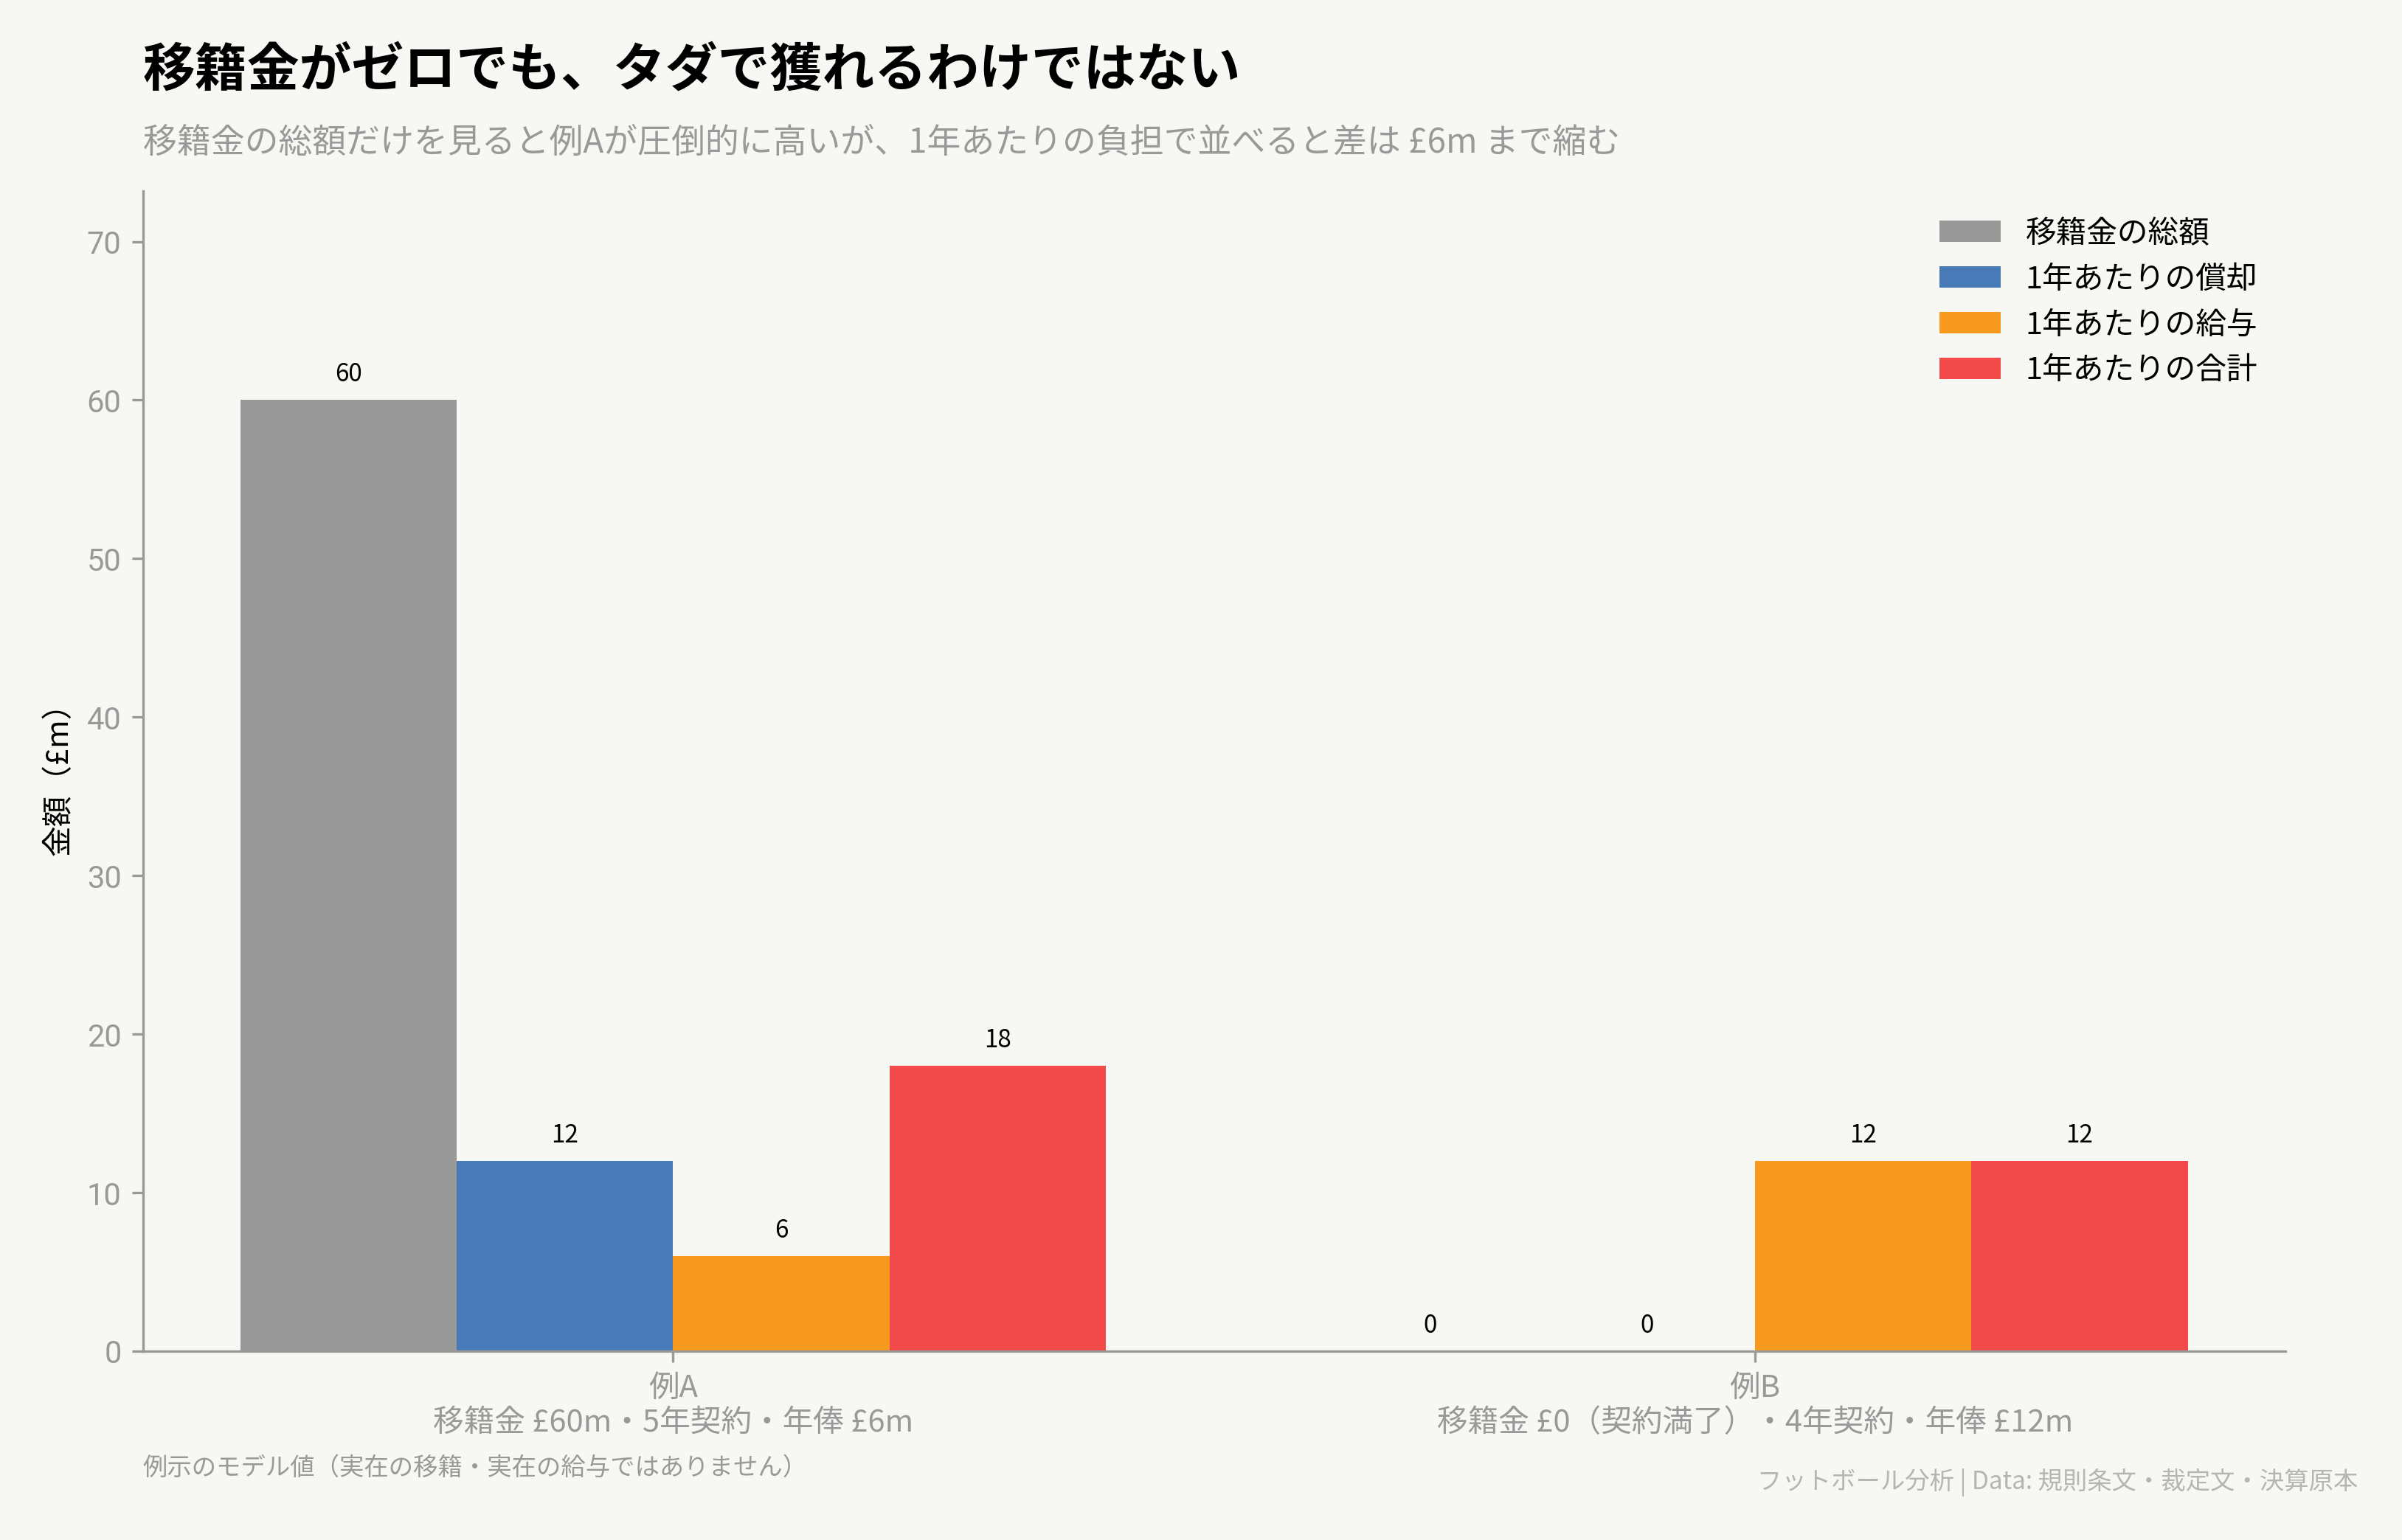
移籍金だけを見た場合と、年間の負担を計算した場合。順位が入れ替わることがある。
例で考えます。
例Aは、移籍金 £60m・5年契約・年俸 £6m の選手です。
年間の償却は £12m なので、クラブの1年あたりの負担は £18m になります。
例Bは、移籍金ゼロで加入した選手です。
契約満了でやってきたので支払いはありません。
ただし4年契約で年俸は £12m だとします。
このとき償却はゼロですから、年間の負担は £12m です。
見出しの数字だけを見れば、£60m と £0 で「6000万ポンドの差」です。
けれども実際にクラブの帳簿にかかる重さは、£18m と £12m で、差は £6m しかありません。
移籍金ゼロの補強は、思っているほど安くないのです。
この計算ができると、一見不可解な移籍の話が読めるようになります。
たとえば、マンチェスター・ユナイテッドがカゼミーロを手放したときです。
彼は2025-26 シーズンの終了とともに契約が満了し、クラブは延長せずに退団を認めました。
移籍金は1ポンドも入っていません。
加入時に払った移籍金も、当然ながら回収できていません。
数字だけ見れば損に見えます。
しかし年間の負担で考えると、話は変わります。
契約が切れれば、翌年から償却も給与も、両方まとめて帳簿から消えるからです。
高年俸のベテランを1人手放すと、それだけで帳簿が数千万ポンド軽くなることがあります。
ジェイドン・サンチョも同じ構図でした。
契約は2026年6月30日で満了し、クラブは12か月の延長オプションを使わずにフリーで放出しました。
これも移籍金はゼロで、この記事を書いている時点でまだ次の所属先は決まっていません。
そして、マーカス・ラッシュフォードのケースはもう少し複雑です。
彼はアカデミー育ちなので、帳簿の上では価値ゼロの資産です。
仮に売れれば、その金額はほぼ全額が利益になります。
さらに高い年俸も消えるので、売却益と人件費の圧縮が同時に効きます。
2025-26 シーズンはバルセロナへの期限付き移籍でしたが、買取のオプションは行使されずに期限が過ぎ、彼はマンチェスター・ユナイテッドに戻っています。
ここで大事なのは、クラブが「安くてもいいから売りたい」と考える理由が、感情ではなく算術にあるということです。
生え抜きを £30m で売れば、£30m の利益と、年俸ぶんの費用減が同時に手に入ります。
外から £80m で買った選手を £30m で売れば、簿価との差で損失が出るうえに、£30m しか現金は入りません。
だから移籍市場では、放出リストの並び順が「実力順」にならないのです。
「フリー移籍だからタダ」という言い方も、これで危うさが分かります。
移籍金がゼロでも、給与は毎年かかります。
契約年数が長ければ長いほど、その負担は積み上がります。
支度金や代理人への報酬も発生します。
移籍金が無料なのであって、選手が無料なのではありません。
期限付き移籍という第3の選択肢
売るか、残すか。
その中間に、期限付き移籍があります。
この形の最大の効果は、給与の負担を分け合えることです。
受け入れる側が給与の一部か全部を持てば、送り出す側の人件費はその分だけ軽くなります。
一方で選手登録権はそのまま残るので、償却は送り出す側に残り続けます。
つまり期限付き移籍は、コストの2本柱のうち給与だけを外に出す手段です。
買取のオプションが付くことが多いのも、この構造と関係します。
1年預けて、うまくいけばそのまま売り切る。
うまくいかなければ戻ってくる。
売り手にとっては、帳簿の負担を軽くしながら売却の可能性を残すという取り引きになります。
ラッシュフォードのケースは、この形が実際にどう終わりうるかを示しています。
2025-26 シーズンは買取のオプションが付いた期限付き移籍でしたが、オプションは行使されないまま期限が過ぎ、彼はマンチェスター・ユナイテッドに戻りました。
高年俸の選手が戻ってくれば、その給与も帳簿に戻ります。
期限付き移籍は問題を解決する手段ではなく、判断を1年先送りする手段でもあるわけです。
買う前に売らなければならない、ということ
ここまでの話を、クラブの立場で言い直します。
新しい選手を1人取ると、償却と給与が両方増えます。
その分だけ、3年合算の赤字も、収入に対する費用の比率も悪くなります。
上限まで余裕があるクラブなら、そのまま取れます。
余裕がないクラブは、先に誰かを出して枠を作らないと動けません。
そして「出す」にも順番があります。
効くのは、帳簿の価値が低くて給与が高い選手です。
買ってから何年もたっていて簿価が小さく、しかも高年俸。
売れば利益が立ち、給与も消えます。
逆に効かないのは、買ったばかりで簿価が高い選手です。
売れば損が出るうえに、その損は同じ年に一括で乗ります。
「去年 £70m で買った選手を今年 £40m で売る」という取引は、帳簿の上では最悪の手なのです。
補強リストの動きが噂どおりに進まないのは、たいていこの制約のせいです。
狙っている選手がいても、出す側の順番が回ってこない。
移籍市場が7月と8月の最後の週に固まるのは、この連鎖が解けるのに時間がかかるからでもあります。
個別年俸の限界と、選手以外の費用
念のため、この計算の限界も書いておきます。
クラブ全体の人件費は決算書に載っている数字ですが、個々の選手の年俸は公式には開示されていません。
上で使った年俸の数字は、仕組みを説明するための例示であって、実在の契約ではありません。
特定の選手の給与額として報じられている数字は、いずれも推定です。
もうひとつ。
償却の対象になるのは移籍金だけではありません。
プレミアリーグの新しい規則では、代理人への報酬も、費用として処理されていない部分は契約期間にわたって償却する扱いになっています。
そして監督の交代で発生する違約金も、同じように扱われます。
「squad cost」という考え方の中には、選手だけでなく監督の給与と、監督を連れてくるための費用まで入っています。
さらに、給与の中身も一様ではありません。
新しい規則が「給与」として数える範囲には、基本給のほかに支度金、忠誠ボーナス、雇用者負担の社会保険料、年金、退職金、そして肖像権の対価まで含まれます。
成績連動のボーナスは別枠で、基本給に一定の比率を掛けて見積もる仕組みになっています。
つまり「年俸いくら」と報じられる数字と、ルールが見ている数字は、そもそも範囲が違います。
第4章 なぜ「お金のルール」が必要になったのか
いまの財務ルールは、「金持ちクラブが強くなりすぎないように」という発想から生まれた、と思われがちです。
実際には違います。
出発点は倒産の防止でした。
2010年2月26日、ポーツマスが管理手続に入りました。
プレミアリーグのクラブとして史上初めてのことでした。
規則にしたがって勝ち点9が引かれ、その時点で降格が事実上決まりました。
給与の支払いは前年12月から滞っていて、未納の税金をめぐる申し立ても受けていました。
その年、同じチームは FA カップの決勝まで勝ち上がっています。
ピッチの上の結果と、経営の実態が、まったく別々に動いていたわけです。
もう少し前の例がリーズ・ユナイテッドです。
チャンピオンズリーグに出続けることを前提に借り入れを重ね、2002年と2003年に出場権を落とした瞬間に返済計画が壊れました。
主力を次々に売り、2004年に降格します。
2007年には管理手続に入って勝ち点10を引かれ、債権者との整理がまとまらなかったため、翌シーズンを勝ち点マイナス15から始めることになりました。
3部リーグでの話です。
イングランドだけの現象ではありませんでした。
欧州全体で、クラブの赤字は年を追うごとに膨らんでいました。
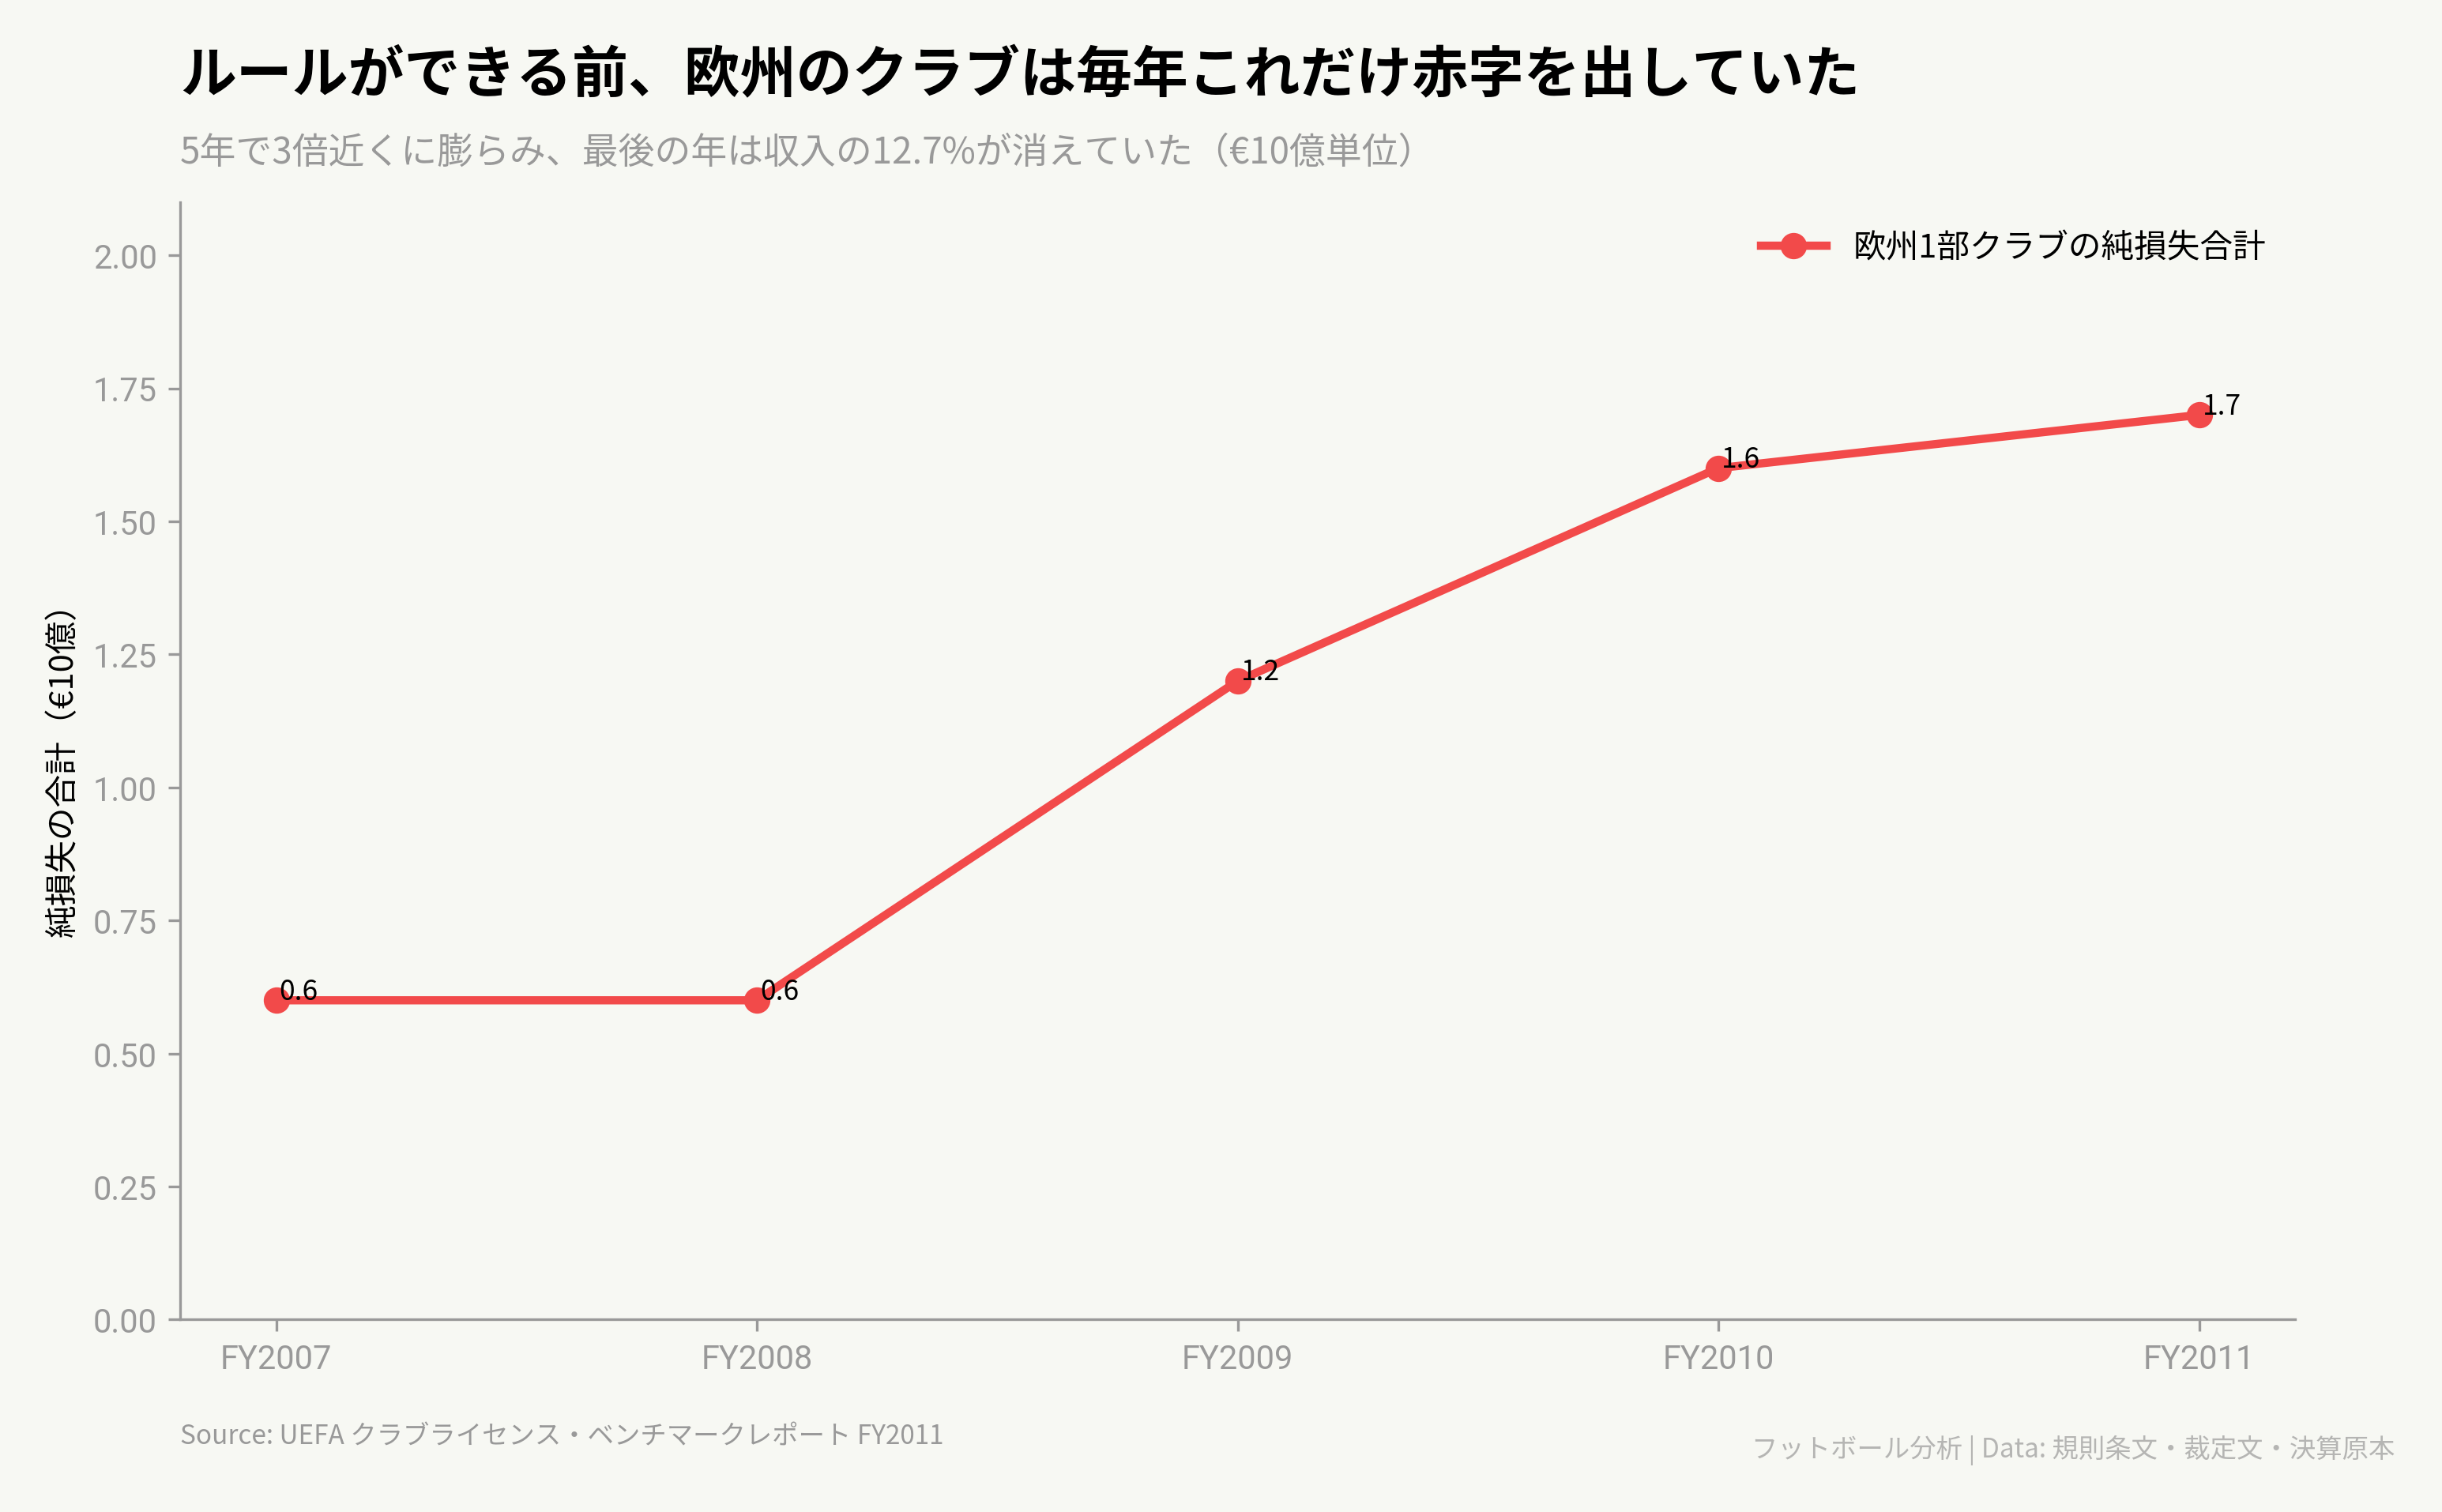
欧州1部クラブの合算純損失。制度が導入される直前の5年間で、赤字は3倍近くに膨らんだ。
2007年の €0.6bn が、2011年には €1.7bn になっています。
収入に対する赤字の比率で見ると、5.8% から 12.7% へ。
当時の集計は、この状況を「欧州のクラブは €8 の収入に対しておよそ €9 を使っていた」と表現しています。
さらに踏み込むと、2011年の内訳はこうです。
1部クラブの 63% が営業赤字、55% が純損失。
そして合算の €1.7bn のうち、半分はわずか10クラブが出したものでした。
赤字は全体に薄く広がっていたのではなく、上を目指した一部のクラブに集中していたのです。
倒産も現実に起きていました。
欧州の上位2部リーグに所属するクラブの破綻・法的整理は、2010年に17件、2011年には35件を数えます。
この35件が、いまのところの最多です。
こうして並べると、当時の問題意識がはっきりします。
贅沢そのものを禁じたかったのではありません。
収入を超えて使い、払えなくなり、選手やスタッフや取引先が被害を受けるという連鎖を止めたかった。
だから最初のルールは「儲けろ」ではなく「収支をトントンにしなさい」という形になりました。
同じ年の赤字額が後から変わる理由
上の数字を扱うときには、ひとつ厄介な点があります。
同じ年の赤字額が、集計の版によって違うのです。
たとえば2008年の純損失は、最初に公表されたときは €578m でしたが、翌年の集計では €636m、その次の年には €649m になっています。
2009年の €1,179m も、後の版では €1,206m に直っています。
理由は、為替の換算基準を変えたこと、決算が事後に修正されたこと、集計対象のクラブが入れ替わったことです。
とくに大きいのが為替です。
ある年から、集計は各国通貨をその年の実勢レートで換算する方式に切り替わりました。
理由も明記されています。
これから始まる収支の判定が実勢レートで行われるから、というものでした。
制度を作るために、統計の取り方まで変えたわけです。
したがって推移を1本の線で見せるときは、同じ版の系列だけを使う必要があります。
上の図が2007年から2011年までで止まっているのはそのためです。
ちなみに、収支の判定が最初に適用された2012年決算期には、合算の純損失が €1.1bn を少し下回る水準まで減り、赤字率は8%になりました。
ただしこの数字は別の版のものなので、上の線には乗せていません。
第2部 FFP編:UEFAが最初に作ったルール
ここからが制度の話です。
最初に作られたのは UEFA のルールでした。
名前を Financial Fair Play、略して FFP といいます。
第5章 FFP とは何だったのか
FFP の中身は、驚くほど単純な一文に集約できます。
入ってきたお金の範囲で使いなさい。
規則の言葉では break-even 原則と呼びます。
サッカーに関係する収入から、サッカーに関係する費用を引いて、その差がマイナスになりすぎてはいけない、という決まりです。
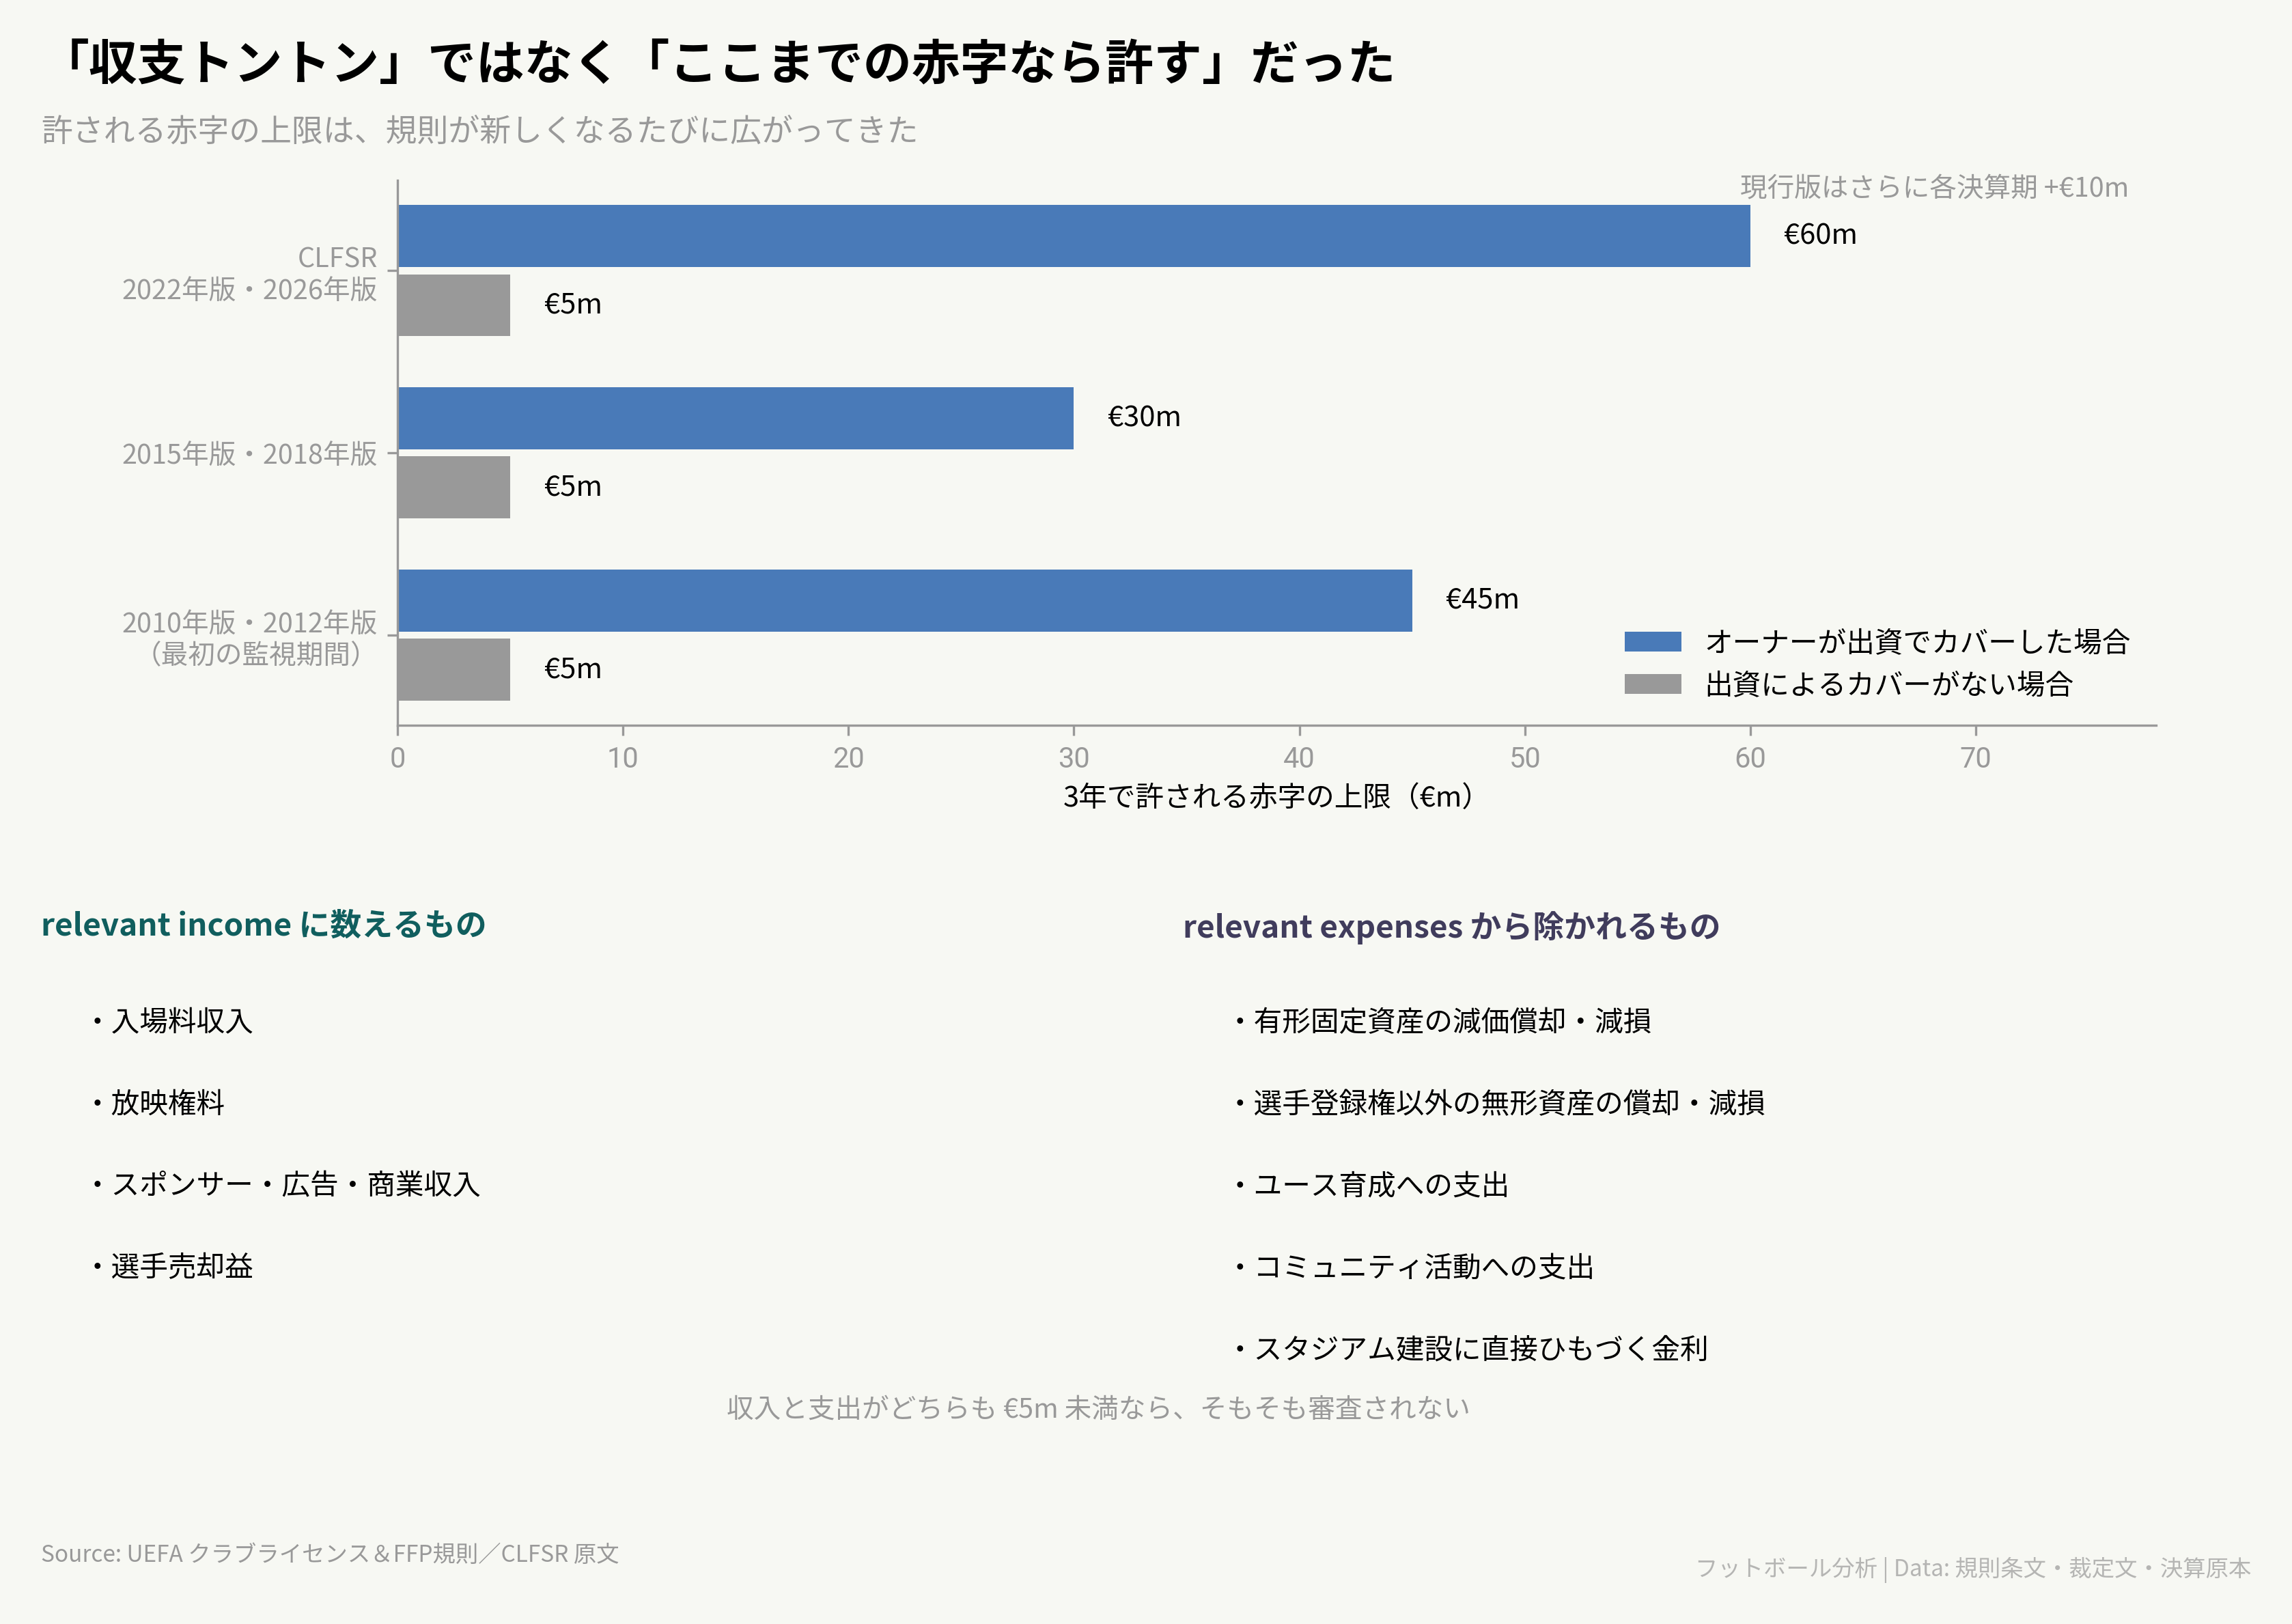
収支の判定に何を数え、何を数えないか。そして「どこまでの赤字なら許されるか」の変遷。
ポイントは3つあります。
ひとつめは、すべての収入と費用を数えるわけではないということです。
数えるのは、入場料、放映権料、スポンサーと広告、その他の営業収入、そして選手の売却益です。
一方で費用のほうからは、いくつかの項目がわざと除かれています。
除かれるのは、スタジアムなどの固定資産の減価償却、ユース育成への支出、地域貢献活動への支出、そしてスタジアム建設に直接ひもづく借入金の利息です。
理由は明快で、これらは将来のための投資だからです。
制度は「使うな」と言っているのではなく、「未来に効く使い方なら数えない」と言っています。
のちにここへ女子サッカーへの支出も加わります。
ふたつめは、赤字がゼロでなくてもいいということです。
許される赤字の枠が用意されていて、これを acceptable deviation と呼びます。
原則は €5m まで。
ただし、超えたぶんをオーナーが全額出資でカバーするなら、枠は大きく広がります。
そして、この枠は時代とともに動きました。
最初の2シーズンは €45m、その次の3シーズンは €30m と、条文の中に期間つきで書き込まれていました。
つまり 「最初は緩く、だんだん厳しく」という移行が、最初から設計に組み込まれていたわけです。
みっつめが、いちばん実務的で、いちばん大事な点です。
オーナーがお金を出す気があるだけでは、枠は広がりません。
規則は、「オーナーの意思表明や約束では足りない」とはっきり書いています。
実際に払い込まれ、かつ無条件でなければ数えないのです。
ここが、この記事全体を貫く原則になります。
財務ルールが見ているのは、オーナーの財布の大きさではありません。
クラブの口座に実際に入った金額だけです。
FFP が「やらなかった」こと
制度を正しく理解するには、やらなかったことを見るのが早道です。
FFP は、移籍金に上限を置きませんでした。
1人にいくらまで、という規定はどこにもありません。
人件費にも上限を置きませんでした。
給料の総額を制限する条項は、この時点では存在しません。
選手を何人まで抱えてよいかも決めませんでした。
決めたのは、たったひとつです。
収入と費用の差を、決められた枠に収めること。
だから理屈のうえでは、収入さえ十分にあれば、いくら使ってもかまいません。
逆に収入が小さければ、少額の補強でも上限に触れます。
この設計が、後々まで批判され続けることになります。
すでに大きいクラブほど自由に使え、追いつこうとするクラブほど縛られる、という指摘です。
もっとも、制度の側にも言い分はありました。
第4章で見たとおり、出発点は倒産の防止です。
「追いつくために身の丈を超えて使う」という行動こそが、リーズやポーツマスを潰したものでした。
この2つの立場は、いまも決着していません。
3年で見る、という発想
もうひとつ、FFP が最初に採用して以後ずっと引き継がれている設計があります。
1年ではなく、複数年で見るということです。
判定に使うのは、原則として3つの決算期の合計です。
なぜ1年ではないのか。
サッカーの収支は、1年単位ではあまりにも揺れるからです。
大型補強をした年は費用が跳ね、主力を売った年は利益が跳ねます。
欧州の大会で勝ち進めば収入が増え、早く負ければ減ります。
1年で判定すると、たまたま補強した年だけが違反になり、たまたま売れた年は無罪になります。
3年で均せば、そうしたぶれはかなり消えます。
その代わり、違反が確定するのが遅くなるという副作用が生まれました。
そして「3年のうち2年をすでに使ってしまった」クラブは、最後の1年で無理な売却をすることになります。
第9章で見る計算も、第10章で見る処分も、第13章で見る期末の売却も、すべてこの「3年で見る」という設計から出てきます。
FFPの適用時期・免除・資金拠出
条文の骨格をもう少し細かく見ておきます。
規則は2010年5月に採択され、翌6月に施行されました。
ただし収支の判定そのものは2012年に終わる決算期の財務諸表から適用すると書かれていて、実際に効き始めたのは 2013-14 シーズンです。
規則ができてから実際に効くまで、3年の助走がありました。
しかもその最初の判定期間だけは、例外的に2期分だけを見ることになっていました。
通常は3期を合算します。
小さなクラブには免除もありました。
収入と費用の両方が €5m 未満の決算期が2期続いたクラブは、そもそも収支の判定を受けません。
赤字が出た期の扱いにも救済がありました。
判定の対象になる3期の合計が赤字でも、その前の2期に黒字があれば相殺できます。
そして「オーナーの拠出」の定義は、想像よりずっと硬いものでした。
株式の払い込みや、関係者からの無償の資金提供でなければ数えません。
貸付は数えません。
のちにプレミアリーグが同じ考え方を採り、こちらは Secure Funding という別の名前で「借入であってはならない」と明記することになります。
もうひとつ触れておくと、関連する当事者との取引は公正な価値に調整されるという条項も、この最初の版から入っています。
オーナーと関係の深い企業からスポンサー料を受け取った場合、その金額が相場から離れていれば、規則の側で引き直す。
この一行が、10年以上たってからマンチェスター・シティやパリ・サンジェルマンの案件で中心的な争点になります。
第6章 FFP は効いたのか
ルールを作ることと、ルールを守らせることは別の仕事です。
FFP の10年は、後者の難しさがそのまま記録に残っています。
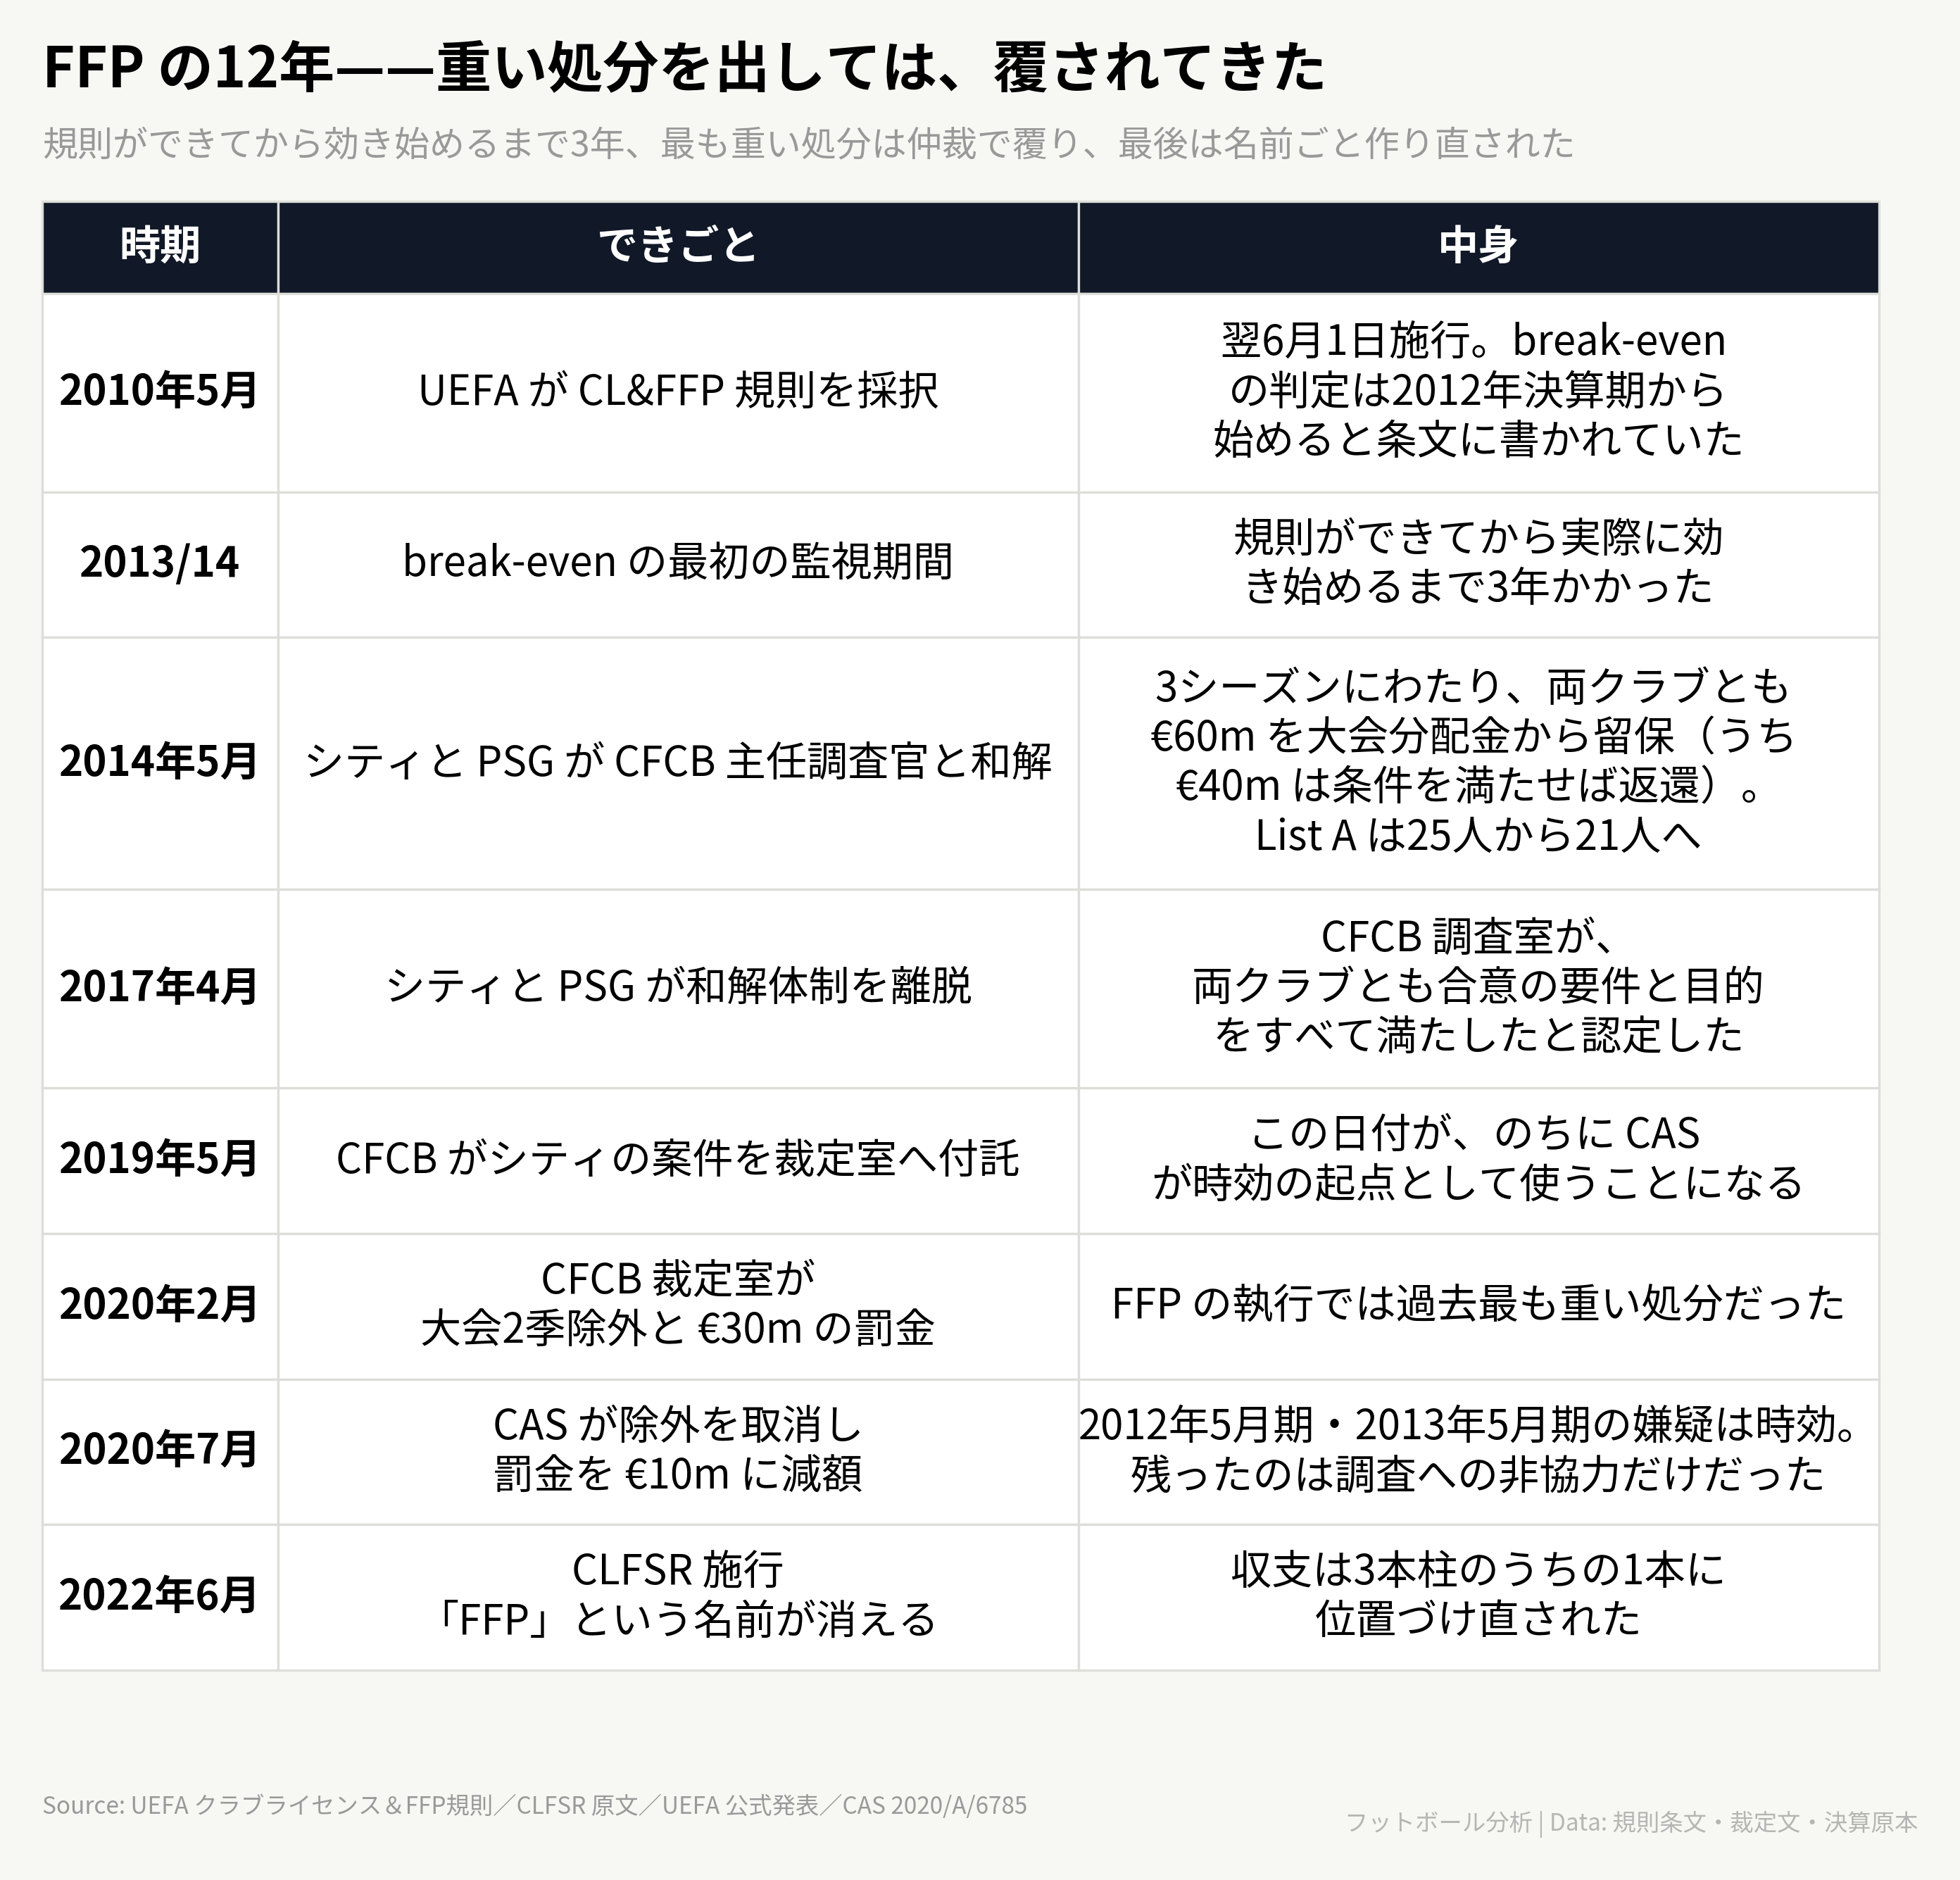
制度の採択から名前が消えるまで。処分と、その処分がどうなったか。
最初の大きな山が2014年5月でした。
UEFA の調査部門は、マンチェスター・シティとパリ・サンジェルマンのそれぞれと和解に至ります。
和解と言うと穏やかに聞こえますが、中身はかなり具体的です。
シティの場合、3シーズンにわたる合意でした。
2014年の決算期は赤字を €20m まで、2015年の決算期は €10m まで、と上限が置かれます。
€60m が UEFA の大会の分配金から留保され、そのうち €40m は条件を満たせば返還される、という構造でした。
「罰金6000万ユーロ」と一言で言うと構造が消えてしまうので、ここは分けて読む必要があります。
罰金以外の条件のほうが、実は重いものでした。
欧州の大会に登録できる選手の枠が 25人から21人に絞られます。
人件費は次の2つの決算期にわたって増やしてはいけないとされました。
移籍市場での支出も大きく制限され、新規に登録できる人数は移籍の収支に応じて決まる計算式に縛られます。
そして、グループ内で資産を売って得た収入は、今後の収支計算に入れないことにも同意させられました。
パリ・サンジェルマンの合意は、金額こそ同じでしたが中身が少し違います。
赤字の上限は2015年決算期が €30m、2016年決算期はゼロでした。
そしてこちらでは、カタール観光庁との契約が精査され、クラブが申告した金額を大きく下回る公正価値に評価し直された、と明記されています。
一方でグループ内売却の除外条項は、シティにだけあってパリにはありません。
同じ日に結ばれた同額の合意でも、中身は個別に設計されていたわけです。
その後、両クラブは条件を履行しました。
2017年4月、UEFA は両クラブが合意の要件と目的をすべて満たしたと認め、和解の体制から離脱したと発表しています。
つまりこの局面に関しては、制度は設計どおりに機能しました。
問題は次の局面です。
2019年5月、UEFA はシティの案件を裁定機関へ付託します。
2020年2月14日、裁定機関は決定を出しました。
オーナー側が提供した資金少なくとも £204,000,000 がスポンサー収入に見せかけられ、財務諸表に虚偽の記載がなされ、収支の計算に算入された、という認定です。
処分は 2シーズンの大会からの除外と €30m の罰金。
FFP の執行としては、それまでで最も重いものでした。
そして5か月後、この決定はほぼ覆ります。
2020年7月13日、スポーツ仲裁裁判所は除外処分を取り消し、罰金を €10m に減額しました。
理由は大きく2つです。
ひとつは時効でした。
規則には5年の時効があり、その起点をいつと見るかが争われました。
仲裁廷の多数意見は、起点を付託の決定が出た日と判断します。
その日が2019年5月15日だったので、時効の起算は2014年5月15日から。
結果として、2012年5月期と2013年5月期の財務諸表に関する疑いはすべて時効になりました。
仲裁廷は、この付託の日付が2014年5月16日の和解合意のちょうど5年後の前日にあたることに触れ、時効を避けるために慎重に選ばれた可能性が十分にあるとまで書いています。
もうひとつは立証の不足でした。
残った期間について、仲裁廷はスポンサー契約そのものは法的に有効で、相手方は支払義務を完全に履行し、クラブは対価となるサービスを提供していたと認定します。
リークされたメールが議論していた資金の流れが実際に実行されたことを示す証拠はない、というのが結論でした。
第三者を経由して迂回された可能性は理論的には排除できないが、それは適用すべき基準ではない、とも述べています。
最終的に残ったのは、調査への協力義務違反だけでした。
証人を出さなかったこと、メールの完全な写しを提出しなかったこと、といった複数の論点です。
罰金 €10m は、この非協力だけを理由とした額です。
仲裁廷は、資金の出所を隠す行為のほうが調査妨害よりも明らかに重い違反だと述べ、非協力だけを理由に大会から締め出すのは適切でないと判断しました。
ここから何を読み取るかは、立場によって割れるところです。
ただ、「濡れ衣が晴れた」という単純化は原文とは合いません。
仲裁廷は UEFA の提訴を「軽率なものでは決してなかった」と明言し、訴追には正当な根拠があったと書いています。
そのうえで、こう述べています。
制度全体の実効性は、クラブが収入と支出を完全かつ正確に報告することに依存している。
クラブが正直に開示しなければ、制度は機能しない。
これが FFP の10年の総括だったと思います。
ルールの中身が悪かったのではなく、中身を確かめる手段が弱かったのです。
CAS裁定が示した時効と証拠の扱い
仲裁の判断のうち、制度設計に直結する部分をもう少し。
時効に関して、仲裁廷は重要な線を引いています。
財務情報には、その年の数字だけでなく前年・前々年の比較情報も載ります。
UEFA はこの比較情報を根拠に訴追できると主張しましたが、仲裁廷は認めませんでした。
訴追はその情報が最初に提出された時点を基準にしなければならない、という理屈です。
これを認めれば、5年の時効が実質6年にも7年にもなってしまうからです。
証拠の扱いにも触れておきます。
リークされたメールそのものは、証拠として採用されました。
一方で、仲裁廷はクラブが証拠を出さなかったことから不利な推認を引き出すこともしませんでした。
そして仲裁の段階で初めて提出された証人と書簡が、判断に影響したと明記されています。
裁定機関がこの証拠を持っていれば同じ結論に至った可能性も排除できない、とも書かれています。
最も重要な証拠が最後の段階まで出てこなかったことの帰結でもありました。
なお、和解合意という仕組み自体は、財務規則の本体ではなく CFCB の手続規則に根拠があります。
2014年の合意文書の冒頭にその条番号が明記されています。
第7章 「FFP」という名前が消えた日
2022年、UEFA は制度を作り直しました。
新しい規則の名前は Club Licensing and Financial Sustainability Regulations、略して CLFSR です。
そして、この改訂で Financial Fair Play という呼び名は規則から消えました。
多くの人の知識が止まっているのは、たぶんこの手前です。
だから、ここでいったん更新します。
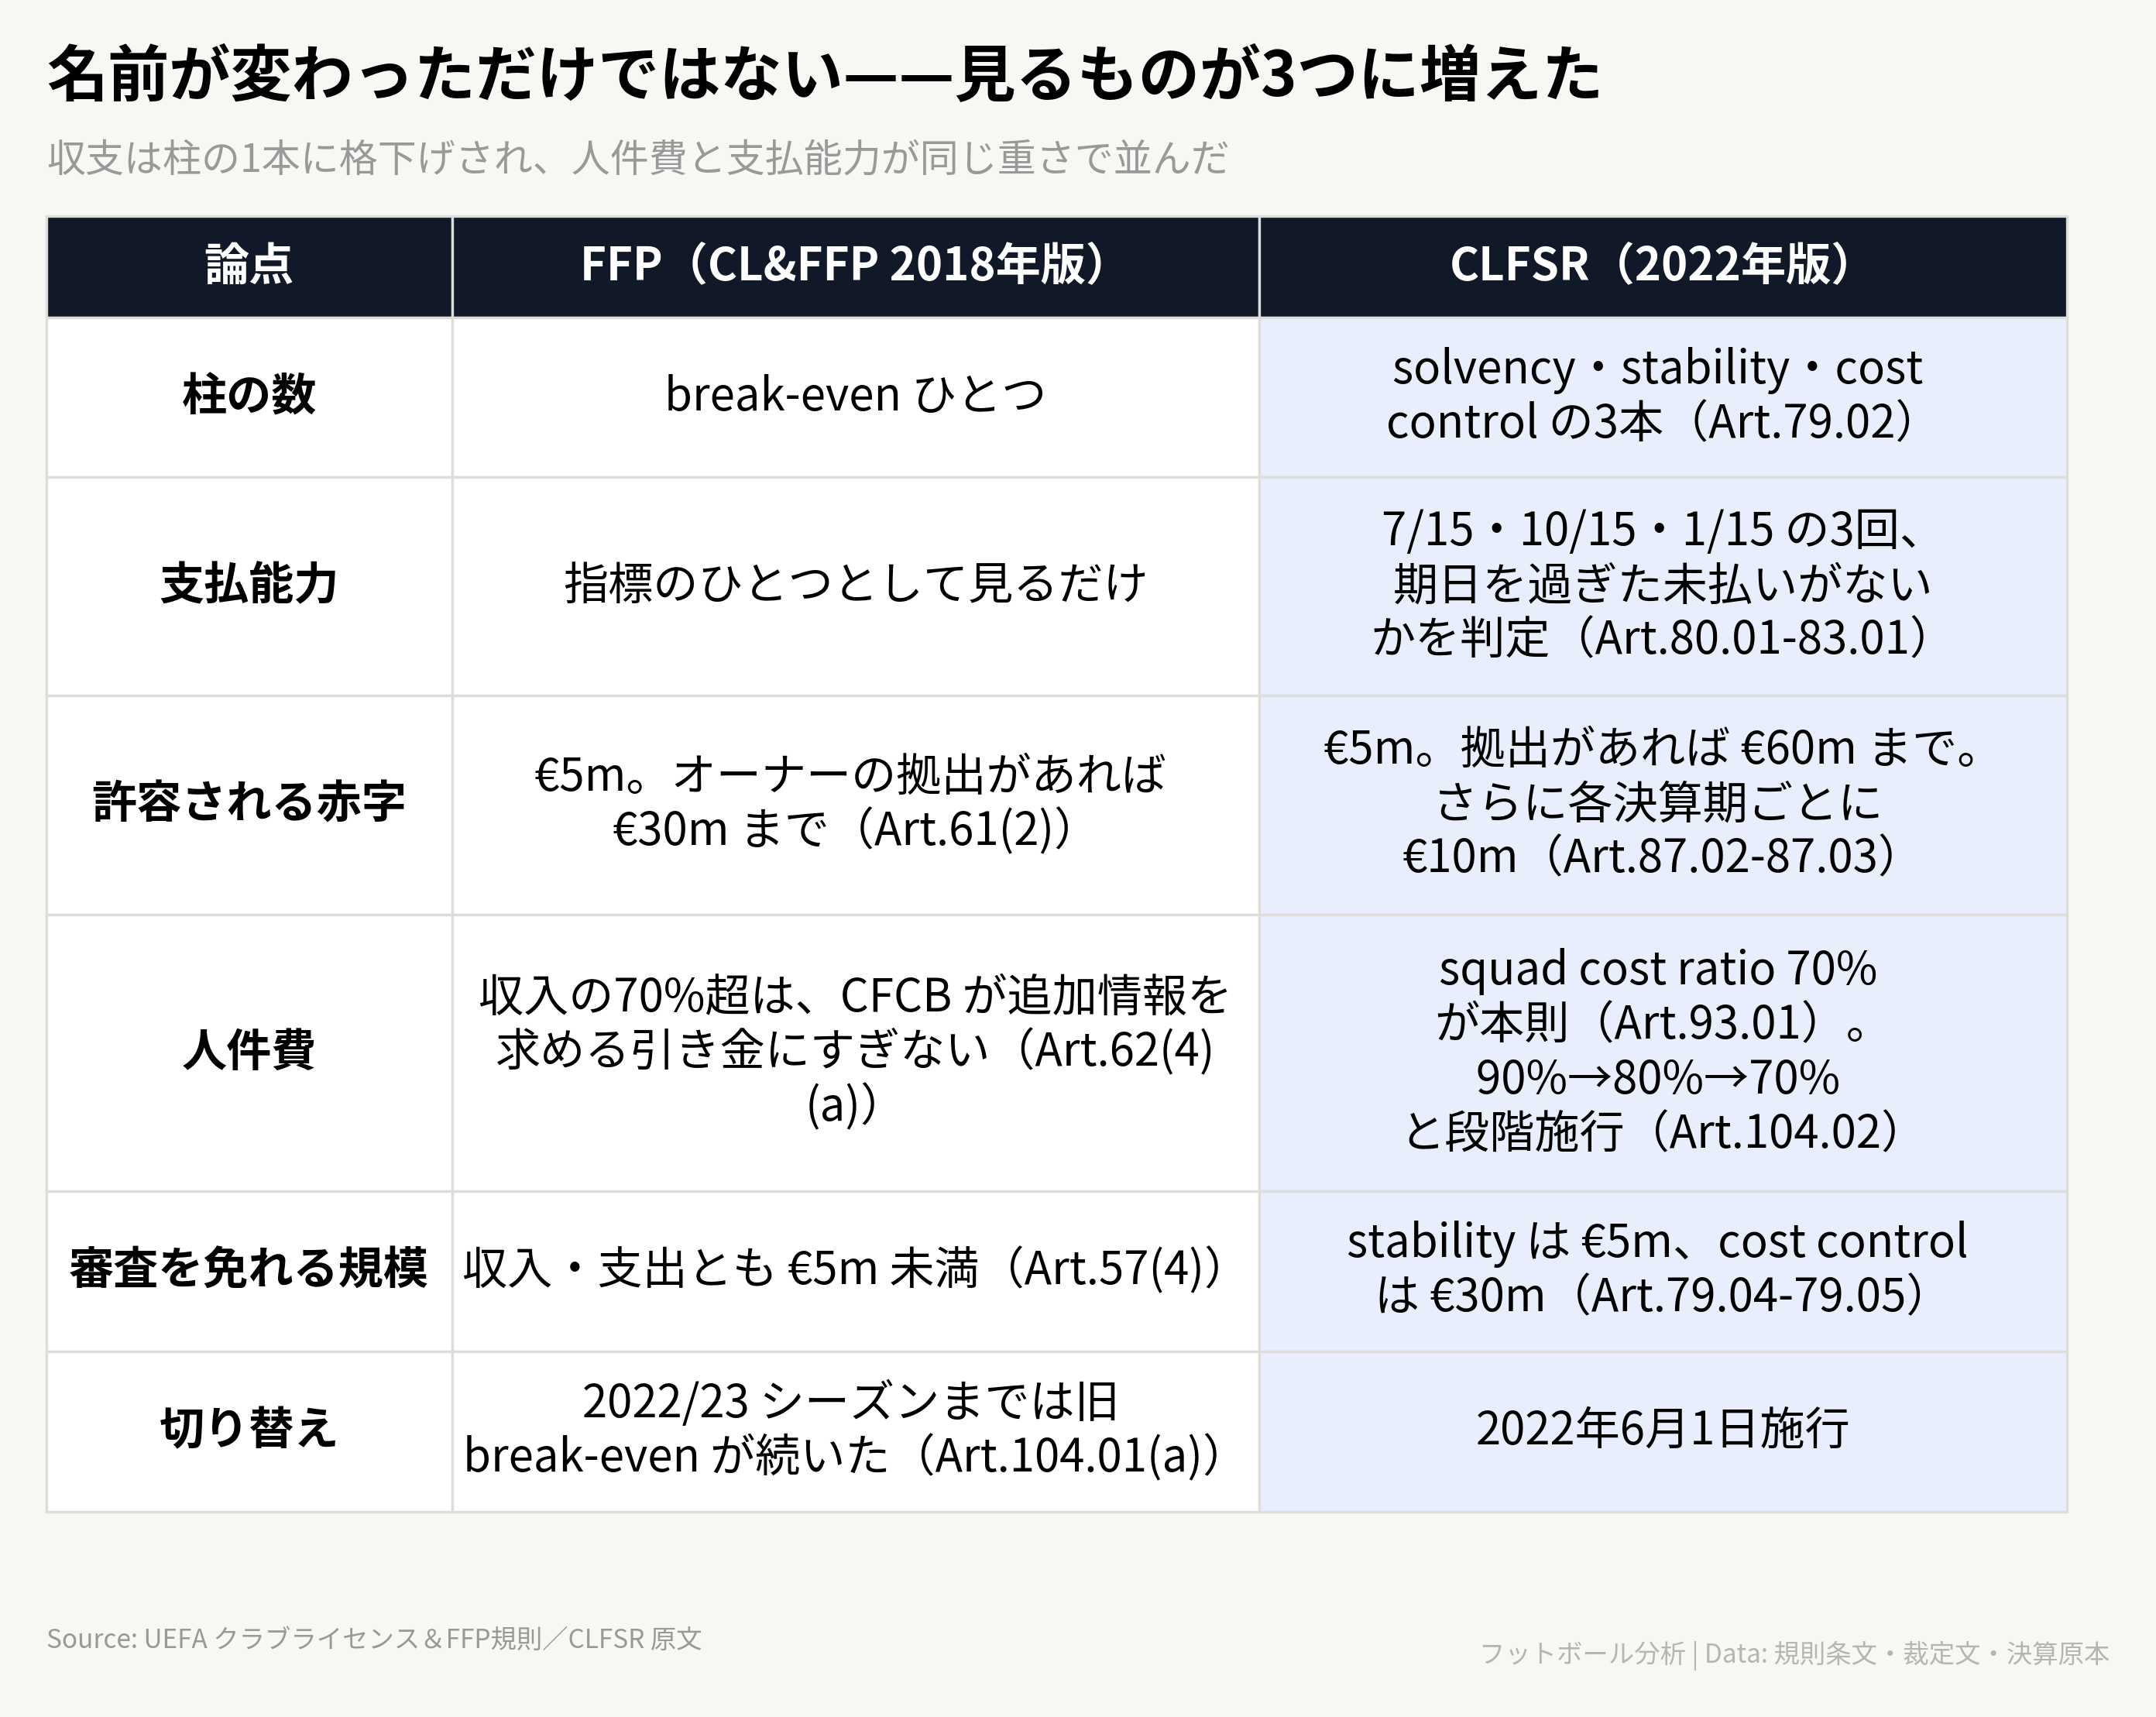
旧 FFP と CLFSR の対比。1本柱だった規制が3本柱になった。
新しい制度は、3本の柱でできています。
1本目は支払能力です。
期日を過ぎた未払いをゼロにしなさい、という要求です。
他クラブへの移籍金、従業員への給与、税金と社会保険、UEFA への支払い。
どれも6月末・9月末・12月末の債務を、それぞれ7月15日・10月15日・翌1月15日までに清算していなければいけません。
判定日が明示されているのが特徴で、ここだけは赤字かどうかを一切見ません。
制度の出発点だった「倒産を防ぐ」に、まっすぐ戻った柱です。
2本目が収支です。
かつての break-even が、football earnings という名前に変わって残りました。
3つの決算期を合算して判定する構造も同じです。
違うのは金額で、許される赤字は原則 €5m、拠出でカバーすれば €60m まで広がります。
さらに一定の健全性の条件を満たす決算期ごとに、€10m ずつ上乗せできます。
旧 FFP の「€5m、拠出があれば €30m」と比べると、枠は倍に緩んでいます。
3本目が人件費の抑制です。
ここが新しい柱で、squad cost ratio と呼ばれます。
選手と監督の人件費、登録権の償却、代理人への報酬を足し、収入と移籍の収支で割る。
その比率が 70% を超えてはいけない、という規定です。
つまり CLFSR は、「赤字を出すな」から「赤字も、未払いも、人件費の重さも見る」へ広がった制度です。
このうち3本目だけは、いきなり70%にはなりませんでした。
90%、80%、70% と段階的に下がる設計で、条文に年度ごとに書き込まれていました。
ここで、日本語の記事でよく混ざる話をはっきりさせておきます。
UEFA の70%と、プレミアリーグの85%は、別のルールです。
対象になるクラブが違い、計算の中身も違い、罰も違います。
UEFA の70%は欧州の大会に出るクラブだけが対象で、罰は罰金と登録制限です。
プレミアリーグの85%は全クラブが対象で、罰は勝ち点です。
両方に該当するクラブは、両方に別々に従わなければいけません。
CLFSRの免除と段階導入
新しい制度には、規模による免除が2段階で入っています。
収支の柱は人件費が €5m 未満のクラブを免除し、人件費の柱は €30m 未満のクラブを免除します。
つまり大きなクラブほど多くの柱に縛られる設計です。
移行の仕方も丁寧に条文化されていました。
2022-23 シーズンは、収支については旧 FFP の規定がそのまま適用され、人件費の柱は適用されませんでした。
2023-24 シーズンは収支の情報提出だけ、2024-25 シーズンは2期分の合算で評価。
そして人件費の上限は 2023-24 が90%、2024-25 が80%、それ以降は本則の70%です。
2025-26 シーズンの例外規定は条文に存在しません。
だから、この季から70%が素で効いています。
条番号の話を少しだけ。
CLFSR はその後もほぼ毎年改訂されていて、2025年版、2026年版と続いています。
2026年版では条番号が1つずつ後ろにずれました。
3本柱の構造も、€5m と €60m の枠も、70%という数字も変わっていません。
内容の変更で目につくのは、拠出として数えられる範囲です。
2022年版は「判定年の拠出」だけを見ていましたが、いまは判定期間全体の拠出が使えます。
用語も入れ替わり、上乗せの €10m 枠は「€60m の枠を使い切らなかった残りの範囲でのみ」と限定されました。
squad cost ratio の計算式も組み替えられていて、ローンの収支が分子に入り、減損が分子から分母へ移りました。
なお、施行日には少しややこしい事情があります。
UEFA が公表した改訂の要旨は「2022年6月1日施行」としています。
一方、後に訂正された規則の本体には「直ちに施行」と書かれていて、こちらは2023年1月の日付になります。
この記事では、公式の要旨に合わせて 2022年6月1日 を採ります。
第3部 PSR編:プレミアリーグ独自のルール
ここまでが UEFA の話です。
ここからはプレミアリーグの話に移ります。
名前も、金額も、罰の中身も、まったく別の制度です。
第8章 PSR とは何か
プレミアリーグには、UEFA とは別に独自の財務ルールがありました。
Profitability and Sustainability Rules、略して PSR です。
現在の形で運用が始まったのは 2013-14 シーズンからで、2025-26 シーズンをもって廃止されました。
内容を一文で言えばこうです。
3年を合算した税引前の赤字が £105m を超えてはいけない。
FFP と似ているようで、決定的に違う点が3つあります。
ひとつめは対象です。
UEFA のルールは欧州の大会に出るクラブだけを見ますが、PSR はリーグの20クラブ全部が対象です。
欧州と縁がなくても、昇格したばかりでも、等しく適用されます。
ふたつめは罰です。
UEFA の罰は罰金と大会からの締め出しですが、PSR の罰は勝ち点でした。
これがニュースの見え方を決定的に変えます。
罰金はクラブの財布の話ですが、勝ち点は順位表の話です。
サポーターにとっての痛みがまるで違います。
みっつめはタイミングです。
PSR は事後に判定する制度でした。
決算が出そろってから、違反していたかどうかが分かる。
だから処分がシーズンの途中に降ってくることになり、順位表が動く。
この設計は最後まで批判され続け、結局それが廃止の理由のひとつになりました。
では、その £105m はどうやって計算するのでしょうか。
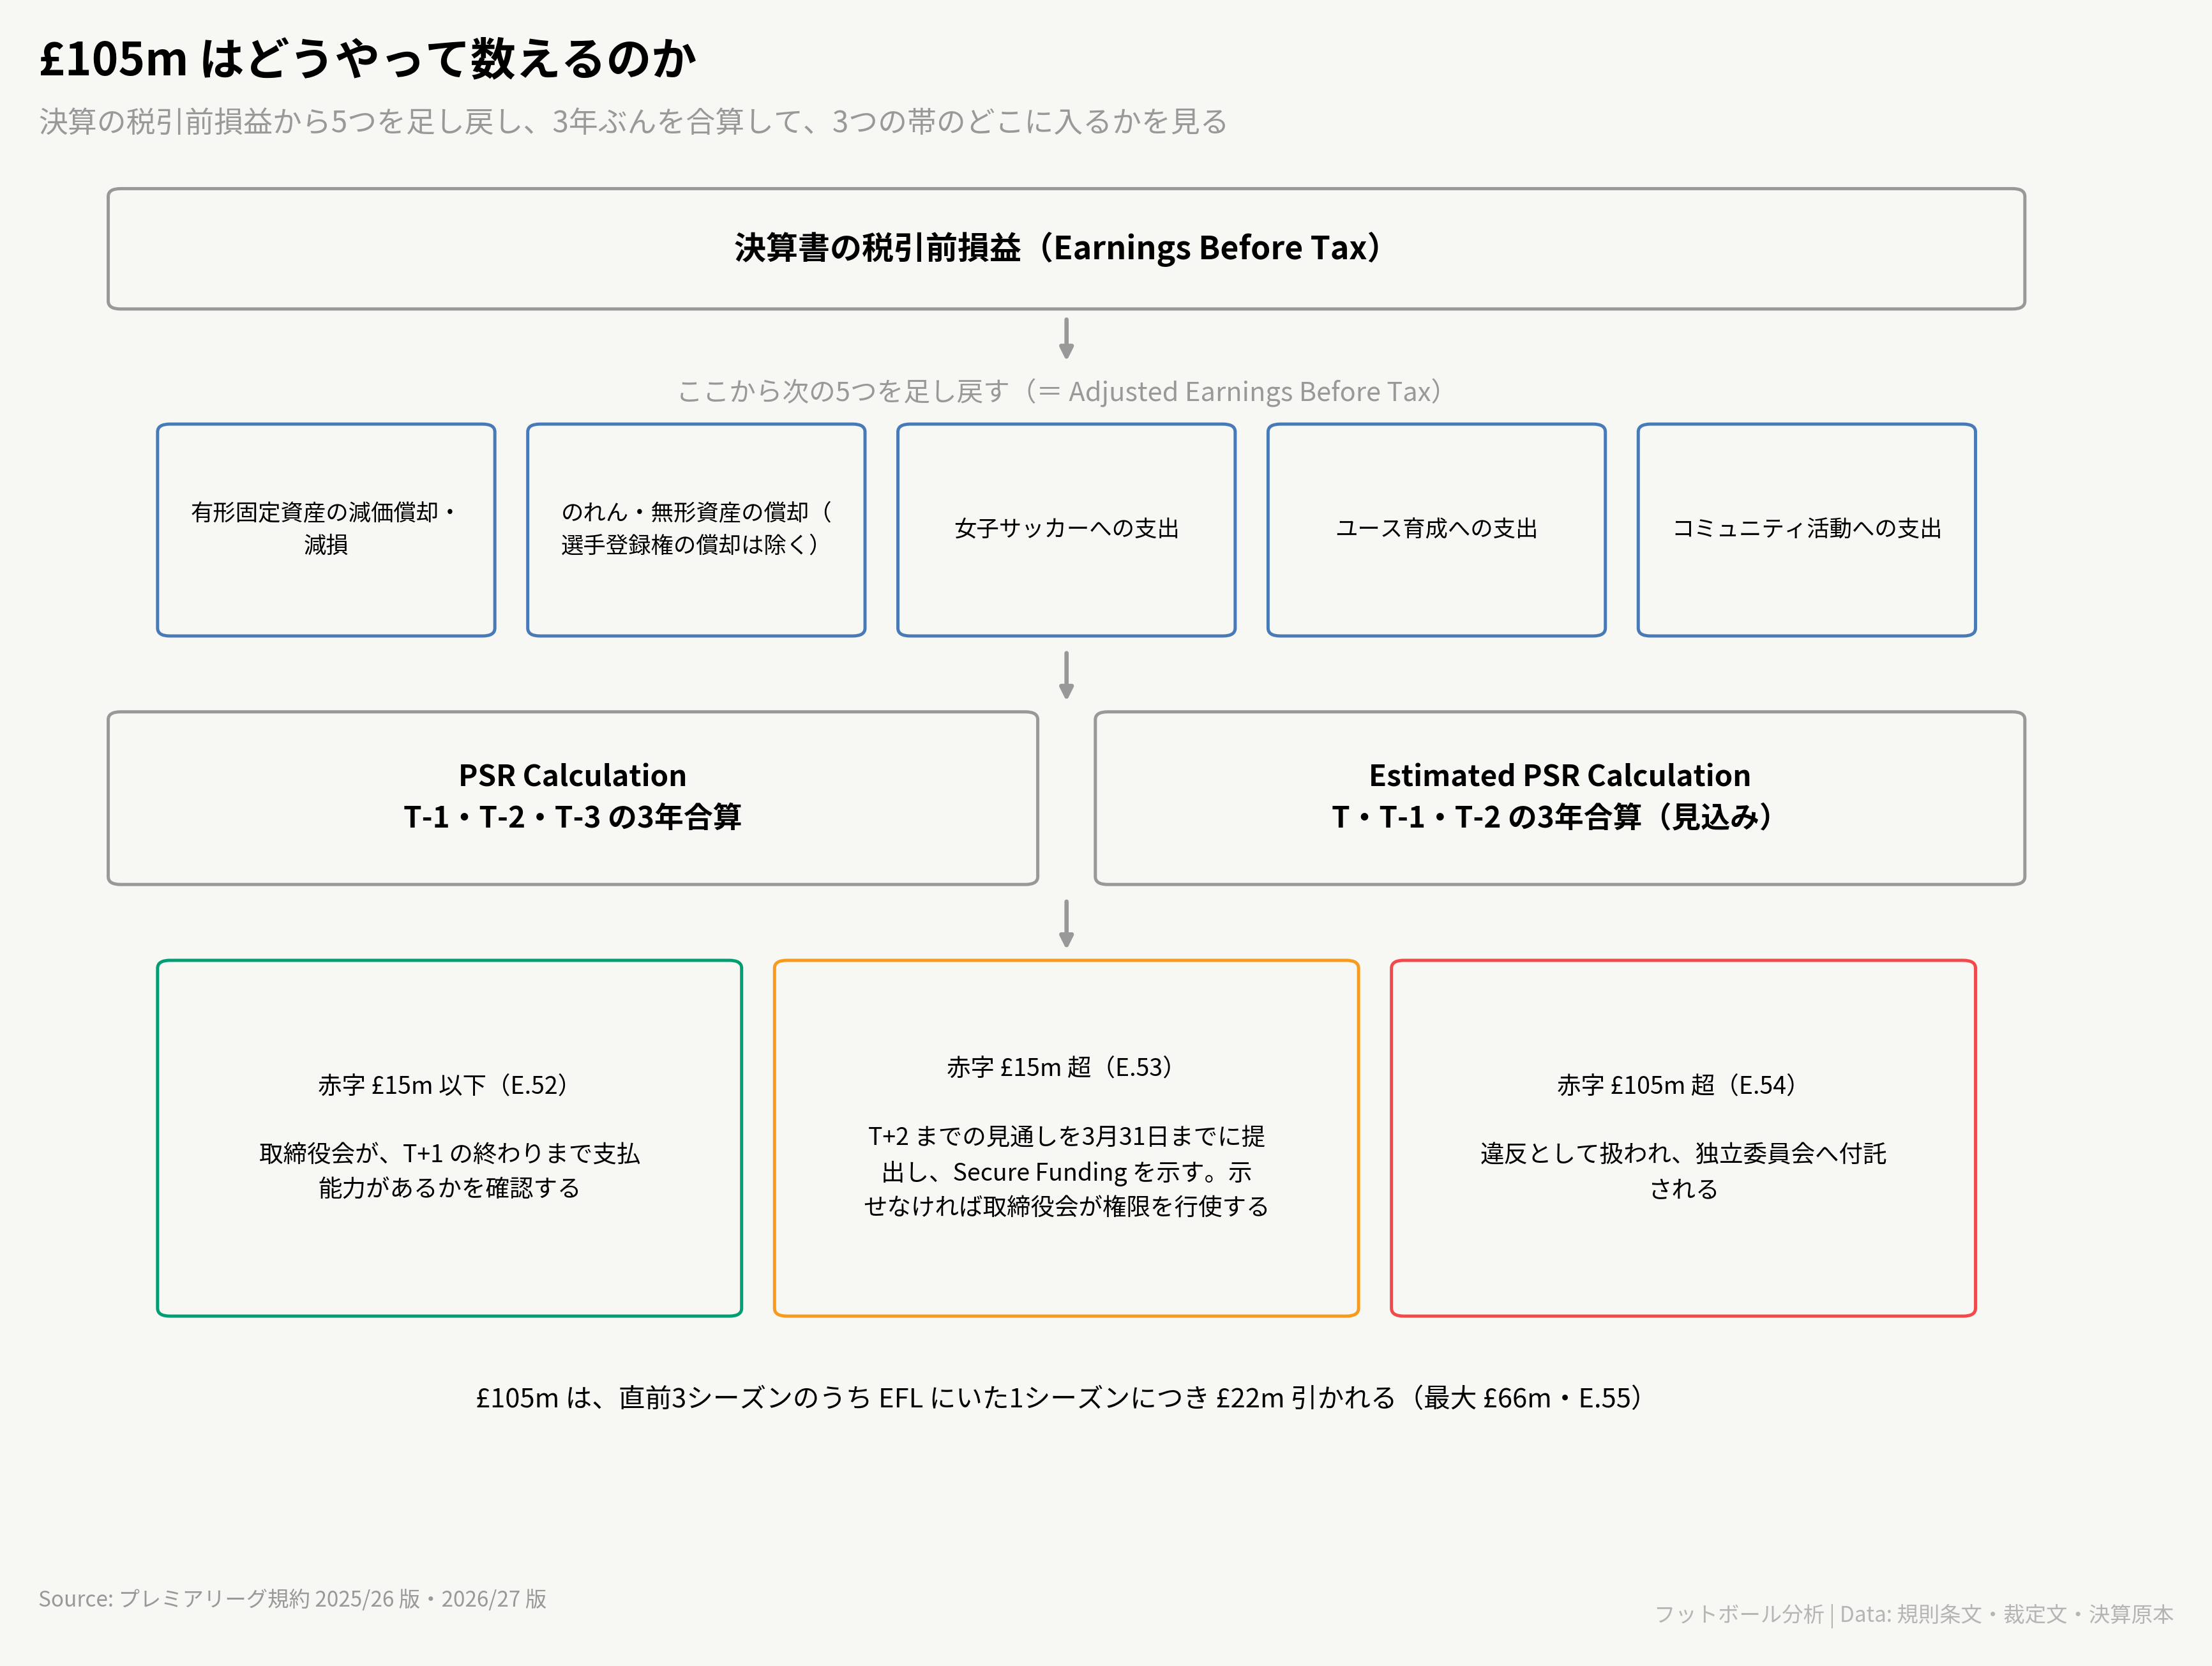
PSR の計算と、超過額に応じた3段階の扱い。£105m は最後の関門で、その手前にもう1つ関門がある。
出発点は、決算書に載っている税引前の損益です。
そこから、いくつかの費用を足し戻します。
足し戻すというのは、「その費用は無かったことにして計算し直す」という意味です。
足し戻すのは4種類です。
- スタジアムなど有形固定資産の減価償却と減損
- のれんやソフトウェアなど、選手登録権以外の無形資産の償却
- 女子サッカーへの支出
- ユース育成への支出と地域貢献活動への支出
見てのとおり、UEFA の FFP が費用から除いていたものとほぼ同じ発想です。
スタジアムを建てること、若手を育てること、女子チームを持つこと、地域に還元すること。
この4つは「良い赤字」として扱われ、規制の対象から外れます。
ここで選手登録権の償却だけは足し戻さないという点が効いてきます。
移籍金の償却は、しっかり赤字として数えられます。
つまり PSR は、設備と育成には寛容で、選手の買い集めには厳しいという価値判断を、計算式のかたちで表明していたことになります。
こうして調整した各年の損益を、3年ぶん足し算します。
その合計が £105m の赤字を超えたら違反です。
ただし、超えるかどうかは「白か黒か」の一段構えではありませんでした。
実際には3つの段があります。
第1段は、見込みの赤字が £15m 以下の場合です。
このときリーグの取締役会は、そのクラブが翌年度の終わりまで支払いを続けられるかどうかを確認するだけです。
第2段は、見込みの赤字が £15m を超える場合です。
ここからは扱いが変わります。
クラブは2年先までの財務見通しを3月31日までに提出し、あわせて Secure Funding を示さなければいけません。
これは「赤字を埋めるお金が確実に用意されている」ことを示す証拠のことです。
示せなければ、取締役会は移籍の登録を止めるなどの権限を行使できます。
そして Secure Funding は、貸付であってはいけません。
規則にそう明記されています。
認められるのは株式の払い込みか、それに準ずる法的拘束力のある約束と担保だけです。
オーナーがお金を貸してくれる、では足りないのです。
ここでも制度は「オーナーの資産」ではなく「クラブに入った資本」を見ています。
第3段が、実績の赤字が £105m を超えた場合です。
このときクラブは違反として扱われ、取締役会は独立した委員会へ案件を付託しなければなりません。
ここから先は、あとの章で見る「裁判」になります。
もうひとつ、昇格クラブのための調整があります。
下部リーグに在籍していたシーズン1つにつき £22m ずつ、上限が引き下げられます。
最大で3シーズンぶん、£66m の減額です。
下部リーグの収入で3年ぶんの上限を丸ごと使えてしまうのは筋が通らない、という理屈です。
この一文が、後にノッティンガム・フォレストの案件で決定的な意味を持ちます。
昇格したばかりだった同クラブの上限は、£105m ではなく £61m でした。
PSRの判定時期と提出期限
条文の細部で、実務に効くところを拾っておきます。
まず年度のずれです。
違反の判定に使う3年は、当年ではなく T-1・T-2・T-3、つまり1年ずれた過去3期です。
一方で「見込み」の計算のほうは T・T-1・T-2 を使います。
確定した違反は過去を見て、予防的な監視は現在を含めて見る、という二重構造になっています。
提出の期限は2つありました。
毎年3月31日までに、前期の決算書と当期の見込み損益、そして計算書を提出します。
そして12月31日までに、前期の確定した計算を提出します。
「税引前の損益」という言葉も、規則の中で定義されています。
減価償却と利息を引いたあと、税金を引く前の数字。
つまり借入金の利息は、そのまま赤字として数えられます。
ただしスタジアム建設に直接ひもづく利息は別扱いになる余地があり、この論点が実際にエヴァートンの案件で争われました。
さらに、降格したクラブの扱いも書かれています。
リーグから降格しても、最後のシーズンに関する義務を果たし終えるまでは、規則に拘束され続けるという条文です。
これがなければ、赤字を出して降格すれば逃げ切れてしまいます。
もっとも、この「逃げ切り」を実際にやってのけたクラブが1つだけありました。
その話は第11章でします。
第9章 あなたのクラブは大丈夫だったのか
ルールの説明が続いたので、ここで実際に計算してみます。
8クラブの決算書を並べて、3年ぶんの PSR をおおよそ再現します。
先に断っておくと、これは近似です。
理由は第1章の最後に書いたとおりで、女子サッカーとユース育成と地域貢献にいくら使ったかが、決算書に金額として載っていないからです。
本来ならその3つは足し戻せますが、公開されている決算書からは引き出せません。
したがってここで出す数字は、実際の PSR より厳しめに出ます。
足し戻せるのは、決算書に金額が載っている有形固定資産の減価償却だけです。
それでも、この一項目を足し戻すだけで景色がかなり変わります。
対象は 2022-23・2023-24・2024-25 の3シーズンにあたる決算期です。
決算が公表されている直近の3年で、実際にリーグが判定に使った窓のひとつでもあります。
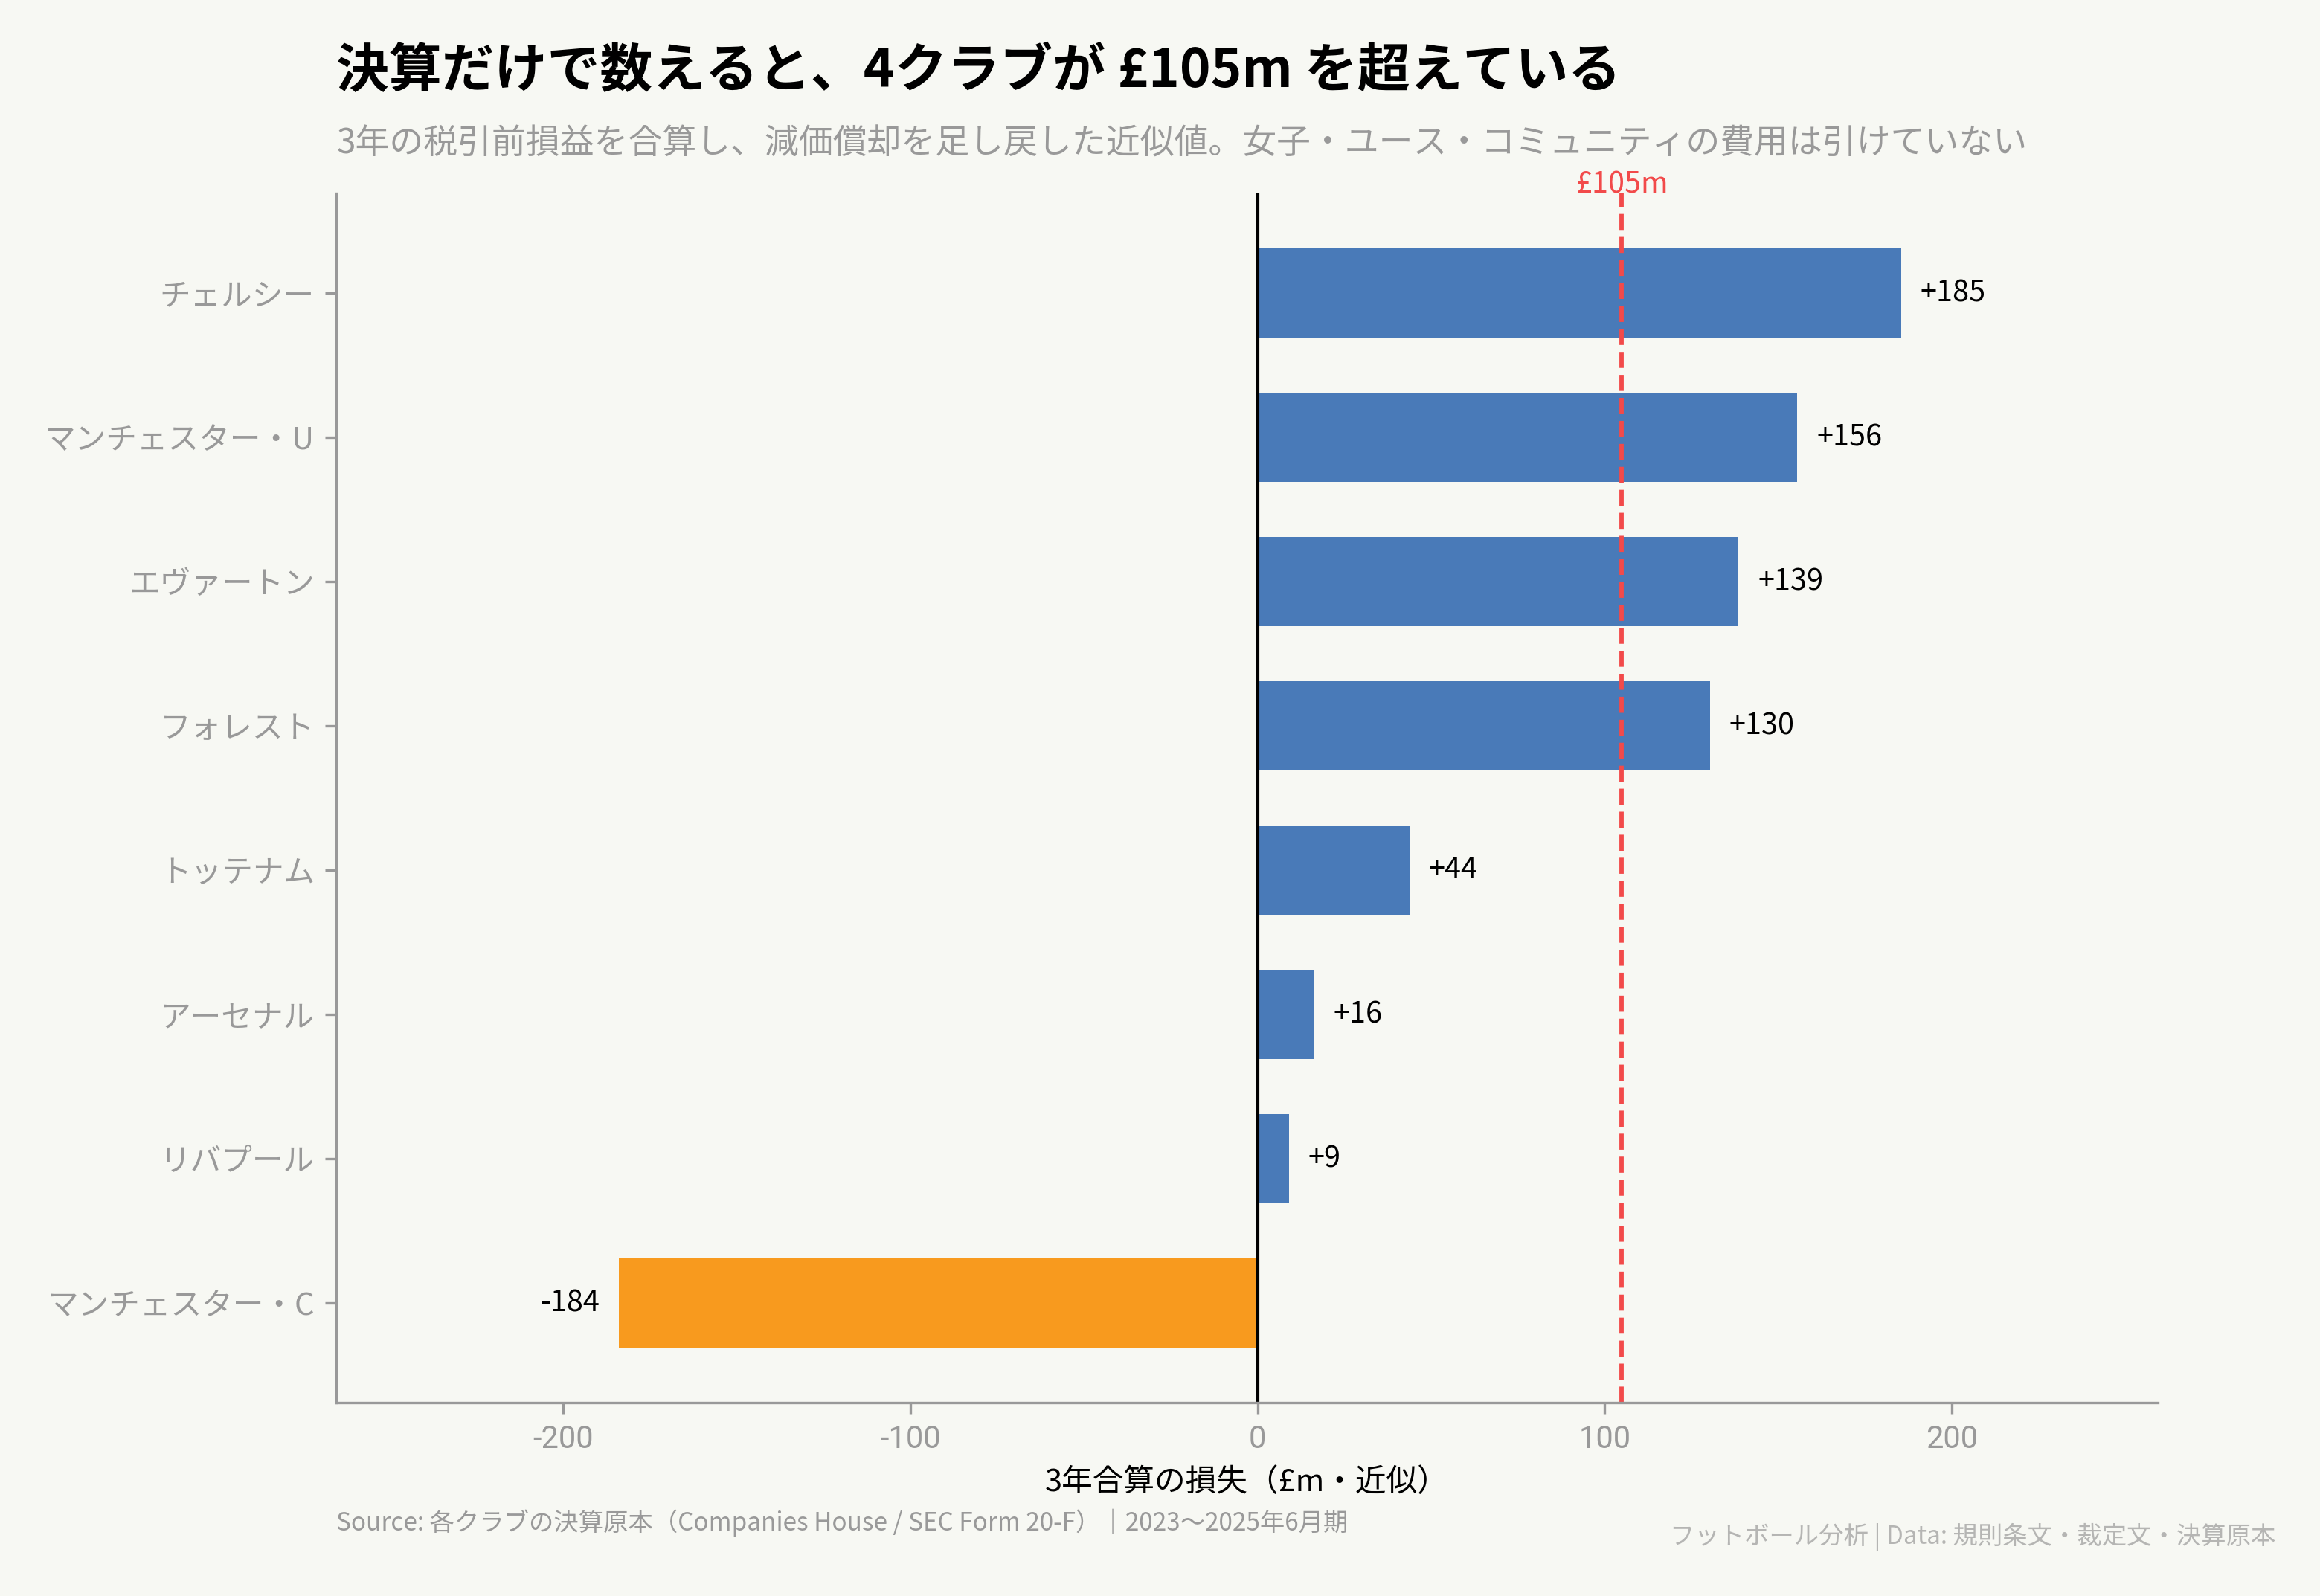
8クラブの3年合算。棒が £105m の線を越えているクラブと、越えていないクラブ。
結果はこうなりました。
チェルシーが £185.5m で最も大きく、次がマンチェスター・ユナイテッドの £155.6m。
エヴァートンが £138.6m、ノッティンガム・フォレストが £130.4m と続きます。
この4クラブが、近似の計算では £105m の線を越えています。
一方でトッテナムは £43.7m、アーセナルは £16.2m、リバプールは £9.1m。
そしてマンチェスター・シティだけは、3年合計で黒字です。
調整後の数字は £184.1m の黒字になります。
この並びの意味を、1つずつほどいていきます。
まずトッテナムです。
税引前では3年で £241.3m の赤字を出しており、実は8クラブで最大の赤字です。
それが調整後には £43.7m まで縮みます。
理由は減価償却で、3年で £197.6m を足し戻しています。
これは新スタジアムの償却です。
スタジアムに投資した結果としての赤字は、PSR ではほとんど無害なのです。
第8章で見た「良い赤字」の思想が、そのまま数字に出ています。
次にアーセナルとリバプールです。
どちらも税引前では赤字ですが、規模が £71.2m と £50.9m と控えめで、減価償却の足し戻しで一気に小さくなります。
余裕は £88.8m と £95.9m。
この2クラブは、上限に近づいてすらいませんでした。
マンチェスター・シティが黒字なのは、収入の大きさもさることながら、選手売却の使い方が効いています。
第2章で見たとおり、売却益はその年に一括で乗ります。
毎年安定して売却益を積める体制があると、収支は動かしやすくなります。
問題は上位4クラブのほうです。
チェルシーの £185.5m は、上限を £80.5m 超えています。
ただし、この数字は額面どおりには読めません。
というのも、チェルシーはこの3年のあいだにグループ内で資産を売って大きな利益を計上しているからです。
ホテル2棟を関係会社へ売って £76.5m、女子チームを同じグループの別会社へ £200.0m で売って £198.7m。
これらは税引前の損益に含まれているので、上の計算にも入っています。
もしこの2件が無ければ、赤字はさらに £275m ほど大きく出ていたことになります。
つまり £185.5m は、グループ内の売却で大きく圧縮された後の数字です。
実態の重さは、額面よりも上にあります。
一方で第12章で見るとおり、規則の側はこうした取引を計算から除くことがあります。
だから £80.5m の超過が、そのまま違反の額になるわけでもありません。
チェルシーは、帳簿が実態より軽く見えているクラブです。
マンチェスター・ユナイテッドの £155.6m は、同じ超過でも中身が違います。
見え方を軽くする特殊な取引はなく、営業の赤字がそのまま積み上がっています。
帳簿の数字が、ほぼ実態どおりのクラブだということです。
第3章でカゼミーロやサンチョの話をしたのは、この背景があるからです。
契約満了で高年俸の選手が抜ければ、その額は翌年から丸ごと消えます。
移籍金がゼロでも意味がある、というのは、この帳簿を見れば納得できます。
エヴァートンとフォレストは、実際に勝ち点を引かれた2クラブです。
ただし処分の対象になった年度は、上の3年とはずれています。
その話は次の章でします。
上限までの余裕を並べ替えると、順位はこうなります。
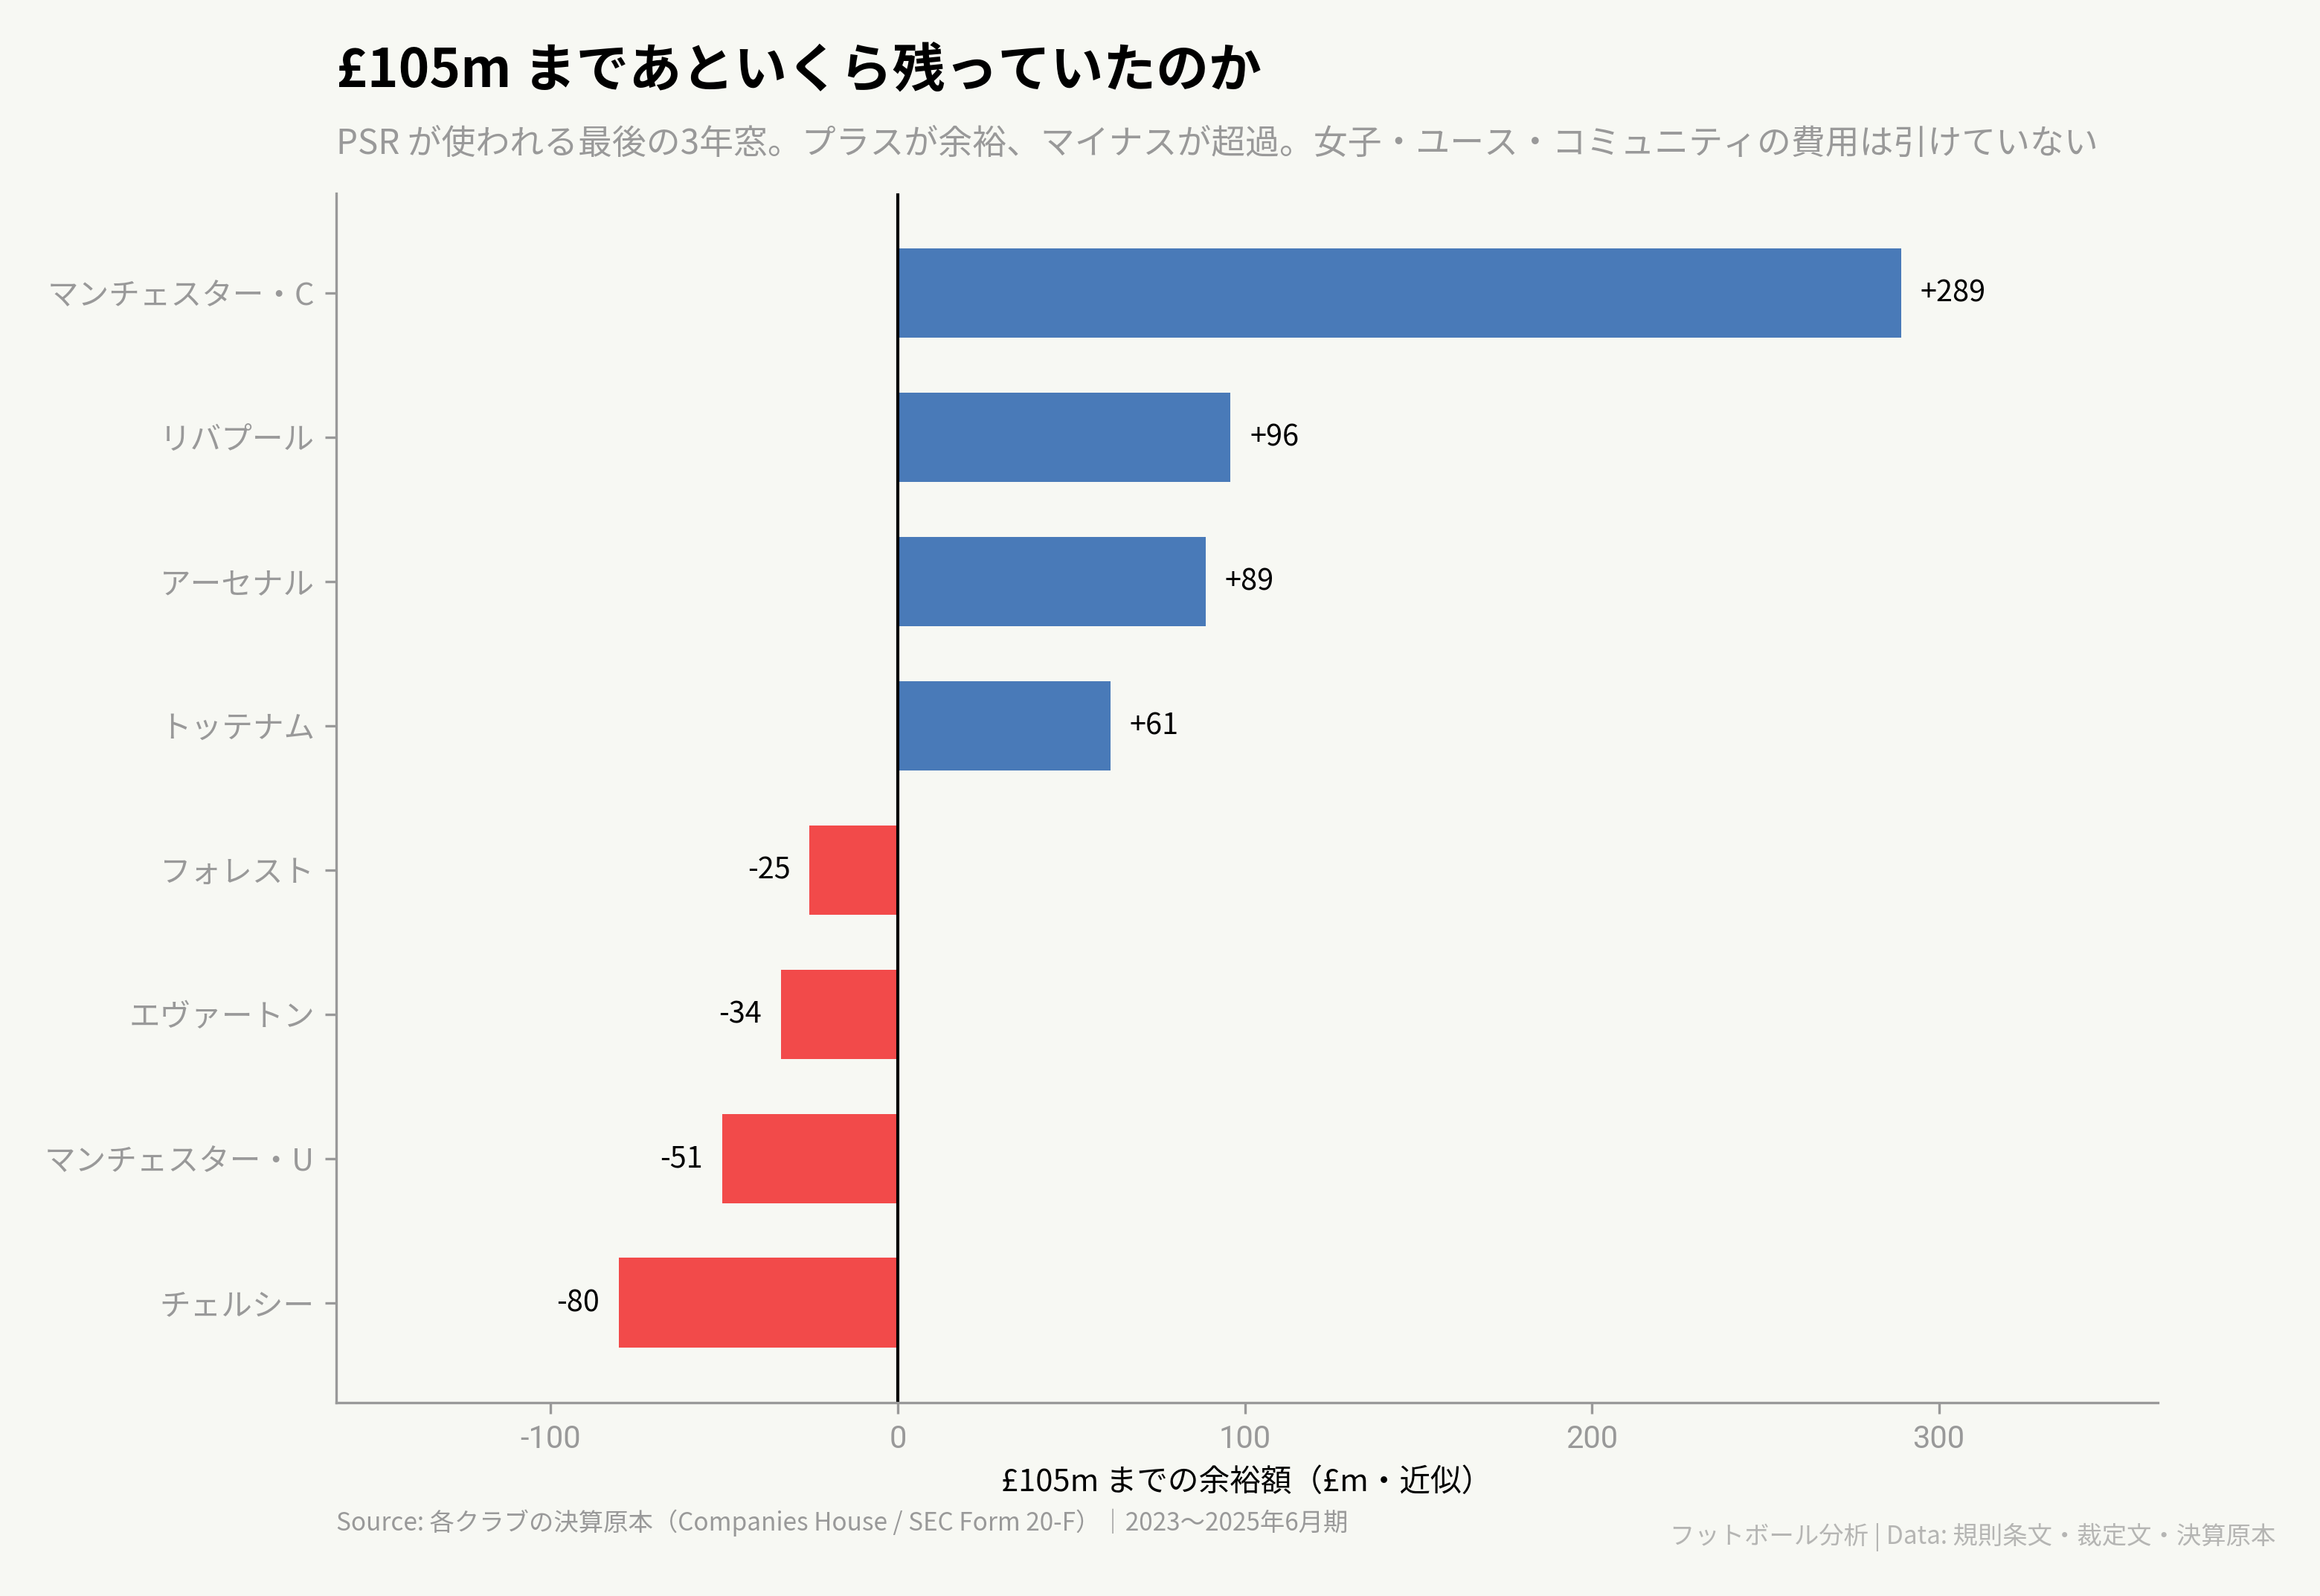
£105m までの余裕額。左に行くほど危険で、右に行くほど自由に使えた。
余裕がマイナスの4クラブと、£60m 以上余っている4クラブに、きれいに分かれました。
真ん中がほとんどありません。
「上限すれすれで綱渡りしていたクラブ」は、この3年に関しては存在しなかったことになります。
そしてこの図は、移籍市場でのふるまいの説明にもなっています。
右端のクラブは、夏に大型補強をしても3年合算に余裕があります。
左端のクラブは、1人買う前に1人売らなければいけません。
「あのクラブは PSR があるから動けない」という説明は、この図の左側にいるクラブについてだけ正しいわけです。
8クラブのPSR再現、その限界
この再現がどこまで信用できるのかを、正直に書いておきます。
過小に出る要因はひとつだけです。
上に書いたとおり、女子・ユース・地域貢献の費用を足し戻せていません。
足し戻せば、どのクラブの数字も今より小さくなります。
つまり上の計算は実際より厳しいので、「線を越えていない」という結論はほぼ安全ですが、「越えている」という結論には幅があります。
比較可能性を損なう要因はいくつかあります。
アーセナルとリバプールは5月末決算で、他は6月末決算です。
シティとフォレストは単体決算で、他の6クラブは連結です。
トッテナムだけ会計基準が違います。
そして「減価償却」の中身も一様ではなく、トッテナムの場合はスタジアムが、他のクラブでは訓練施設や設備が中心になります。
もうひとつ、決算の期間そのものが12か月でない年もあります。
フォレストは期末を1か月ずらした年に13か月決算になっており、ニューカッスルは逆に11か月の決算期を挟んでいます。
年換算されていないので、前後の年と単純には比べられません。
最後に、実際の判定との突き合わせです。
裁定文で確定している数字は、エヴァートンが2022年決算期までの3年で £19.5m 超過、翌年の案件で £16.6m 超過。
フォレストが2023年決算期までの3年で £34.5m 超過です。
上の近似計算とは対象の年度が違うので直接は比べられませんが、桁の感覚としては大きく外れていません。
少なくとも「決算書を素直に足し合わせただけでは、実際の PSR にかなり近いところまで行ける」とは言えます。
第10章 勝ち点はこうして引かれた
2023年11月、エヴァートンに勝ち点10の減点が科されました。
プレミアリーグの歴史で、財務規則の違反を理由とした減点はこれが初めてです。
翌年2月には上訴審がこれを 6点に差し替え、その2か月後には別の年度の違反でさらに2点が加わりました。
同じ時期、ノッティンガム・フォレストにも 4点の減点が下されています。
これらの数字は、どうやって決まったのでしょうか。
答えを先に言うと、決まった計算式はありませんでした。
一件ずつ、独立した委員会が判断していたのです。
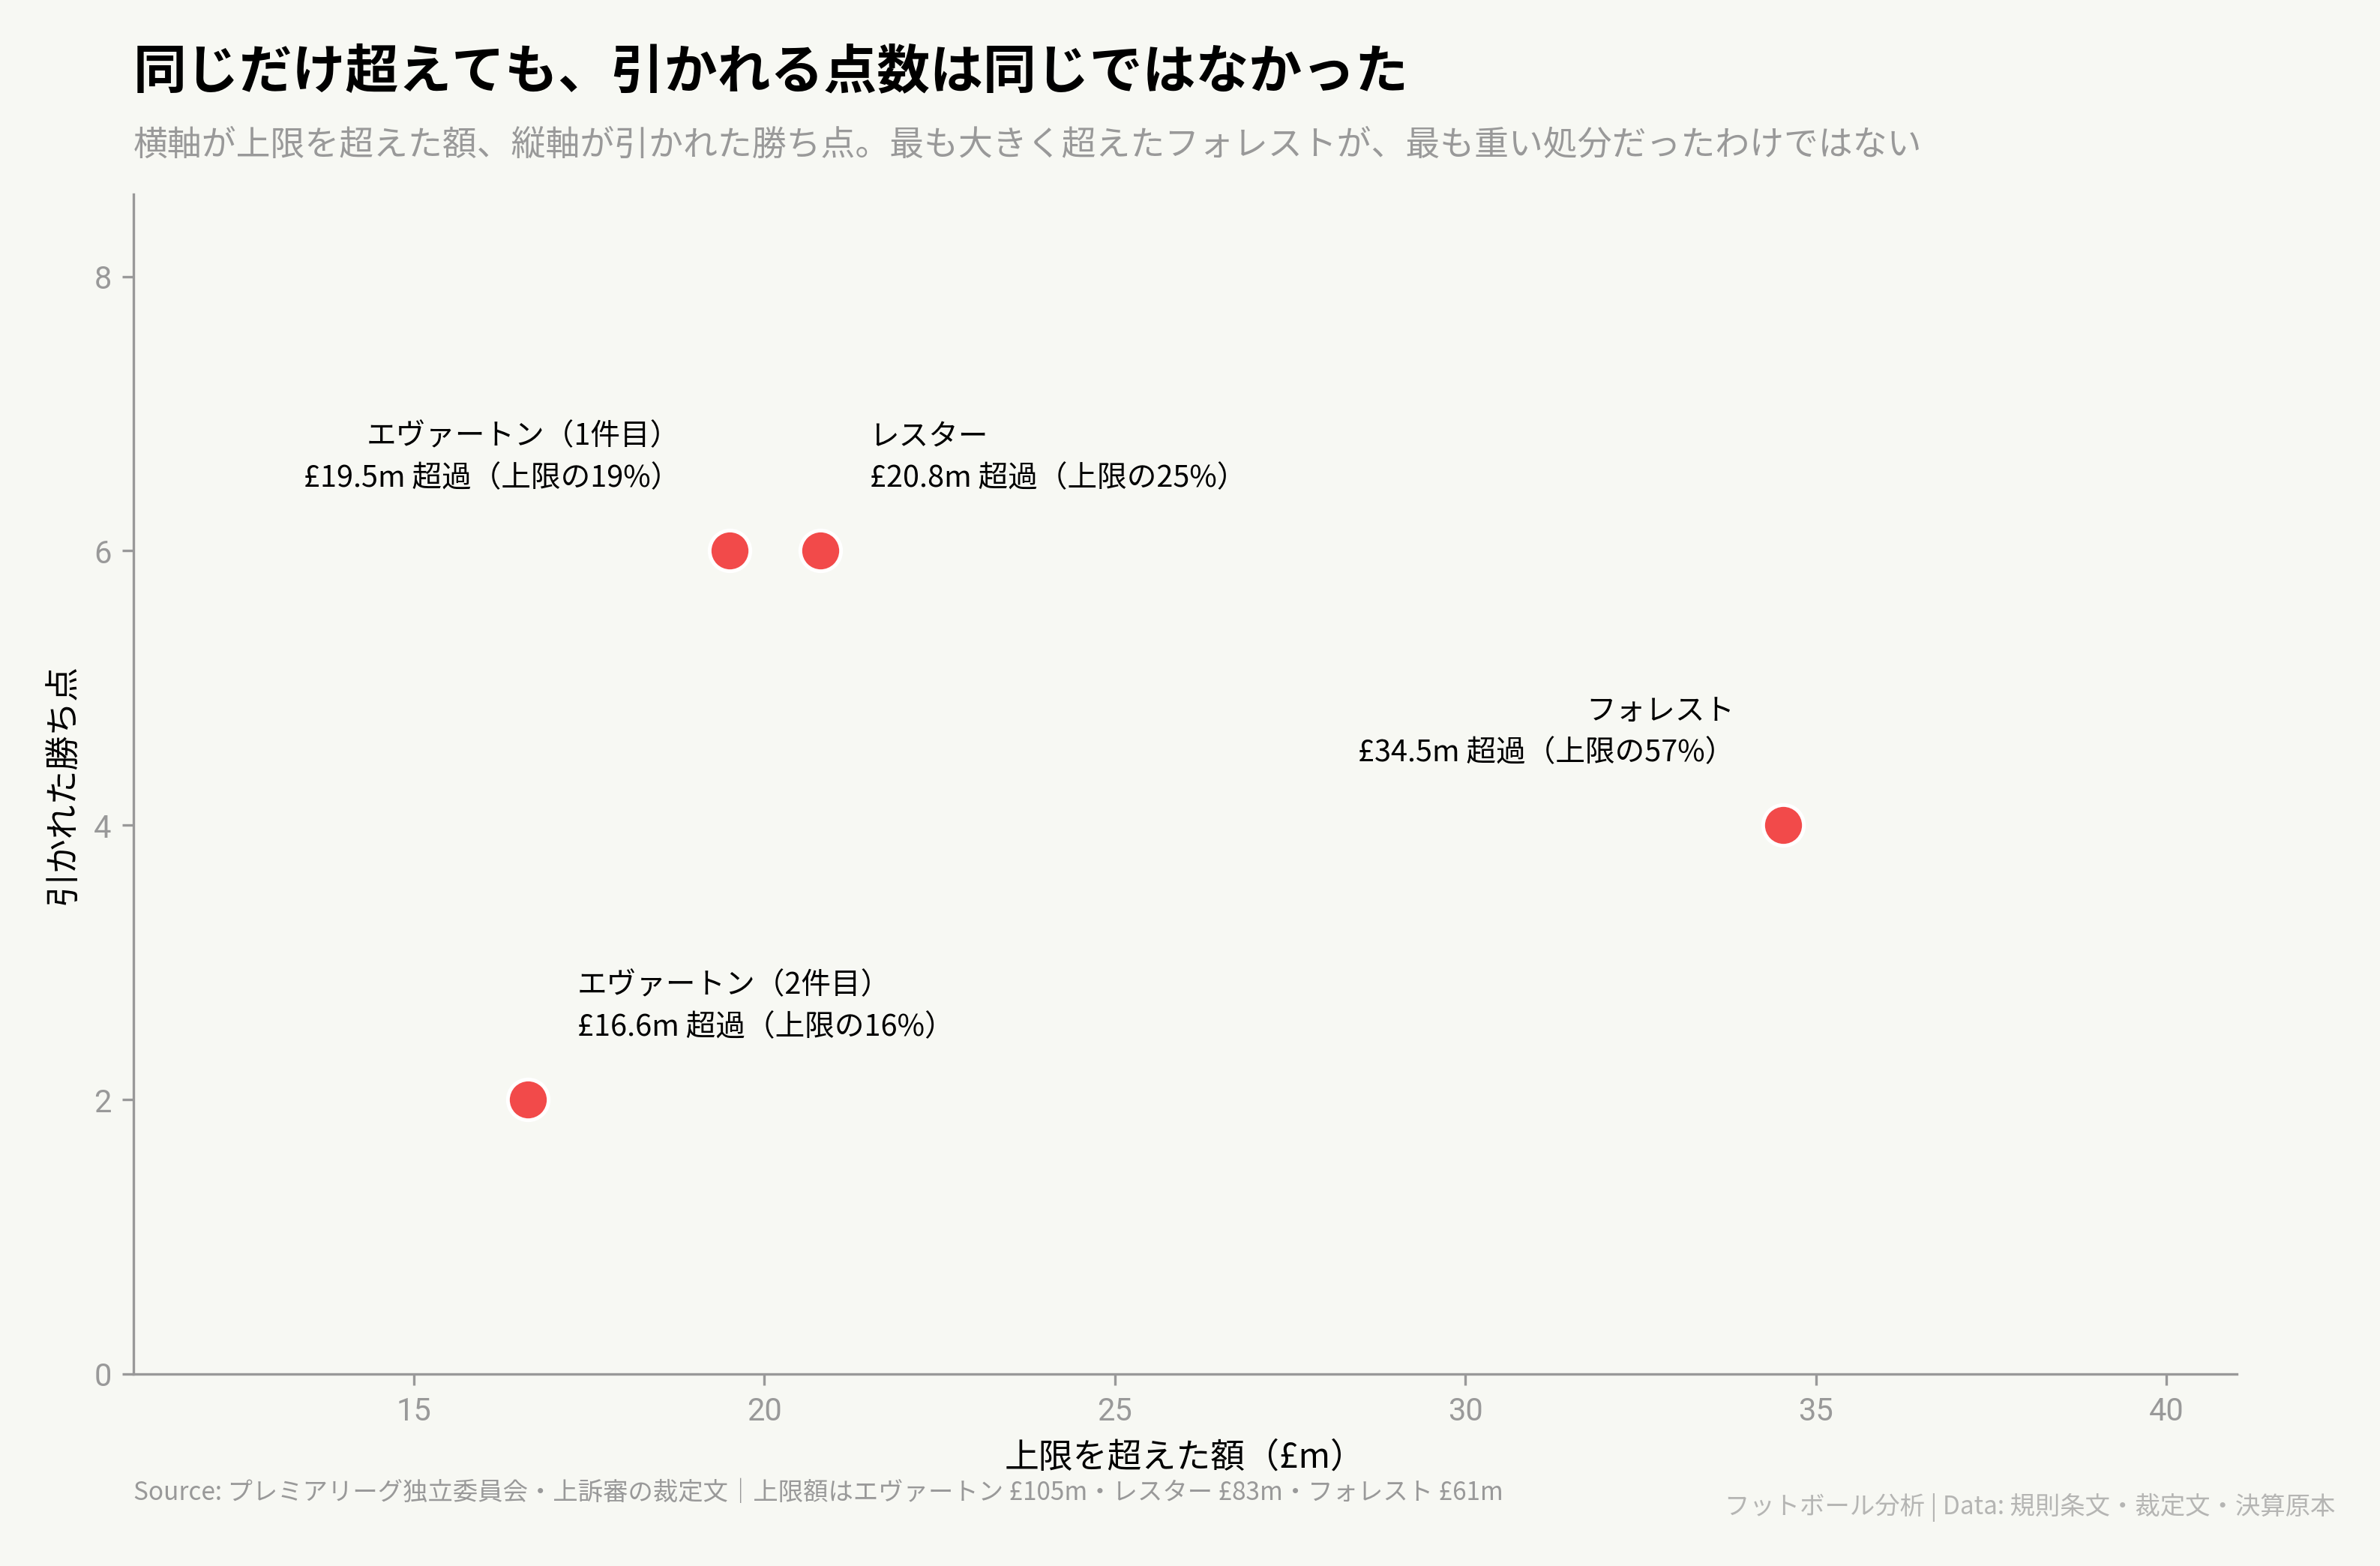
超過額と減点数の関係。同じ超過額でも点数が違い、直線には乗らない。
1件目:エヴァートン
最初の案件は、2022年決算期までの3年が対象でした。
リーグの主張は、調整後の3年合計が £124.5m の赤字、つまり £19.5m の超過というものです。
クラブ自身も違反そのものは認めていました。
委員会が重く見たのは、超過の理由でした。
決定文はこう書いています。
スタジアム開発の費用が原因ではない。
新しい選手を買い、しかも他の選手を売れなかったこと。
そして順位が予想を大きく下回ったこと。
6位を見込んでいたのに16位に終わり、それだけで £21m ほどの収入が消えた、と。
つまり「賭けに出て、外れた」というのが委員会の見立てでした。
そこに、もうひとつ加わります。
クラブはスタジアム関連の利息の扱いについて、リーグに対して不正確な説明をしていました。
上訴審の言葉を借りれば、クラブ自身が後に「客観的に誤解を招くものだった」と認めた内容です。
委員会が出した結論は、即時の10点減点でした。
クラブは上訴します。
上訴審は、結論だけを変えました。
6点です。
理由の組み立てが興味を引きます。
上訴審は「違反そのものが重大であり、それだけで3点に値する」という出発点を置きました。
そのうえで、超過額の大きさを加重の要素として加えます。
£20m 近い超過は明らかに大きく、他クラブに対する不公平を打ち消すには点数を引くしかない、と。
一方で、赤字の傾向が改善に向かっていたことは軽微な減軽として認めました。
そして最終的に、6点が「目的を達するための最小限にして十分な処分」である、と述べています。
執行猶予も検討されましたが、退けられました。
順位表の中の位置を直さないし、減点を受けないことによる分配金の有利さも直さない、というのが理由です。
ここで、制度の設計に関わる論点がひとつ出ています。
リーグの取締役会は、この案件の審理が始まる直前の2023年8月に、独自の量刑の指針をまとめていました。
中身は、出発点を6点とし、£105m を £5m 超えるごとに1点を加えるというものです。
かなり具体的な計算式です。
委員会はこれを採用しませんでした。
規則が委員会に与えているのは広い裁量であって、そこに固定した式を持ち込むのは規則と整合しない、という理屈です。
そして最後にこう書いています。
リーグが計算式を義務づけたいなら、規則にそう書けばよい。
この一文は、3年後に現実になります。
2件目:エヴァートン
同じシーズンの4月、エヴァートンは別の年度でもう一度処分を受けます。
2023年決算期までの3年で、£16.6m の超過。
上限に対して 15.8% の超過にあたります。
このときの委員会は、量刑の道筋をはっきり示しました。
まず、違反があった時点で3点。
これは前の上訴審の考え方をそのまま引き継いだものです。
そこに超過額の大きさを反映して2点を足し、出発点は5点。
リーグ側からの加重の主張はありませんでした。
そこから減軽です。
1件目の処分と対象年度が重なっていることを理由に 2点。
スポンサー収入を失った事情と、違反を最初の機会に認めたことをあわせて 1点。
合わせて3点が引かれ、最終的に2点になりました。
決定文は、フォレストの案件との釣り合いにも触れています。
フォレストの減軽前が6点、エヴァートンの2件を合わせた減軽前が9点。
2年続けて上限を超えた以上、より高いのは筋が通る、という説明です。
3件目:ノッティンガム・フォレスト
フォレストの案件は、上限の額そのものが違いました。
第8章で見たとおり、下部リーグにいたシーズン1つにつき £22m ずつ上限が下がります。
昇格したばかりのフォレストは、直前の3シーズンのうち2シーズンを下部で過ごしていました。
したがって上限は £105m ではなく、£61m です。
そして3年合計の赤字は £95.5m。
超過額は £34.5m になりました。
金額ではエヴァートンの1件目より大きく、上限に対する比率では 56.6% という、この4件のなかで突出した数字です。
委員会の組み立ては、こうでした。
重大な違反であるという理由で3点。
超過の規模がエヴァートンより大きいことを理由に、さらに3点を加えて出発点は6点。
ただしエヴァートンにあった「不正確な情報の提出」に相当する事情はない、とも明記しています。
減軽は、早期に違反を認めたことと、調査への協力をあわせて2点。
結果は 4点の即時減点でした。
クラブは上訴しましたが、退けられています。
こうして4つの事例を並べると、同じ制度の下でも点数が一直線に並ばないことが分かります。
£19.5m の超過で6点、£16.6m の超過で2点、£34.5m の超過で4点。
超過額だけを見れば逆転しているところがあります。
不合理に見えるかもしれませんが、これは制度がそう設計されていたからです。
PSR の処分は、量刑でした。
超過額は要素のひとつにすぎず、加重と減軽を積み上げて、最後は委員会の裁量で決まる。
刑事裁判に近い構造です。
そしてこの「読めなさ」こそが、次に来る制度が捨てたものでした。
減点を軽くする事情、しない事情
減軽として何が認められ、何が認められなかったかを見ると、委員会の考え方がよく分かります。
認められなかったものの例です。
プロサッカークラブにつきものの浮き沈み。
自分たちの経営判断の結果として生じた損失。
「もう少しで守れていた」という主張。
そして、処分がクラブに与える影響そのもの。
認められたものは限られています。
赤字の傾向が改善していること。
違反を最初の機会に認めたこと。
すでに重なる年度で処分を受けていること。
そして、予見できない外部の事情で収入を失ったこと。
つまり基準は「通常の経営の範囲を超えた事情かどうか」でした。
これは減軽の余地をかなり狭く見積もる立て付けです。
もうひとつ、フォレストの決定に興味深い一節があります。
下部リーグの側には、量刑の指針が実在していました。
違反の金額の規模を反映して、下限3点から上限12点という幅のなかで減点を決める構造です。
実際の事案でも出発点として使われており、過去には出発点の12点がそのまま科され、上訴で6点に半減された例もあります。
フォレストの委員会はこの指針を参照したうえで、その構造をプレミアリーグへそのまま持ち込むことはできないと述べました。
一方のプレミアリーグには、規則に組み込まれた指針がありませんでした。
先に見た2023年8月の取締役会の指針が委員会に退けられたのも、それが規則ではなかったからです。
同じ国の同じ競技で、片方は違反の重さを測る物差しを持ち、片方は持っていなかったわけです。
第11章 こぼれた事案
エヴァートンとフォレストの話は、制度が働いた例です。
この章では、制度の縁からこぼれた2つの事案を見ます。
片方は罰から一度は逃げたクラブ、もう片方は罰では終わらなかった余波です。
逃げ切ったレスター
レスター・シティは 2022-23 シーズンを最後に降格しました。
その最後のシーズンの決算について、リーグは£24.4m の超過があると主張し、案件を委員会に持ち込みます。
調整後の3年合計が £129.4m の赤字、というのがリーグの計算でした。
ところがこの案件は、赤字の中身が争われる前に終わりました。
争点になったのは、そもそもこのクラブに規則が適用されるのかという一点です。
第8章の最後に触れたとおり、規則には「降格しても最後のシーズンに関する義務を果たすまでは拘束される」という条文があります。
これがあるから、赤字を出して降格すれば逃げられる、という事態は防げるはずでした。
問題は日付でした。
プレミアリーグの規則では、クラブがリーグの構成員でなくなる日が定まっています。
一方で、赤字の計算は決算期が終わってからでないとできません。
レスターの場合、決算期の締めの日を動かしていたため、計算が可能になった時点ではもうリーグの構成員ではなくなっていたのです。
上訴審の結論は、こうでした。
問題の条文は、その時点のレスターには適用されない。
したがって違反もないし、委員会には管轄もない。
判断を書いた上訴審自身が、この結論の座りの悪さを認めています。
決定文にはこうあります。
この結論は、クラブが決算期をどこに置くかという偶然の判断に左右されている。
そしてその原因は、規則どうしの間にある食い違いにある、と。
財務ルールは、構成員の資格に関する条文を勘定に入れずに書かれていたようだ、とまで書かれています。
規則の穴です。
悪意の抜け道というより、条文どうしの噛み合わせの問題でした。
もっとも、話はここで終わりませんでした。
その後の年度について、改めて案件が持ち込まれます。
このときレスターは下部リーグに1シーズン在籍していたので、上限は £105m ではなく £83m。
そして超過額は £20.8m と認定されました。
すでに下部リーグにいるクラブに、プレミアリーグが勝ち点を引くことはできません。
そこで委員会が採ったのは、下部リーグに対して6点の減点を科すよう勧告するという形でした。
出発点は7点で、赤字の傾向が改善していたことを理由に1点減らしています。
もし勧告が実行されない場合に備えて、£9.6m の罰金という代替案も置かれました。
さらに、この案件にはもうひとつの違反が絡んでいます。
クラブは求められた決算書を提出しませんでした。
委員会はこれを別建ての処分にはせず、減軽の判断に織り込む形で扱っています。
つまり、協力的な態度への上乗せの減軽を認めない理由として使ったのです。
そして、この勧告は宙に浮きませんでした。
委員会の決定が出た2026年2月、下部リーグの理事会はその同じ日に勧告を承認し、6点はその場で順位表から引かれています。
代替案の罰金は、勧告が実行された以上、使われずに終わりました。
クラブとリーグの双方が上訴しましたが、2026年4月、どちらの上訴も退けられました。
そしてレスターは、この減点を受けたシーズンの終わりに、3部リーグへの降格が確定しています。
では、レスターは逃げ切ったのでしょうか。
最初の年度については、逃げ切りました。
管轄がないという判断で手続は終わり、リーグが主張した超過は中身を判断されないまま、処分もなく消えています。
しかし翌年度については、下部リーグまで追いかけられて執行されました。
逃げ切れたのは、1年だけだったのです。
規則の穴は、1年遅れで塞がれたと言えます。
ただし塞いだのは条文の改正ではなく、個別の判断の積み重ねでした。
罰では終わらなかったバーンリー
もうひとつの事案は、処分そのものではなくその先の話です。
エヴァートンの案件が審理されていた2023年5月、5つのクラブが手続への参加を申し立てました。
リーズ、ノッティンガム・フォレスト、サウサンプトン、レスター、そしてバーンリーです。
いずれも、当該のシーズンに降格したか、降格を争っていたクラブです。
言い分は単純です。
もし違反がなければ、順位は変わっていたかもしれない。
自分たちは損害を受けた可能性がある、と。
これは思いつきの主張ではありません。
プレミアリーグの規則には、規則違反によって損害を受けたと主張するクラブが、同じ手続の中で賠償を請求できる仕組みが用意されています。
違反が立証された場合に委員会が科しうる制裁の並びのなかに、損害を受けたクラブへの賠償を命じる権限が置かれているのです。
委員会には、そのための証拠の提出を認める権限もあります。
理屈はこうなります。
財務ルールの違反とは、使ってはいけないお金で選手をそろえるということであり、順位表の上での不当な優位を生みます。
その優位の分だけ順位を押し下げられたクラブがいれば、降格による収入の喪失という損害が生じます。
勝ち点の減点は順位表を直しますが、すでに降格したクラブの損害までは直しません。
その部分を埋めるのが、賠償の役割です。
審理を主宰した委員長の判断は、こうでした。
5クラブを手続の当事者に加えることはできない。
違反があったかどうかの争いに参加させることもできないし、関係書類を見せることもできない。
理由は、そこには商業的に機微な情報が含まれるからであり、また、告発するのはリーグの仕事だからです。
一方で、こうも述べています。
もし違反が認定されれば、委員会は賠償を認めたいと考えるかもしれない。
そして、違反が認定された場合にはリーグは直ちに決定文の写しを5クラブに渡し、各クラブは28日以内に賠償請求を進めるかどうかを通知しなければならない、と指示しました。
そしてバーンリーは、実際にその先へ進みました。
減点が確定した後の2024年3月、エヴァートンへ請求の意思を通知します。
審理が行われたのは、2025年9月から10月にかけての10日間でした。
そして2026年6月、委員会はこの請求を認めます。
認定の骨子はこうです。
2021-22 シーズンのバーンリーは18位で降格し、エヴァートンとの差は2順位・勝ち点4でした。
バーンリー側は、エヴァートンが規則を守っていれば降格していたのはエヴァートンのほうで、自分たちは残留していた可能性が高い、と統計モデルで論証します。
エヴァートン側も反対のモデルを出し、委員会は双方を突き合わせたうえで、違反と降格の因果を認めました。
金額はこうなりました。
バーンリーの請求は約 £51.7m。
委員会が認定した損害は利息を除いて £26.0m、利息を含めた賠償額は £35,038,000 です。
ただし、これで確定というわけではありません。
エヴァートンは決定を不服として上訴しており、本稿執筆時点で結論は出ていません。
残る4クラブの請求がどうなるかも、まだ結論が出ていません。
ここが PSR の見落とされがちな側面です。
勝ち点の減点は、制裁の終わりではありませんでした。
民事の請求の入口であり、そして実際に、£35m という出口まで通じていたのです。
レスターとバーンリーが示した制度の限界
この2つの事案は、どちらも制度の限界を別の角度から示しています。
レスターの件で露呈したのは、事後に判定する制度の弱さです。
決算が締まってから違反が分かるので、判定の時点でそのクラブがまだ規制の対象なのか、という問題が必ず生じます。
プレミアリーグと下部リーグは別の団体で、別の規則を持っています。
その境目をまたいだ瞬間に、執行の根拠が揺らぐのです。
賠償請求の件で露呈したのは、制裁の射程の狭さです。
減点は、その季のリーグの中でしか意味を持ちません。
違反していたクラブの上に不当に置かれ、降格していったクラブにとっては、後から2点や6点が引かれても失われたものは戻りません。
だから規則は賠償の道を用意しているわけですが、この道は狭いままでは終わりませんでした。
手続の開始から決定まで3年かかったものの、最後には具体的な金額の賠償が命じられています。
ただし、請求できる範囲そのものには限定があります。
賠償の対象は、委員会が立証されたと認定した違反によって生じた損害だけです。
それ以外の言い分を、この手続に持ち込むことはできません。
ちなみに、この2つの弱点はどちらも「事後の判定」から生まれています。
次の制度が判定日を先に決めてしまう設計になったのは、この経験があってのことでした。
第12章 抜け道と対策のいたちごっこ
ルールがあれば、その内側で有利に立つ工夫が生まれます。
そして工夫が目立てば、ルールが書き換えられます。
この章では、その往復を3つ見ます。
1. 契約を長くすると、費用が薄くなる
第2章の算数を思い出してください。
£100m で5年契約なら、毎年の費用は £20m でした。
では、同じ £100m で8年契約にしたらどうなるでしょうか。
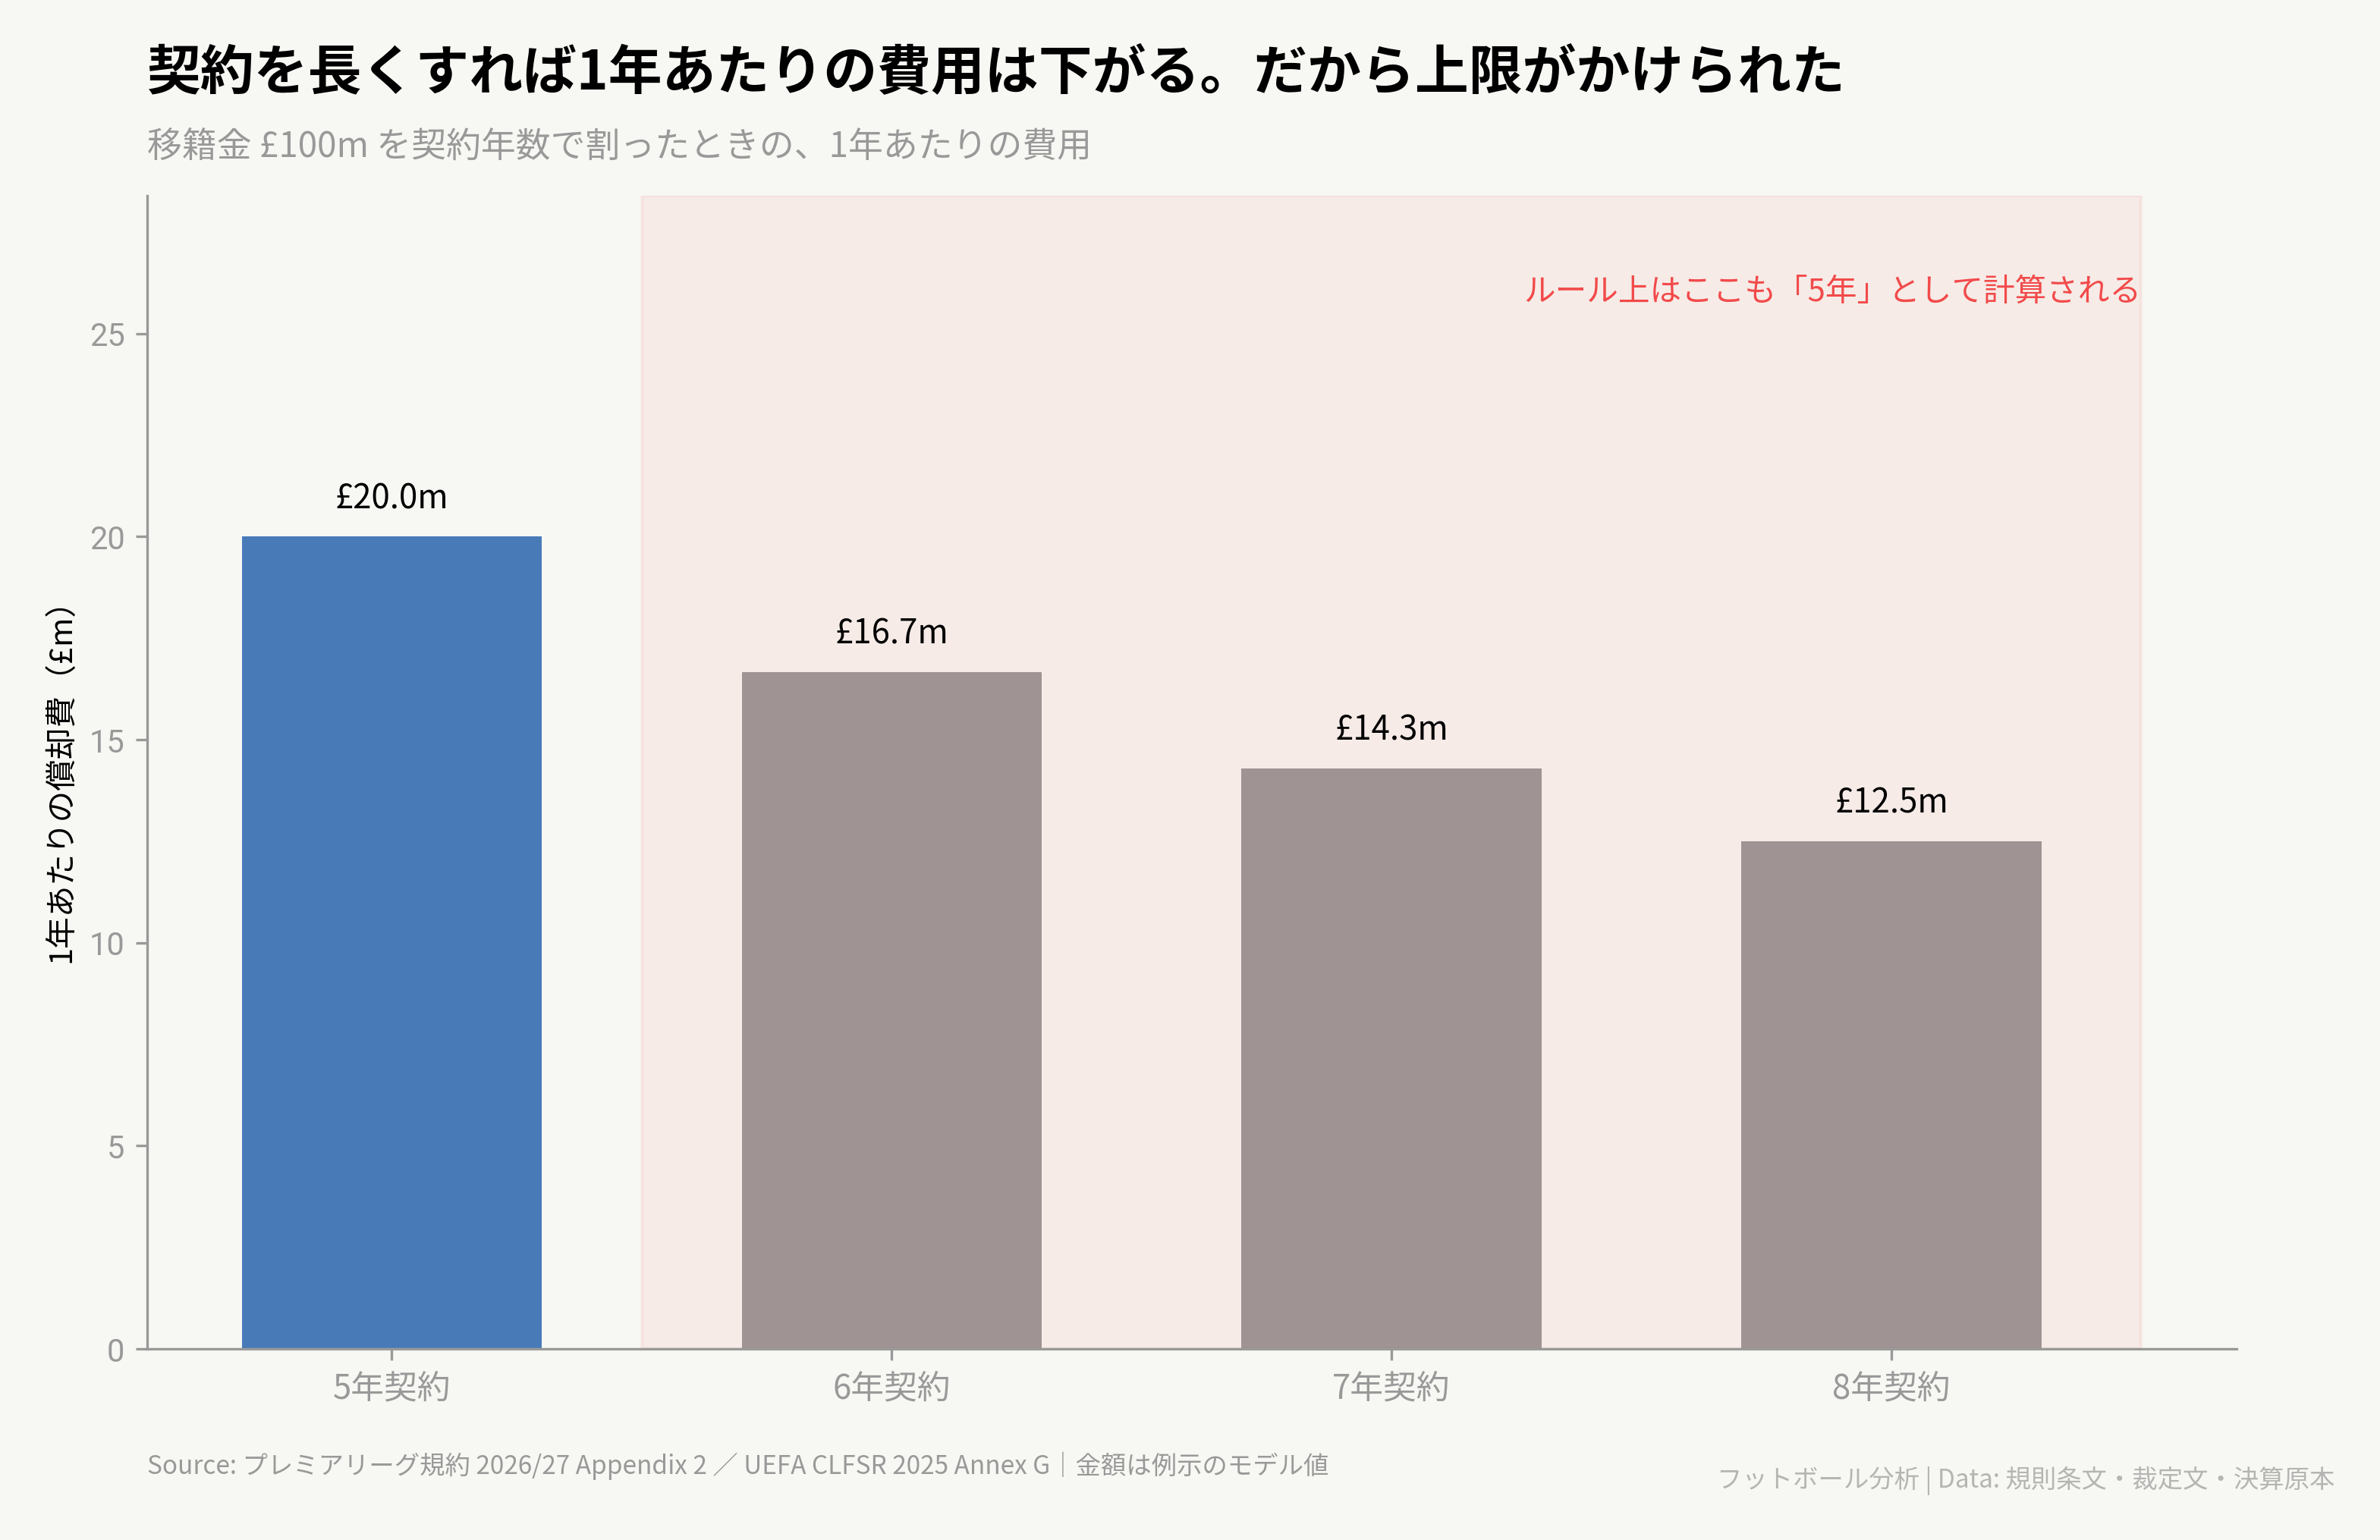
同じ移籍金でも、契約を伸ばせば1年あたりの費用は下がる。ただしルールの側には上限が置かれた。
年 £12.5m です。
5年契約に比べて、毎年の帳簿への負担が £7.5m 軽くなります。
6年なら £16.7m、7年なら £14.3m。
契約を長くすればするほど、その年の赤字は小さく見えます。
チェルシーが2022年の買収後にとった手法が、まさにこれでした。
複数の選手と8年前後の契約を結んだと報じられています。
支払う総額は変わりません。
変わるのは、それが何年に分けて帳簿に現れるかだけです。
この手法には、当然ながら副作用もあります。
契約が長いということは、その選手を長く抱えるということです。
うまくいかなかったときに、帳簿に残る価値が高いまま売ることになり、売却損が出ます。
第2章で見た「残存簿価より安く売ると損が出る」という話が、そのまま返ってきます。
そして規則の側が動きました。
現在の UEFA の規則には、償却の期間は当初契約の期間、ただし最長5年という一文が入っています。
契約を延長した場合も、延長した時点から最長5年です。
プレミアリーグの新しい規則も、選手の移籍金と監督の違約金、そして代理人への報酬について、同じ5年の上限を採っています。
つまり、帳簿上は8年で割ってもよいが、ルールの計算では5年で割り直されるようになりました。
この上限は最初からあったものではありません。
2022年に UEFA が制度を作り直した時点の条文には、この規定はまだ入っていませんでした。
入ったのは2023年です。
UEFA はその年の夏に規則を改め、同じ年の7月1日以降に結ばれた契約から5年の上限を適用しました。
プレミアリーグも同じ年の12月に、これに合わせた5年上限を採択しています。
そして、どちらも過去には遡りませんでした。
つまり、それより前に結ばれていたチェルシーの8年前後の契約は上限の対象から外れたまま残り、元の契約年数のまま償却を続けられます。
抜け道は塞がれましたが、塞がれる前に通った分は、そのまま有効だったわけです。
2. グループの中で資産を売る
もうひとつの工夫は、売る相手を選ぶことです。
第2章で見たとおり、売却益はその年に一括で計上されます。
そして売る相手がどこであっても、会計上は利益は利益です。
だとすれば、同じオーナーが持っている別の会社に売るという選択肢が出てきます。
チェルシーの決算書には、この形の取引が2件現れます。
ひとつはホテル2棟を関係会社へ売った取引で、£76.5m の利益。
もうひとつは女子チームを同じグループの別会社へ £200.0m で売った取引で、£198.7m の利益が計上されました。
第9章で見たとおり、この2件を除くと、チェルシーの3年の赤字は £275m ほど大きく出ます。
帳簿の見え方が、この2件でまるごと変わっているわけです。
こうした取引に対する規制は、実は10年以上前から存在します。
2014年にマンチェスター・シティが UEFA と結んだ和解合意には、グループ内で資産を売って得た収入は今後の収支計算に含めないという条項が入っていました。
同じ日にパリ・サンジェルマンが結んだ合意には、この条項がありません。
個別の事情に応じて、必要なところにだけ条件が付けられていたということです。
チェルシーが2025年に UEFA と結んだ和解合意の冒頭にも、同じ趣旨の記述があります。
審査にあたって、有形・無形の資産の売却、選手の交換取引、関係のある当事者どうしの選手の移籍にとくに注意を払い、クラブの財務の結果に個別の調整を求めた、と。
同じ取引が、決算書では利益になり、規則の計算では消えることがあるのです。
だから「決算が黒字だから大丈夫」とも「赤字だから違反だ」とも、単純には言えません。
3. 6月30日という締め切り
3つめは、日付の話です。
プレミアリーグのクラブの多くは、6月30日に決算期を締めます。
つまり6月30日に成立した移籍は今期に入り、7月1日に成立した移籍は来期に入ります。
たった1日の差で、売却益がどちらの年度に乗るかが変わります。
そしてもうひとつ、第2章の話が効いてきます。
売却益は一括で乗るので、期末までに売れるかどうかが、その年の損益を大きく動かすのです。
とくに上限が迫っているクラブにとって、6月末は移籍市場のピークになります。
実際、ニューカッスルの決算では、ある年の選手売却益が £2.8m から £69.8m へ跳ね上がっています。
この年の6月30日付で、複数の選手の移籍が成立したと報じられました。
反対方向に別の選手が動いたことも報じられています。
ここで正確を期すと、「規則のための売却だった」とクラブが公式に述べた記録は確認できていません。
そう解釈されたのは報道と識者の説明によるものです。
ただ、決算に現れた数字の動きは事実として残ります。
生え抜きの選手どうしを、同じ時期に交換するように売買する動きも見られます。
これも第2章の理屈で説明がつきます。
アカデミー育ちの選手は帳簿の価値がゼロなので、双方が売った額をそのまま利益に計上できるからです。
現金はほとんど動かないのに、両クラブの帳簿がそろって改善します。
プレミアリーグは抜け道をどう塞いだか
この3つの工夫のうち、規則の側が正面から塞いだのは1つめだけです。
2つめのグループ内取引については、プレミアリーグは別の角度から手を打ちました。
Associated Party Transactions、つまり関係のある当事者との取引を対象にした規則です。
オーナーと関係の深い企業とのスポンサー契約や物品の売買を、リーグに提出させ、公正な市場価値かどうかを審査するという仕組みになっています。
この規則の細かさは、ちょっと驚くところです。
取引は契約の締結前か、遅くとも締結後2営業日以内に提出しなければいけません。
相手方の役員から「これは公正な価値だと考える」という宣誓書を取り、あわせて出す必要があります。
リーグの承認が下りる前に対価を受け取ってはいけません。
公正でないと判断された場合、リーグが適正額を決め、クラブは7営業日以内に取引を終わらせるか、条件を直すか、差額を返すかを選ばなければならない。
ただし選手の移籍が絡む取引では「終わらせる」という選択肢は使えず、条件の修正か清算しか選べません。
そして新しい規則では、連結決算に取り込まれているグループ会社との取引は、この審査の対象から外れるという除外が新設されました。
連結の中の取引はそもそも相殺されて消えるので、審査する意味がないからです。
裏を返せば、連結の外にある兄弟会社との取引は、引き続き審査の対象です。
3つめの締め切りについては、いまのところ規則の側の対応はありません。
決算期をいつ締めるかはクラブの自由だからです。
ただし新しい制度は判定日を 3月1日に固定したので、6月末の意味は今後薄れていくはずです。
その話は第16章でします。
第4部 大事件編:ニュースの実像
ここまでで道具はそろいました。
償却、給与、3年合算、控除、そして量刑。
この4つの章では、その道具を使って実際のニュースを読み直します。
第13章 ニューカッスル:世界有数の資金力でも、選手を売らなければならない
2021年10月7日、ニューカッスル・ユナイテッドの買収が完了しました。
資金の8割を出したのは、サウジアラビアの公的投資基金です。
一般に「世界で最も裕福なクラブになった」と報じられました。
それから3年もたたないうちに、このクラブは期末ぎりぎりで主力を売却しています。
矛盾しているように見えます。
オーナーにお金があるなら、売る必要はないはずです。
この直感が、財務ルールに対する最大の誤解です。
思い出してください。
第5章で見た FFP の条文は、オーナーの意思表明や約束では足りない、と書いていました。
第8章で見た PSR の Secure Funding は、貸付であってはならない、と書いていました。
どちらのルールも、オーナーの財布の大きさを一切見ていません。
見ているのは、クラブに実際に入った収入と、クラブが実際に使った費用だけです。
そして収入は、簡単には増えません。
放映権料はリーグが配るので順位でしか動かず、チケット収入はスタジアムの大きさで頭打ちになります。
残る商業収入だけがオーナーの人脈で伸ばせる領域ですが、ここには後で見る別の関門があります。
決算の推移を見てください。
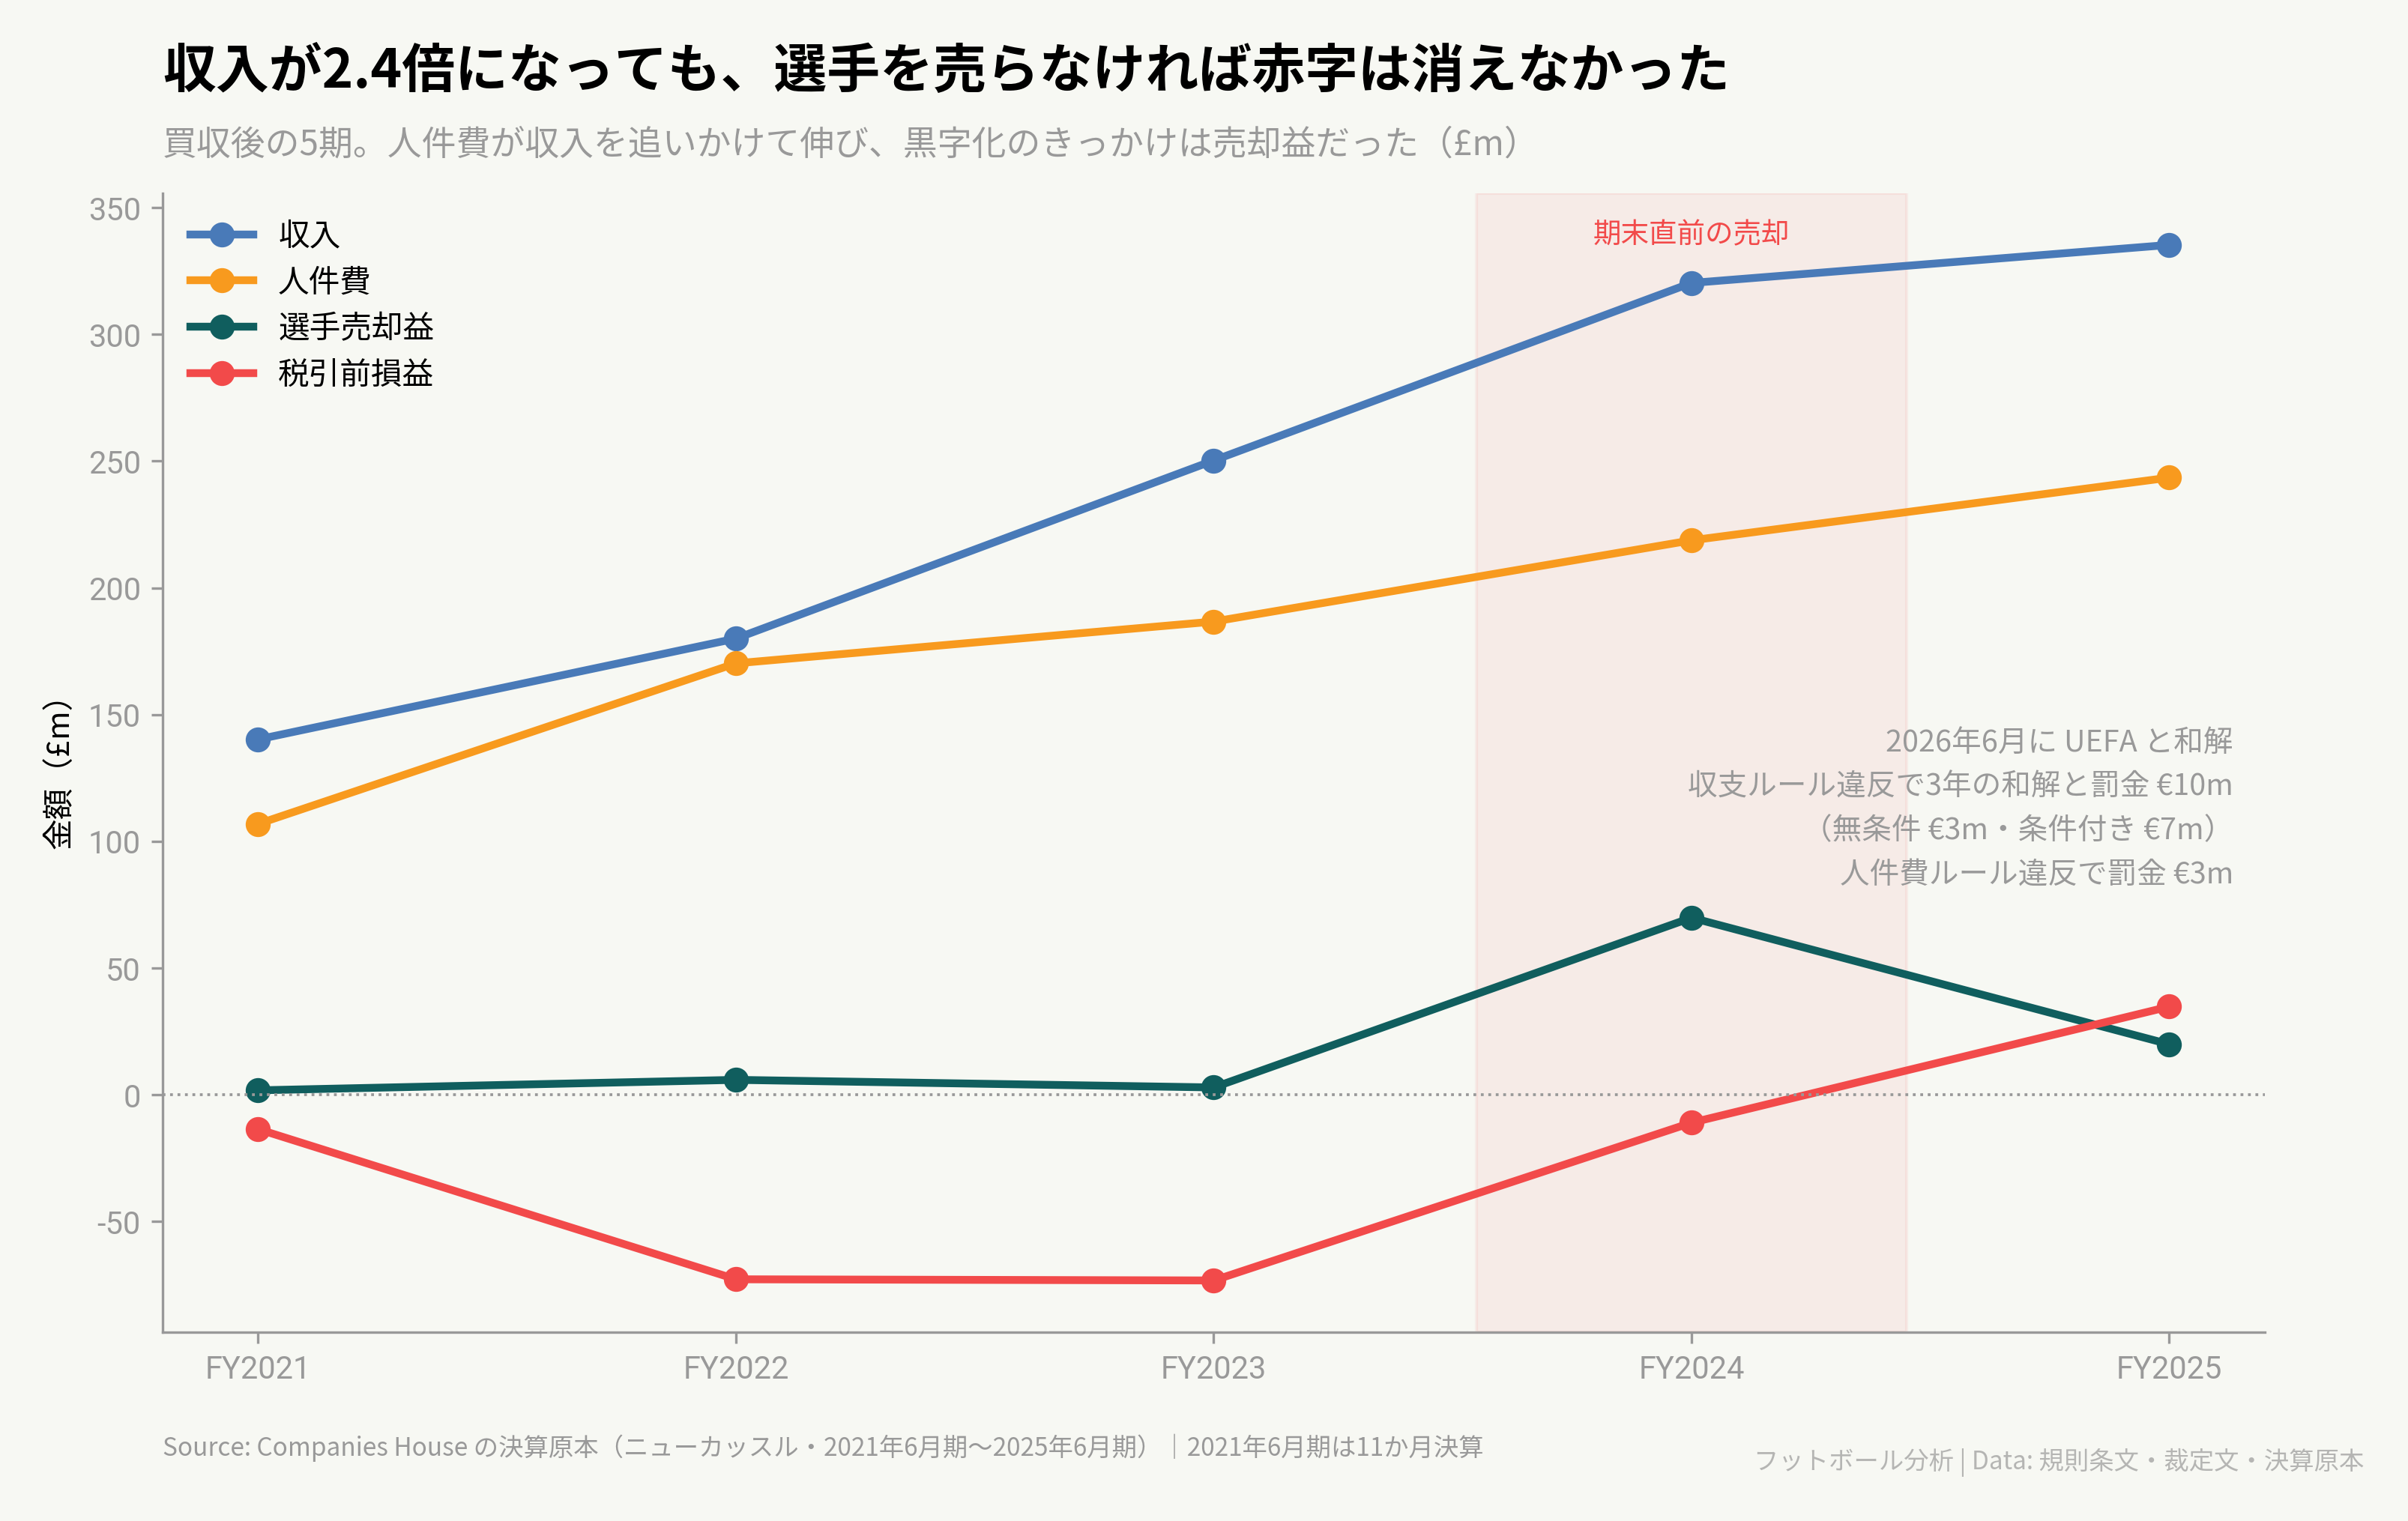
買収後5年間の収入・人件費・税引前損益。収入は伸びたが、人件費も同じ角度で伸びた。
収入は £140.2m から £335.3m へ、5年で2.4倍になりました。
順位が上がり、欧州の大会に出て、スポンサー契約が増えた結果です。
数字だけ見れば大成功です。
ところが人件費も £106.8m から £243.5m へ、2.3倍に伸びています。
増えた収入が、そのまま給与に消えていったのです。
その結果、税引前の損益は買収の直後に大きく崩れます。
2021-22 が £72.9m の赤字、2022-23 が £73.3m の赤字。
2年で £146m 以上の赤字です。
PSR の上限は3年で £105m ですから、この2年だけですでに超えています。
そして 2023-24。
赤字は £11.1m まで急に縮みました。
何が起きたのかは、選手売却益の行を見れば分かります。
前年の £2.8m から、£69.8m へ。
決算期が締まる 2024年6月30日付で、複数の選手の移籍が成立しました。
反対方向にも選手が動いています。
この売却がなければ、赤字は £80m 前後で3年目を迎えていた計算になります。
くり返しになりますが、クラブが「規則のために売った」と公式に述べた記録は確認できていません。
そう解釈されたのは報道と識者の説明によるものです。
ただ、決算の数字がそう動いたことは事実です。
2024-25 は税引前で £34.7m の黒字になりました。
ただしこの年の数字には、有形固定資産の売却で計上した £129.0m の利益が含まれています。
第12章で見たとおり、こうした一度きりの利益は損益を大きく動かしますが、翌年も同じことができるとは限りません。
そして 2026年6月、UEFA から処分が下ります。
処分は2件に分かれています。
ひとつは収支のルールの違反で、3年間の和解合意に入りました。
罰金は総額 €10m で、そのうち €3m は無条件、€7m は条件付きです。
もうひとつは人件費のルールの違反で、2025年の比率が70%を超えたとして €3m の罰金。
したがって、すぐに支払う額は合わせて €6m、条件付きで残るのが €7m です。
「罰金 €6m と猶予 €7m」と一括りにされることがありますが、それは2件を混ぜた要約で、実際の構造とは対応しません。
和解合意の中身も具体的です。
2026年決算期の赤字は €5m まで、2027年決算期は赤字ゼロが目標とされました。
拠出や資本でカバーすれば最大 €60m まで引き上げられますが、2026年と2027年の合計で €60m を超えてはいけません。
そして 2026-27 シーズンは、目標を守っているかどうかにかかわらず、無条件で登録が制限されます。
出ていく選手で浮いた費用の範囲でしか、新しい選手を登録できない、という制限です。
世界有数の資金力を持つオーナーがついていても、この制限は外れません。
理由はここまで見てきたとおりで、ルールがオーナーではなくクラブを見ているからです。
国家系オーナーのスポンサー契約も審査される
買収の直後に、プレミアリーグ側でも動きがありました。
2021年12月、Associated Party Transactions の規則が採択されます。
第12章で触れた、関係のある当事者との取引を公正な市場価値で審査する仕組みです。
オーナーと同じ資本のもとにある企業がスポンサーになる場合、その契約額が相場から離れていないかをリーグが審査します。
そして「関係のある当事者」の定義には、同一の政府・公的機関・国家が出資する機関による支配や重大な影響が明記されています。
つまり、国家系のファンドがクラブを持つ場合、その国の企業からのスポンサー契約は原則として審査の対象になります。
オーナーの人脈でスポンサー収入を大きく伸ばす、という道に関門が置かれたわけです。
規則は取引の規模でも網をかけています。
関係のある当事者でなくても、年平均で £1m か、リーグの分配金を除く前期の売上高の 5% の低いほうを超える取引は、いったんリーグに提出しなければいけません。
リーグはそれが実は関係のある当事者との取引ではないか、あるいは独立した当事者どうしの取引ではない疑いがないかを判定します。
なお、UEFA の側の同じシーズンの決定を見ると、ニューカッスルだけが処分されたわけではありません。
収支のルールに適合しなかったのは6クラブで、ユヴェントスも同時に3年の和解合意に入っています。
人件費のルールでは9クラブが罰金を科されました。
そのなかにはノッティンガム・フォレストも含まれています。
一方で、人件費の比率が70%を超えていても、収支が黒字だったために相殺されて処分を免れたクラブもありました。
3本柱は、それぞれ独立に効いているわけではないということです。
第14章 シティの「115件」:何が疑われ、何がまだ決まっていないのか
この件については、分けて考えることが何より大事です。
マンチェスター・シティをめぐる財務の争いは、少なくとも3つあります。
そして3つは、主体も、対象期間も、結論の有無も、すべて違います。
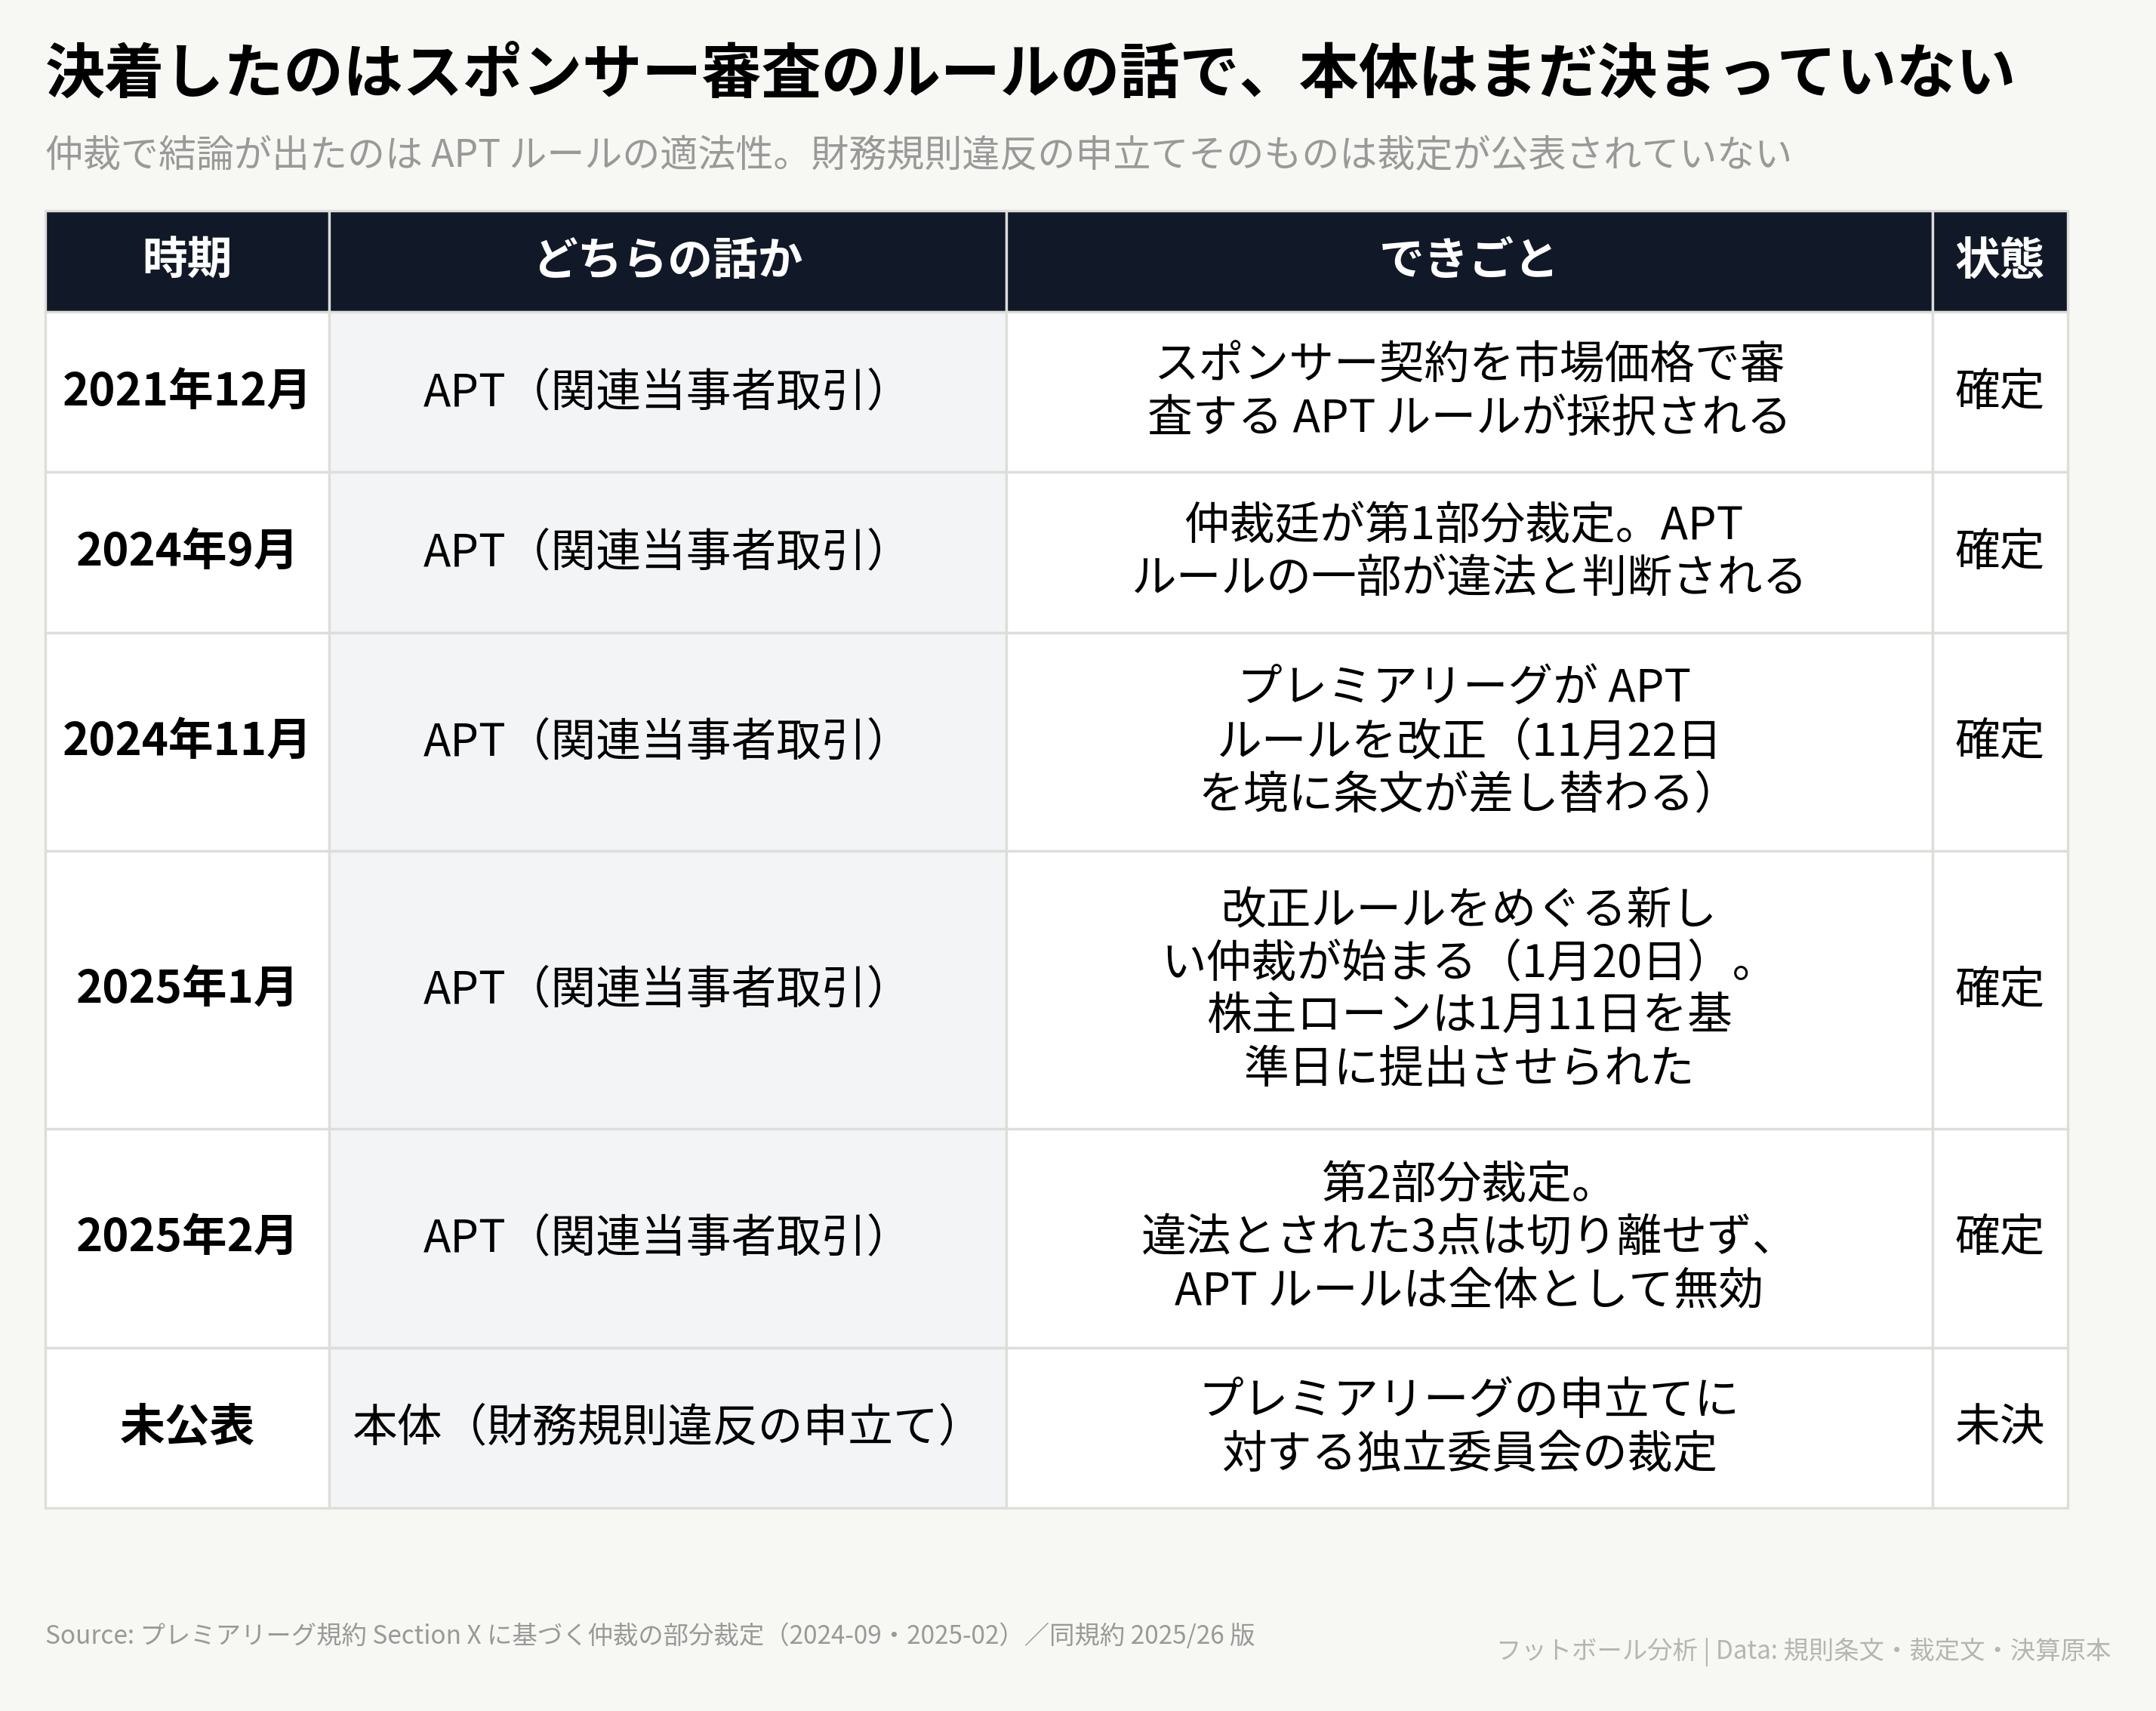
同時に走っていた2つの流れ。片方は決着し、もう片方はまだ結論が出ていない。
1つめは、第6章で見た UEFA の案件です。
2020年に仲裁で決着しています。
大会からの2季除外は取り消され、残ったのは調査への協力義務違反と €10m の罰金でした。
この件は終わっています。
2つめが、関係のある当事者との取引をめぐる仲裁です。
争われたのは処分ではなく、規則そのものの適法性でした。
経緯はこうです。
2021年12月、プレミアリーグは関係のある当事者との取引に関する規則を採択しました。
シティはこの規則が競争法に違反すると主張し、仲裁を申し立てます。
2024年9月、仲裁廷は第1の部分裁定を出しました。
クラブ側は6つの論点で競争法違反を、4つの論点で公法上の手続の不備を主張していましたが、認められたのは3点だけです。
株主からの貸付を審査の対象から外していたこと。
価格の判定に関する改正の内容。
そして、リーグが比較に使ったデータについて、クラブが反論する機会を与えられていなかったこと。
規則の大部分は適法とされました。
リーグは2024年11月22日に規則を改正します。
するとクラブは、違法とされた部分を切り離せない以上、規則は全体として無効だと主張して、改めて仲裁を申し立てました。
2025年2月、第2の部分裁定が出ます。
仲裁廷は、株主貸付の除外が規則全体の性格に関わる重大な部分だと判断し、切り離しはできない、したがって規則は全体として無効と結論づけました。
ややこしい話ですが、要点はひとつです。
この争いは、シティが違反したかどうかとは関係ありません。
争われたのはリーグの立法の適否であり、結果として規則は書き直されました。
現在の規則には、この経緯が痕跡として残っています。
2024年11月22日を境に条文が差し替わったこと、2025年1月11日を基準日に既存の株主貸付を提出させたこと。
どちらも条文の中の経過措置から読み取れます。
3つめが、本体の案件です。
ニュースで「115件」と呼ばれているものです。
2023年2月6日、プレミアリーグは案件を独立した委員会へ付託したと公表しました。
対象は 2009年から2018年の期間で、件数は 115件と報じられています。
内容としては、財務情報の報告、スポンサー収入の計上、選手や監督への報酬の届け出、そして調査への協力に関するものが挙げられています。
審理は 2024年9月16日から12月6日まで、12週間にわたって非公開で行われました。
そして、2026年8月の時点で、裁定はまだ公表されていません。
審理の終結から1年8か月が経っています。
リーグ側は内容にも時期にもコメントしない姿勢を続けています。
ここから先について、この記事では何も書きません。
書けることが無いからです。
予想される処分について語られているものは、すべて推測です。
勝ち点がいくつ引かれるという話も、除名の可能性という話も、一次の裏づけはありません。
2020年の仲裁で何が起きたかを思い出せば、結論を先取りする危うさは分かるはずです。
あのときも、最も重い処分が出た5か月後にそれが取り消されました。
現時点で確実に言えることは、次の3つだけです。
UEFA の件は決着している。
関係当事者取引の規則をめぐる仲裁も決着し、規則は書き直された。
本体の案件は、まだ何も決まっていない。
UEFA事件とプレミア115件は別物
この件でよく混乱するのが、同じクラブの話なのに使われている規則が違うという点です。
2020年の仲裁で問題になったのは、UEFA の規則です。
オーナー側の資金がスポンサー収入に見せかけられた、という疑いでした。
仲裁廷は、時効と立証の不足を理由にこの疑いを退けています。
プレミアリーグの案件は、そこと重なる期間を含みますが、別の団体の別の規則です。
時効の考え方も違えば、立証の基準も、判断する主体も違います。
UEFA の側で認められなかったからプレミアリーグの側でも認められない、という関係にはありません。
もうひとつ、「115件」という数字の性質についても正確に書いておきます。
この数字は報道を通じて広まったもので、内訳の一覧が公表されたことはありません。
どの条文の違反が何件なのか、期間ごとの分布がどうなっているのかは、外からは分かりません。
だから本記事では、件数の内訳には立ち入っていません。
最後に、株主貸付の話を少しだけ。
仲裁で焦点になったのは、オーナーがクラブに無利子で貸したお金をどう扱うかでした。
市場の金利より有利な条件で借りられるなら、それは実質的な補助にあたるのではないか、という論点です。
現在の規則は、同じグループの者や株式の5%超を持つ者からの貸付を明確に対象にしています。
そして、条件が市場価値を下回ると判定された場合でも既存の条件のまま持ち続けることは認めつつ、決算のほうは市場価値の条件だったものとして作り直すという処理を求めています。
第15章 チェルシーの罰金はなぜ5つもあるのか
ここまでに出てきた制度を全部使う章です。
1つのクラブに、3つの団体から、5つの処分が下りました。
それぞれ別の規則で、別の期間について、別の理由で科されています。
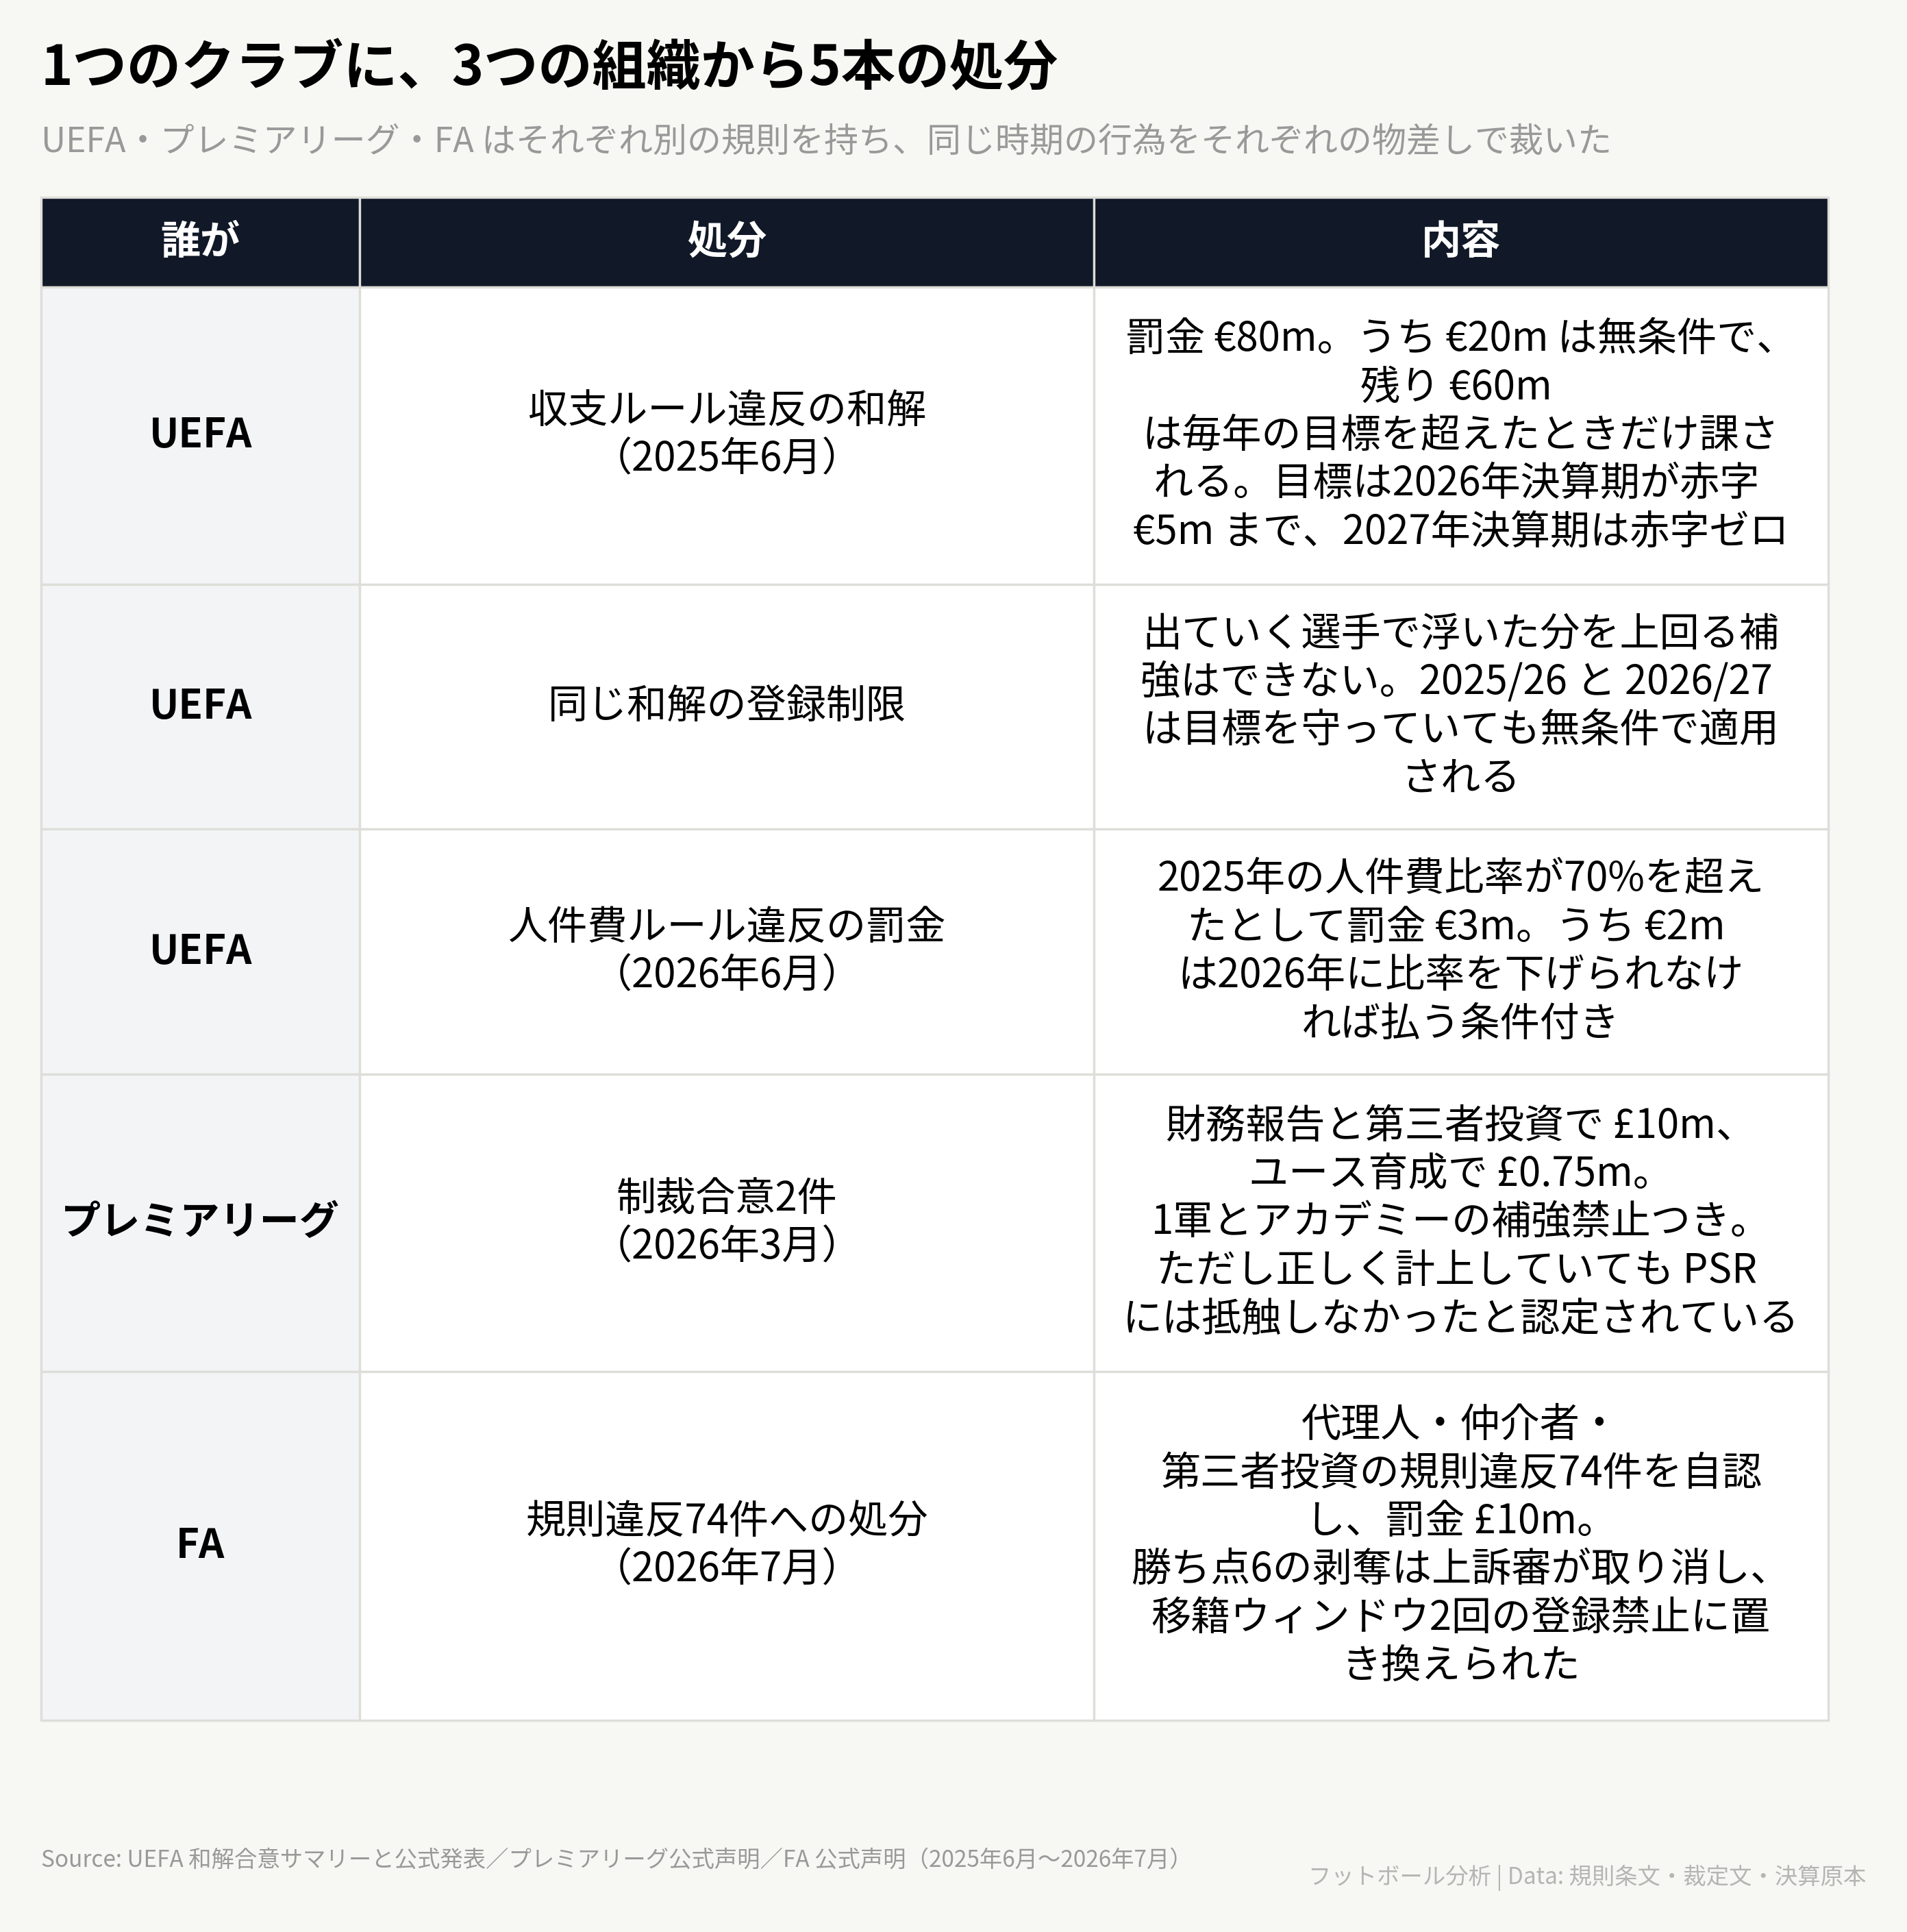
同じクラブに下りた5つの処分。誰が、どの規則で、何を科したか。
1つめと2つめは、UEFA の収支のルールです。
2025年6月、チェルシーは UEFA と4年間の和解合意を結びました。
違反の内容は、2023年と2024年の決算期を合算した収支が、許される赤字の枠を超えたことです。
罰金は総額 €80m。
そのうち €20m は無条件で、残り €60m は毎年の目標を超えたときにだけ課される条件付きです。
目標は具体的に決められていて、2026年決算期は赤字 €5m まで、2027年決算期は赤字ゼロ。
目標を €20m 超えて外せば、合意そのものが解除され、その後3シーズンのうちに出場権を得た大会の1つから除外される、という条項まで付いています。
そして罰金とは別に、登録の制限があります。
出ていく選手で浮いた費用を上回る補強はできない、という制限です。
2025-26 と 2026-27 の2シーズンは、目標を守っていても無条件で適用されます。
目標を €10m から €20m のあいだで超えた場合には、浮いた費用の半分しか使えなくなる、という強化まで設計されています。
3つめは、UEFA の人件費のルールです。
2026年6月、2025年の人件費の比率が70%を超えたとして、€3m の罰金が科されました。
うち €2m は、翌年に比率を下げられなければ支払う条件付きです。
同じ団体の同じ年の処分でも、収支の柱と人件費の柱は別々に効きます。
第7章で見た3本柱の構造が、そのまま処分の数に現れています。
4つめは、プレミアリーグです。
2026年3月、2件の制裁合意が公表されました。
2011年から2018年の財務報告と第三者の投資に関する違反で £10m、2019年から2022年の育成規則の違反で £0.75m。
あわせて £10.75m です。
1軍の登録禁止1年が2年の執行猶予つきで、アカデミーの登録禁止9か月は即時。
ここが重要なところです。
プレミアリーグは声明の中で、該当する支払いを正しく計上していたとしても、その期間に PSR に違反する状況にはならなかったと明記しています。
つまり、この処分は PSR 違反ではありません。
報告の正確さと育成に関する規則の話です。
5つめは、イングランドサッカー協会です。
2026年7月、代理人・仲介者・第三者の投資に関する規則の違反 74件をクラブが認めました。
規律委員会は勝ち点6の剥奪と罰金 £10m を決めます。
剥奪には 2027年6月末までの執行猶予が付いていました。
クラブは上訴し、独立した上訴委員会がこれを認めます。
勝ち点の剥奪は取り消され、移籍ウィンドウ2回の登録禁止に差し替えられました。
こちらにも同じ期限までの執行猶予が付いています。
罰金 £10m は据え置きです。
5つを並べると、3つの団体がそれぞれ独立に規制しているという構造がはっきり見えます。
UEFA は欧州の大会の出場資格を握り、プレミアリーグはリーグの順位と登録を握り、協会はサッカーそのものの規則を握っています。
1つのクラブが、3方向から同時に見られているのです。
5つの処分は単純に合算できない
この5件を「合計いくら」と足すことには意味がありません。
通貨も違えば、条件付きの部分の性格も違うからです。
たとえば UEFA の €80m のうち、実際に支払いが確定しているのは €20m だけです。
残りは目標を守れば発生しません。
人件費の €3m も、うち €2m は条件付きです。
一方でプレミアリーグの £10.75m と協会の £10m は、いずれも確定した金額です。
執行猶予の扱いも異なります。
プレミアリーグの1軍登録禁止は2年間の執行猶予つき、アカデミーの登録禁止は即時。
協会の登録禁止は2027年6月末までの執行猶予つき。
猶予がついている処分は、期間内に新たな違反がなければ発動しません。
そして期間の違いにも注目してください。
UEFA が見ているのは2023年と2024年の決算期です。
プレミアリーグが見ているのは2011年から2022年、つまり前のオーナーの時代です。
協会の案件も、同じく過去の期間に関するものです。
現在の経営に対する処分と、過去の清算とが、同じ年に並んでいるわけです。
なお、UEFA と結んだ4年の和解合意には、早期に離脱する道も用意されています。
2025年から2027年までの3決算期の合算で収支のルールに適合していることを示せれば、合意から早く抜けられ、2028-29 シーズンから登録の制限が解除されます。
罰金だけの話ではなく、補強の自由をいつ取り戻せるかが本体だ、という設計です。
第5部 新ルール編:いま、そしてこれから
ここまでは、終わった制度の話でした。
ここからは、いま動いている制度の話です。
第16章 PSR は廃止された
プレミアリーグのクラブは、2026年6月5日をもって PSR を新しい規則群に置き換えることに合意しました。
規則の本文にその日付が書かれています。
そして新しい規則を参照するとき、条文は「2025年11月20日時点の規則」という言い方で旧 PSR を指しています。
クラブの投票で決まったことが、条文の書き方そのものに残っているわけです。
新しい制度の中心が Squad Cost Ratio、略して SCR です。
一文で言えばこうなります。
チームにかかる費用が、収入の85%を超えてはいけない。
3年合算の赤字を見ていた制度から、1年ごとの費用の比率を見る制度へ。
この転換の意味を、順番にほどいていきます。
分子には何が入るのか
「チームにかかる費用」の範囲が、想像よりずっと広いのが特徴です。
まず選手と監督の基本報酬。
これには支度金、忠誠ボーナス、雇用者が負担する社会保険料、年金、退職金、そして肖像権の対価まで含まれます。
第三者がその選手の広告出演やスポンサー活動のために負担した費用も、条件によってはクラブが負担したものとみなされます。
次に成績連動のボーナス。
これは実額ではなく、基本報酬に一定の比率を掛けて見積もる方式です。
そして移籍金の償却。
第12章で見たとおり、最長5年で割り直されます。
監督を連れてくるための違約金も同じ扱いです。
さらに期限付き移籍に関わる支払いと、代理人への報酬。
代理人への報酬も、費用として処理されていない部分は契約期間にわたって、やはり最長5年で償却されます。
つまり、チームを組むためにかかるお金がほぼ全部入っています。
選手の給料だけではありません。
監督も、代理人も、移籍金も、ボーナスも、社会保険も。
分母はどう計算されるのか
分母は Football Revenues と呼ばれます。
ここが SCR のいちばん独特なところです。
分母は、実績ではなく「みなし」で計算されます。
たとえばリーグの分配金は、確定するまで実額が分かりません。
そこで規則は、前季の順位で分配された場合の額と、過去3年の平均順位で分配された場合の額などを比べ、高いほうを採るという決め方をしています。
チケット収入やスポンサー収入も、前期の決算に基づいて見積もり、シーズン中の変化を一定のタイミングで調整します。
なぜこうするのか。
理由は、判定を先にやってしまうためです。
判定日は3月1日
SCR の判定日は、毎年3月1日と決まっています。
これが PSR との最大の違いです。
PSR は決算が締まってから、事後に違反が分かる制度でした。
だから処分がシーズンの途中に降ってきて、順位表が動きました。
第10章と第11章で見たとおり、その設計が量刑の不透明さと管轄の隙間を生みました。
SCR は違います。
判定の日が先に決まっていて、その日の時点の見積もりで判定します。
だから分母が「みなし」でなければ成り立ちません。
85%を超えたらすぐ罰、ではない
ここでもう1段の仕組みが入ります。
85%の線は Green Threshold と呼ばれます。
ここを超えても、それだけでは勝ち点は引かれません。
各クラブには Club Error Margin という許容の幅が与えられます。
これは収入に対する比率で表され、最大30%、最小0%の範囲で動きます。
85%にこの幅を足した線が Red Threshold で、ここを超えて初めて勝ち点が引かれます。
そして許容の幅は、クラブごとに違います。
前の年に緑の線を超えた分だけ、翌年の幅が削られる仕組みだからです。
これを Negative Feedback Loop と呼びます。
超過を繰り返すほど、翌年の余裕が細っていきます。
緑の線と赤い線のあいだで使った分には、課徴金がかかります。
罰ではなく、使用料に近い性格のものです。
勝ち点はこう決まる
そして、この記事でいちばん大きな変化がここです。
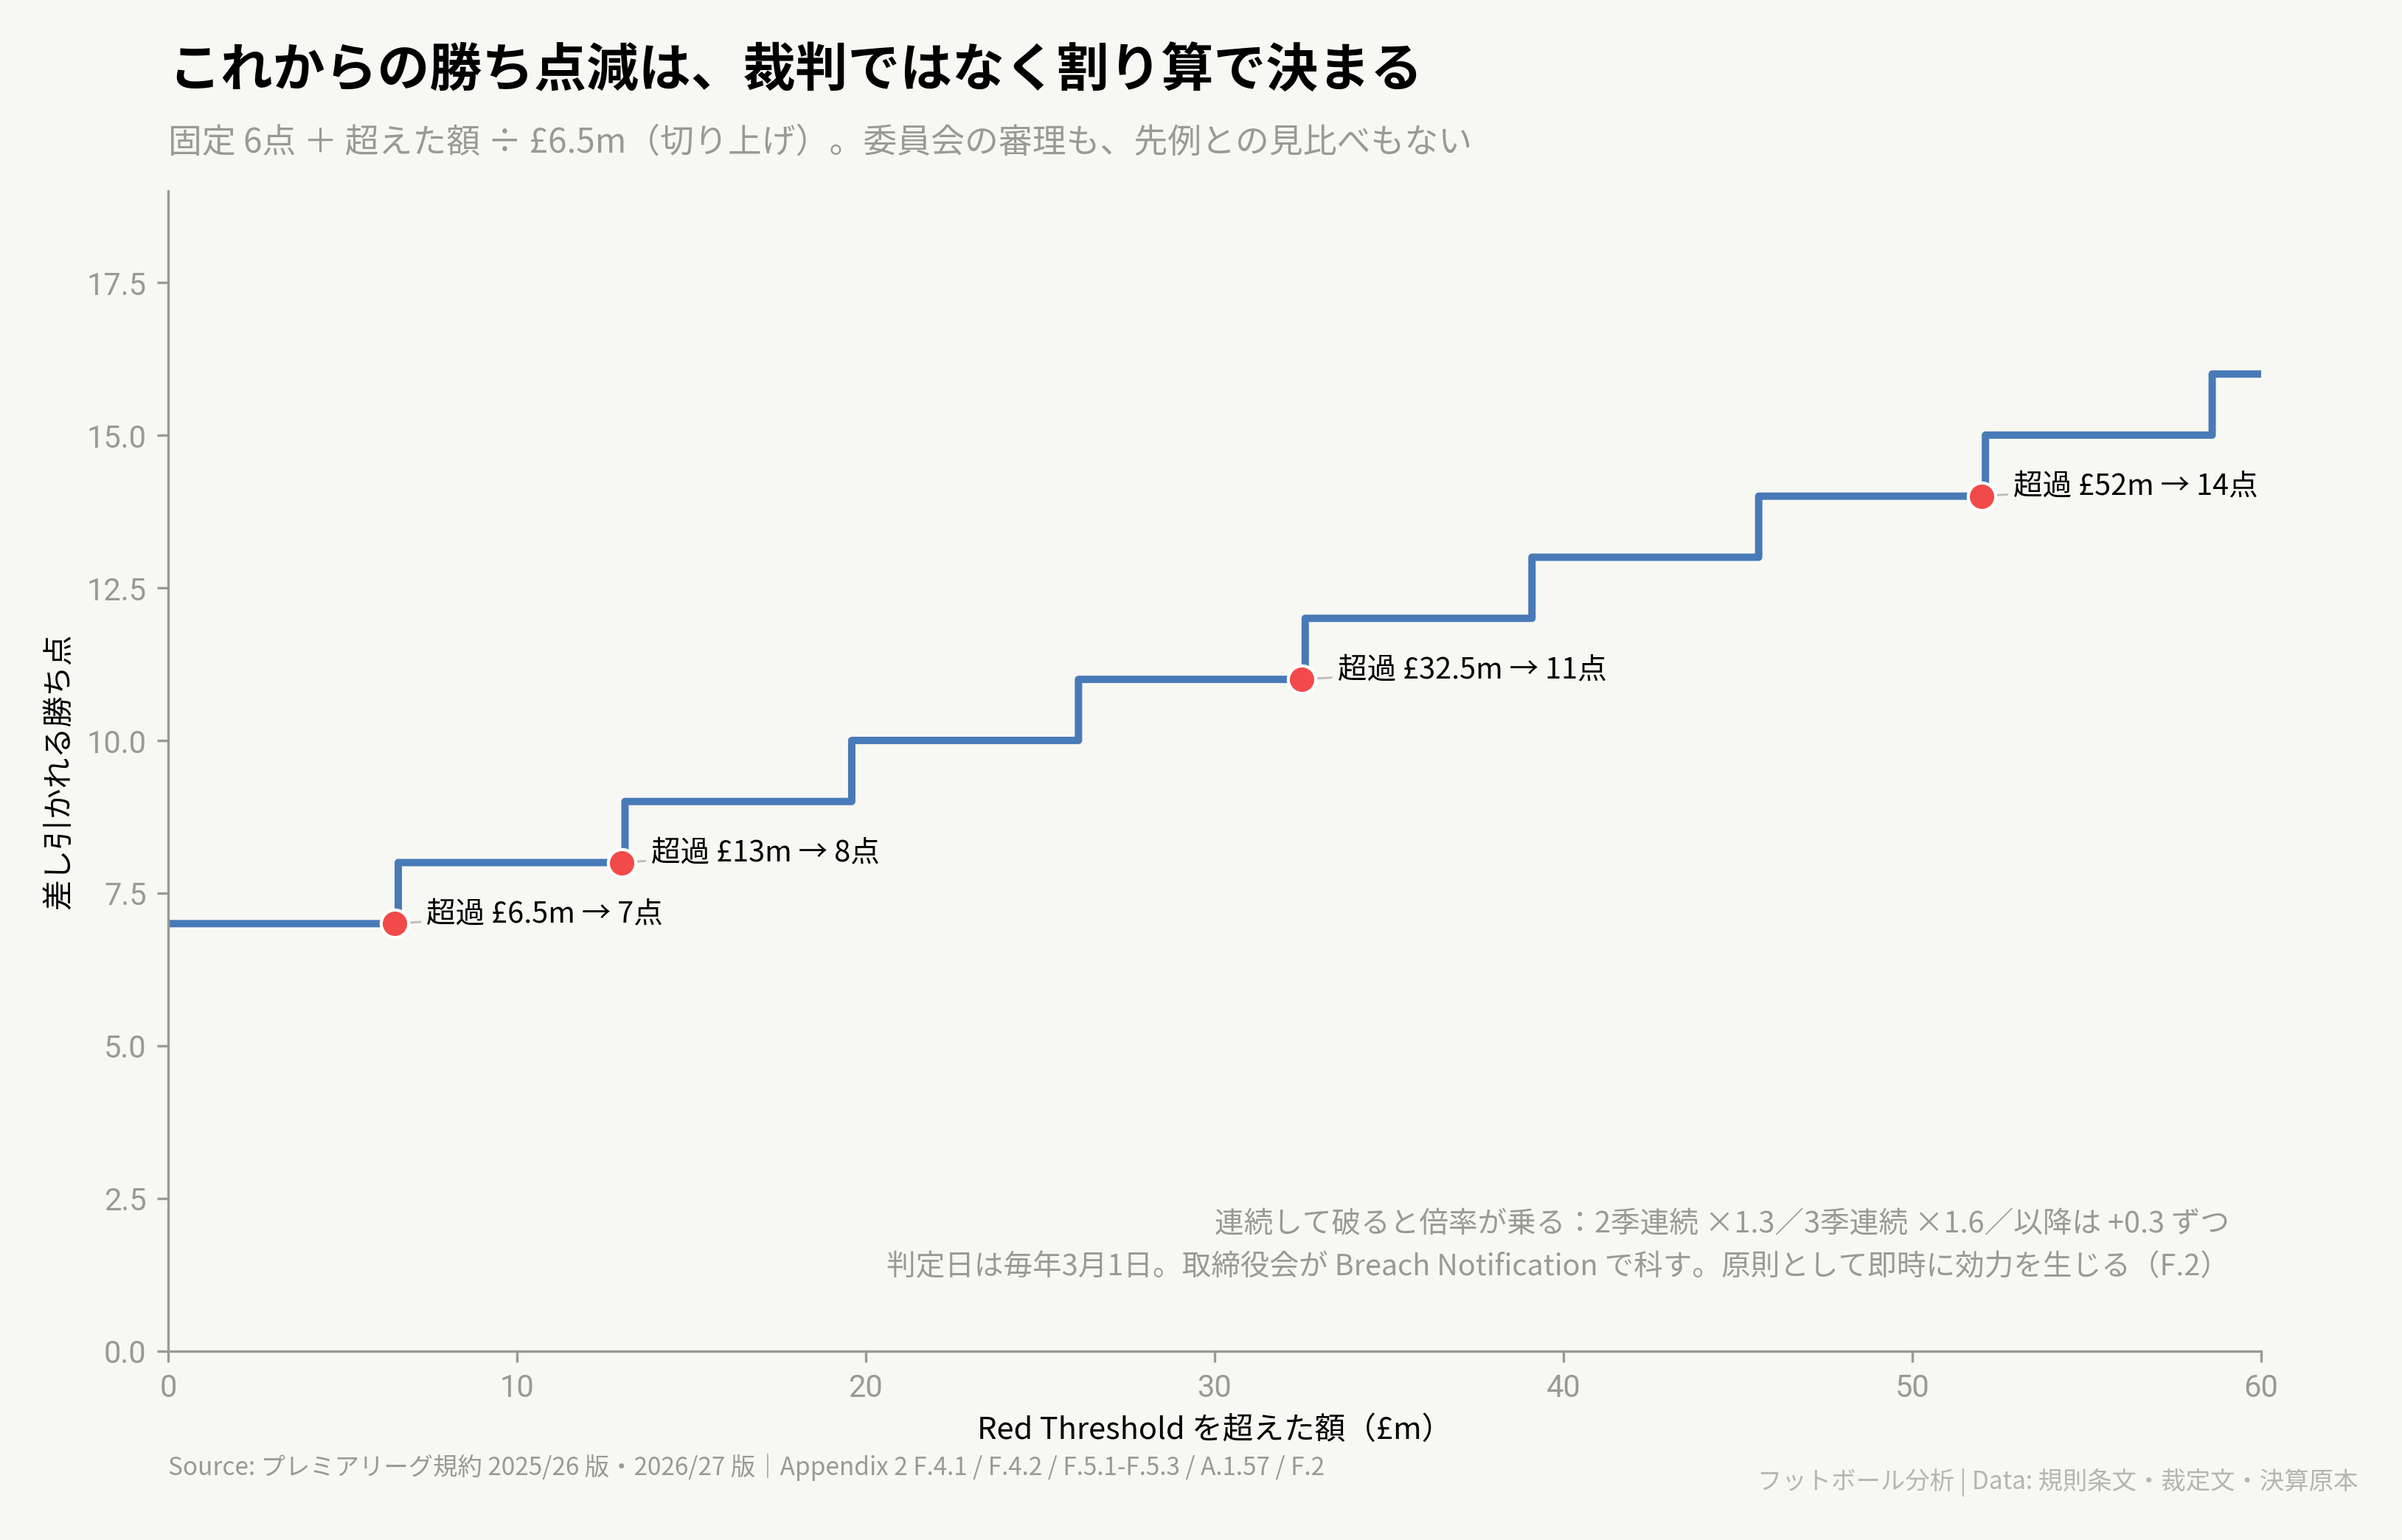
新しい制度での勝ち点減の決まり方。委員会を通さず、算式で決まる。
赤い線を超えた場合の減点は、次のとおりです。
固定で6点。
それに加えて、超過額を £6.5m で割り、切り上げた数だけ点を引く。
例で見てみましょう。
超過が £6.5m なら7点。
£13m なら8点。
£32.5m なら11点。
£52m なら14点。
そして連続して赤い線を超えた場合には、倍率がかかります。
2年連続なら 1.3倍、3年連続なら 1.6倍。
それ以降はさらに 0.3 ずつ足されていきます。
第10章で見たエヴァートンの案件を、この式に当てはめてみてください。
あのとき委員会は10点を科し、上訴審が6点に減らしました。
両方の判断の背後には、加重と減軽の細かい積み上げがありました。
新しい制度には、その余地がありません。
さらに決定的なのは、誰が科すかです。
PSR では、リーグの取締役会が独立した委員会に案件を付託し、委員会が量刑しました。
SCR では、取締役会が通知を出し、そこに書かれた減点が原則としてその場で効力を生じます。
「裁判」が「計算」になったのです。
思い出してください。
第10章で、リーグの取締役会が「6点を出発点に、£5m 超えるごとに1点」という指針を出し、委員会が「規則にそう書けばよい」と退けた場面がありました。
3年後、リーグは本当に規則にそう書きました。
金額の刻みが £5m から £6.5m に変わっただけで、構造はほぼ同じです。
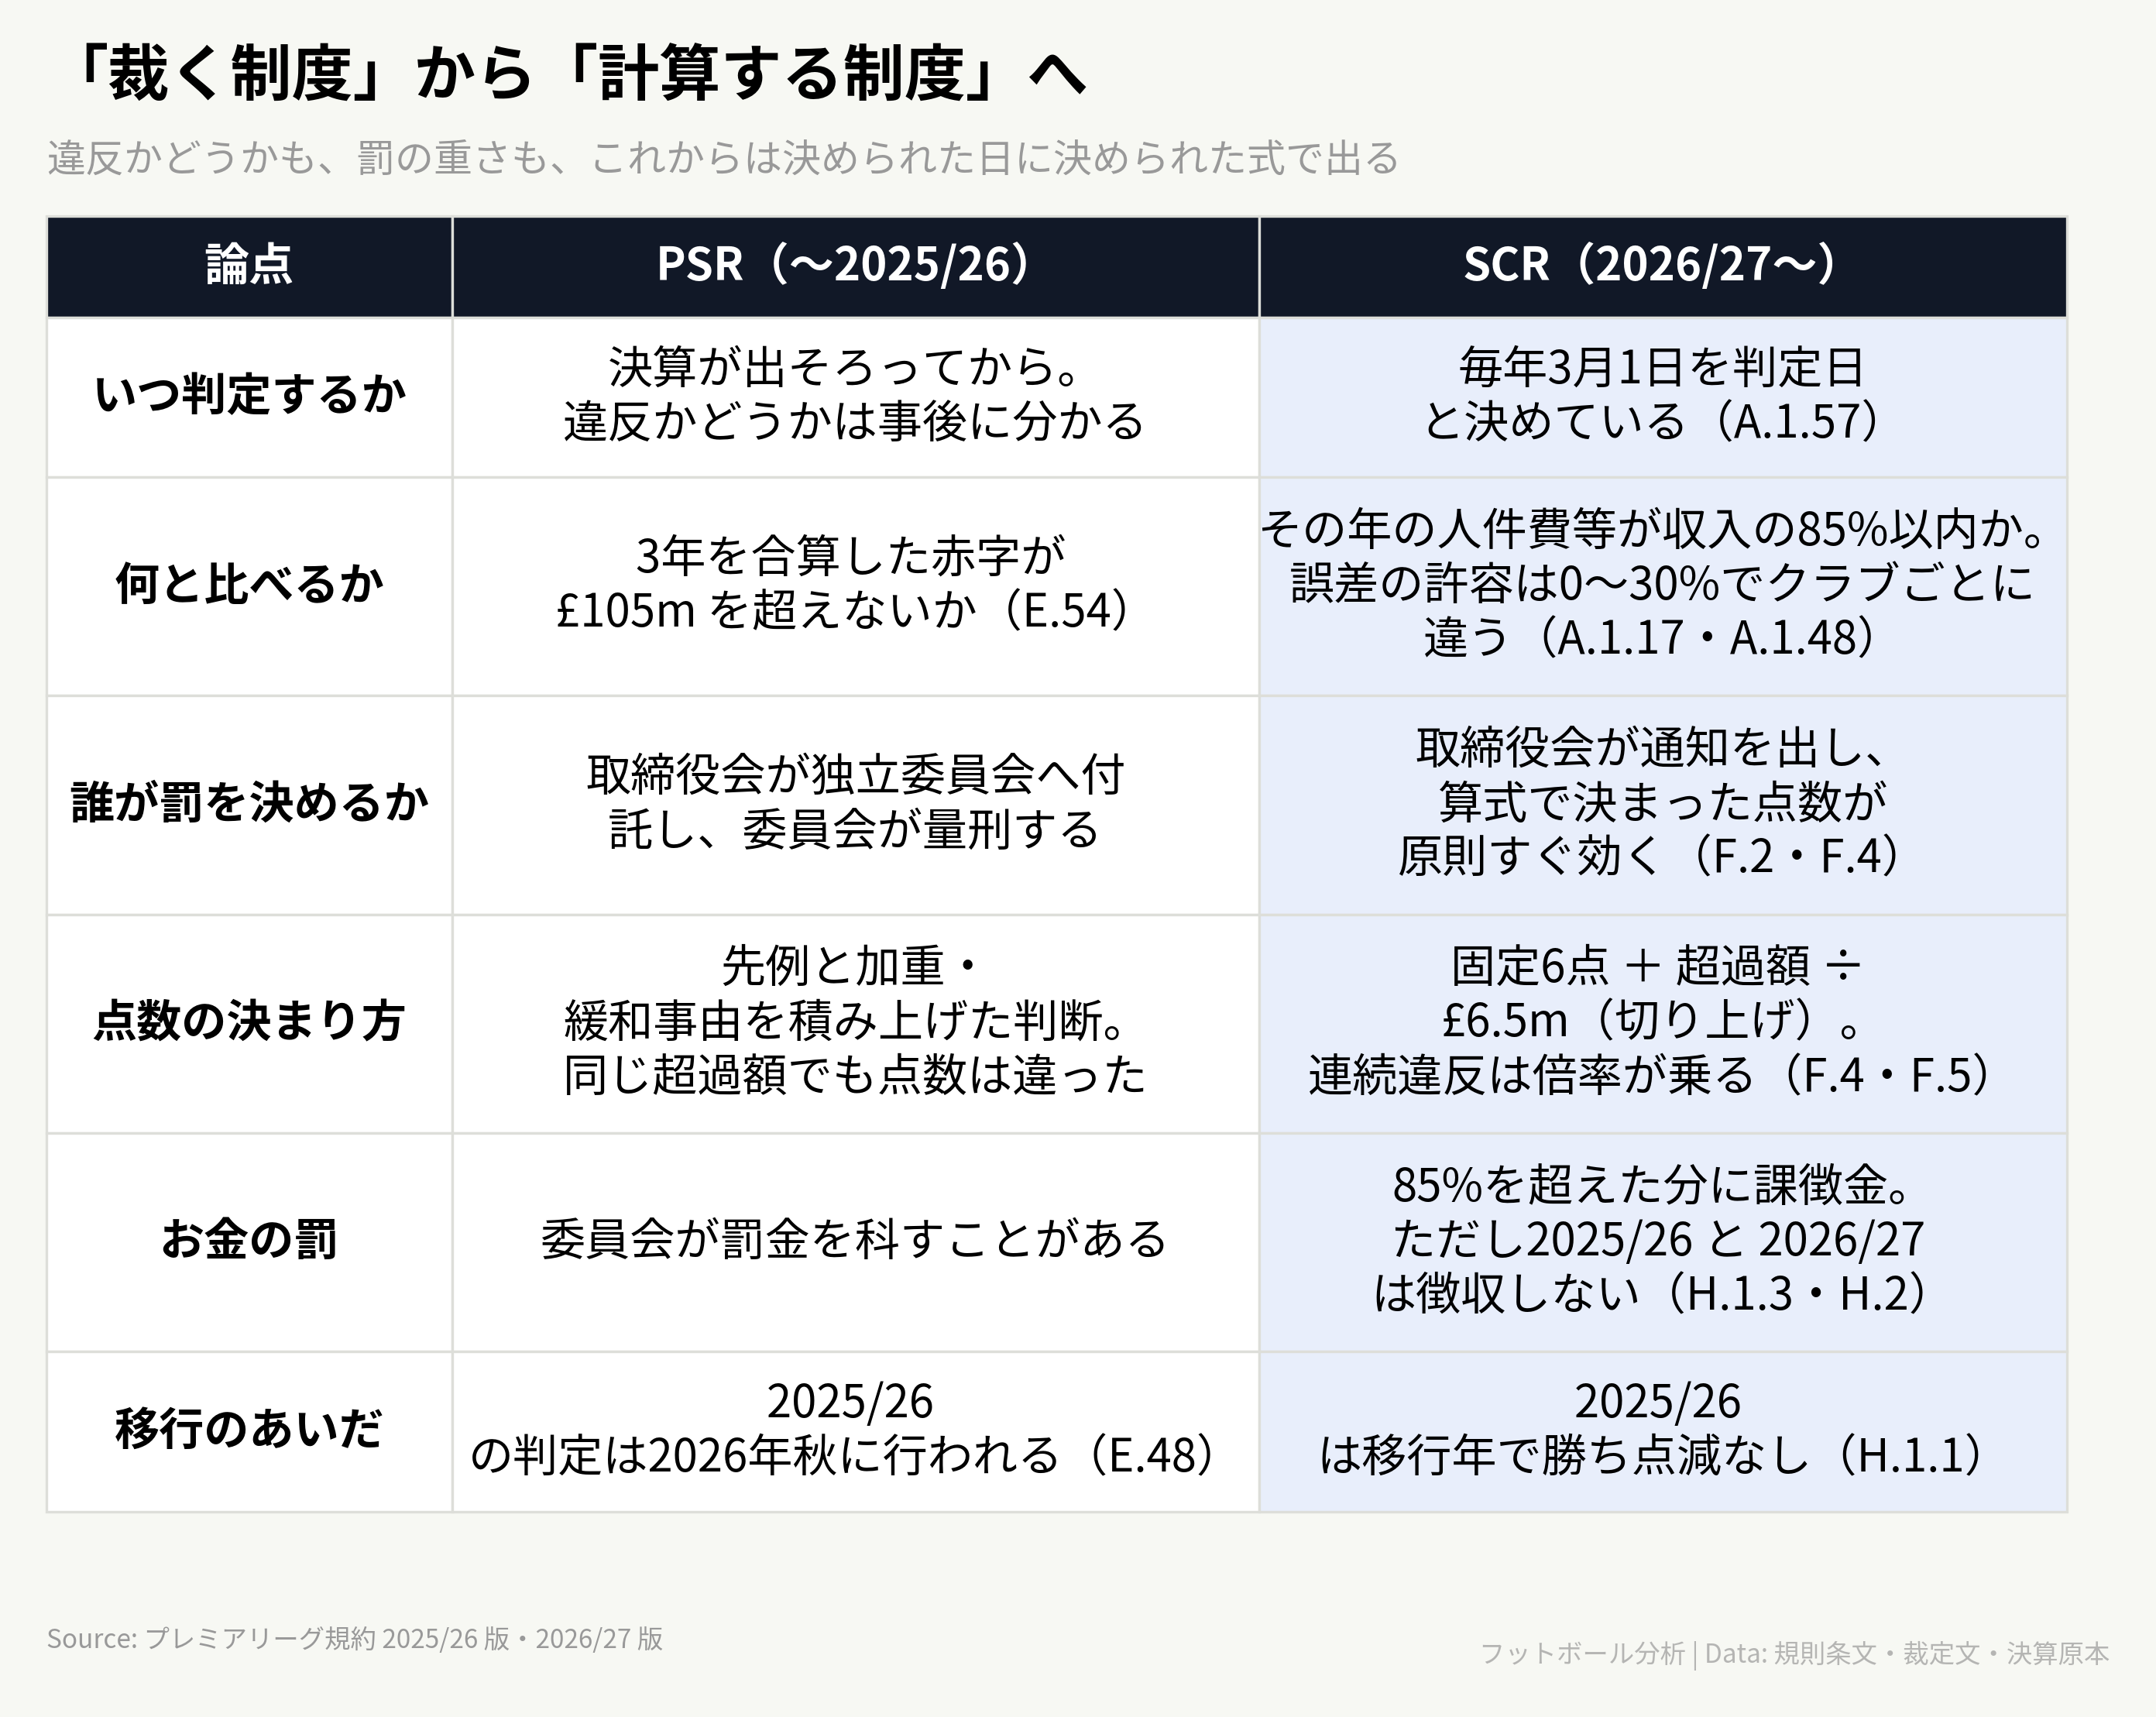
旧制度と新制度の対比。判定のタイミング、基準、罰の決め方、すべてが変わった。
減点が確定するまでの手続
罰がすぐに効かない場合も条文に書かれています。
クラブが判定に異議を申し立てられる期間が残っているあいだは、減点は確定しません。
また、関係のある当事者との取引の評価が争われていて、その結論が赤い線を超えるかどうかを左右しうる場合も同じです。
そして、例外的な事情があると取締役会が判断した場合にも、効力を遅らせることができます。
異議の申し立てにも期限があります。
リーグから示された収入の見積もりに対しては 14日以内、その他の判断に対しては 7日以内。
しかも申し立てる前に、まず取締役会に書面で理由を説明し、7日間かけて解決を試みなければいけません。
そして、争いの結論がいつ出るかで扱いが変わります。
5月1日までに結論が出て、赤い線を超えるかどうかが変わった場合には、過去にさかのぼって計算し直し、すでに科された減点も取り消しか修正の対象になります。
それより後になった場合は、翌シーズンの計算に反映されるだけです。
移行のための緩和も条文に置かれています。
2025-26 シーズンは移行の年とされ、勝ち点は一切引かれません。
許容の幅は全クラブ一律で30%とされ、翌年への持ち越しの調整もありません。
課徴金も徴収されません。
ただし取締役会は、もし本格適用されていたらどうなっていたかをクラブに伝えることになっています。
2026-27 シーズンも、許容の幅は一律30%のままです。
ただしこちらは翌年への持ち越しの調整が働き始めます。
課徴金の徴収は、この年もまだありません。
つまり SCR が完全な形で効き始めるのは 2027-28 シーズンです。
それまでの2年は、練習期間として設計されています。
第17章 もうひとつの新ルールと、PSR 最後の執行
新しい制度は、SCR だけではありません。
同時に SSR というルールが導入されました。
そしてもうひとつ、廃止されたはずの PSR が、まだ1回だけ仕事を残しています。
SSR:倒産防止への原点回帰
SSR が見るのは、費用の比率ではありません。
現金があるかです。
テストは3つあります。
1つめが運転資金のテストです。
判定の期間の各月について、クラブの調整後の資金繰りと、すぐに使える資金枠の合計が、£12,500,000 を下回らないことが求められます。
すぐに使える資金枠には、未売却の移籍金の受取債権、将来のリーグ分配金の受取債権、株主からの資金、そして当座貸越などの枠が含まれます。
ただし、28日以内に実際に使えることを示せるものに限られます。
2つめが流動性のテストです。
使える資産から、支払わなければならない額を引き、さらにストレスの調整を引いて、ゼロ以上であることが求められます。
このストレスの調整が具体的です。
シーズン中に成績が落ち込む可能性のために £25,000,000。
その他の重大な出来事のために £60,000,000。
合わせて £85,000,000 を、あらかじめ引いた状態で判定されます。
つまり「降格しかけて、さらに何か起きても持ちこたえられるか」を聞いているわけです。
なお、使える資産の中には選手の市場価値の40%が算入されます。
選手は売れば現金になる、という前提が条文に書かれているのです。
3つめが自己資本のテストです。
負債を調整後の資産で割った比率が、80%以下であることが求められます。
借入への依存度に上限を置く、という趣旨です。
判定の日は毎年 7月7日。
昇格したクラブについては、流動性と自己資本のテストが 10月31日になります。
ここで注目したいのが、返済期限のない貸付の扱いです。
オーナーからの貸付で、いつでも返せと言える性質のものは、その期間内に全額返済を求められるものとして計算されます。
返さないという法的拘束力のある約束がある場合だけ、この扱いを外せます。
第5章から一貫している思想が、ここでも繰り返されています。
オーナーの善意は数えません。
数えるのは、法的に拘束される約束だけです。
第4章で見たポーツマスとリーズの話を思い出してください。
どちらも、収入を超えて使い、現金が尽き、給与が払えなくなりました。
SSR は、その状況を数字で検知するための仕組みです。
15年かけて、制度は出発点に戻ってきたことになります。
PSR は死んだが、執行は続く
そしてもうひとつ。
PSR は廃止されましたが、過去のシーズンについての判定はこれから行われます。
規則にはこう書かれています。
2025-26 シーズンの決算期について、各クラブは2026年10月31日までに決算書と計算書を提出しなければならない。
その計算の結果、赤字が £105m を超えていれば、違反として扱われ、独立した委員会へ付託されうる。
下部リーグに在籍したシーズンごとの £22m の減額も、そのまま適用される。
規則の解説はさらに踏み込んでいます。
PSR は事後に判定する制度なので、2025-26 シーズンについての判定と懲戒の手続は、2026-27 シーズン中か、必要ならそれ以降に行われる。
そして、PSR を置き換えたことは、リーグが調査や争訟や懲戒の手続を続ける能力に、いかなる影響も与えない。
すでにリーグの構成員でなくなったクラブに対しても同じである。
この最後の一文は、第11章で見たレスターの一件を踏まえたものと読めます。
そして同時に、まだ結論の出ていない案件にも関わります。
つまり、2026年から2027年にかけて、次のことが同時に起こります。
SCR の移行期間が続き、SSR の最初の判定が行われ、そして旧 PSR の最後の判定と、積み残された案件の処理が進む。
1つのシーズンに3つの制度の時計が重なって回ります。
SSRに不合格だったクラブはどうなるか
SSR には、テストに合格しなかった場合の道筋も用意されています。
不足が見つかったクラブは、SSR Budget と呼ばれる計画を出すことになります。
そこには具体的な行動が書かれ、条文は例として選手の売却や支出の削減を挙げています。
制度がクラブに「誰かを売れ」と言う可能性が、条文の言葉として書かれているわけです。
改善の手段も列挙されています。
株主からの資金、担保付きの資金、当座の借入枠、債権債務の組み替え、エスクロー口座への預け入れ、資本構成の立て直し、そして自主的な支出の上限設定。
現金を積むか、支出を減らすか、資本を入れるか。
選択肢はこの3つに集約されます。
ちなみに、SCR の側にも似た装置があります。
関係のある当事者との取引の評価が赤い線を超えるかどうかを左右しうる場合、その評価は判定の年の3月20日までに結論を出さなければならない、という条文が新設されました。
異議の申し立ての期限も 3月27日と決められています。
判定日が3月1日なので、そこから約1か月で全部を片づける設計です。
事後に何年もかけて争っていた制度から、1か月で決着させる制度へ。
この変化が、いちばん象徴的かもしれません。
まとめ:もうニュースを読み間違えないために
長い記事でした。
最後に、ここまでの道具を使ってニュースの読み方を整理します。
まず、冒頭の4つの見出しに答えを出す
この記事は、4つの見出しから始まりました。
どれも「お金のルールで揉めている」としか読めなかったものです。
いまなら、1つずつ別の言葉で説明できます。
「エヴァートンに勝ち点10の減点」。
これはプレミアリーグの PSR の話です。
3年を合算した赤字が £105m の上限を £19.5m 超えました。
処分を決めたのは独立した委員会で、計算式ではなく量刑です。
だから上訴審は同じ事実に対して 6点という別の答えを出せました。
罰の重さが人の判断で決まっていた最後の時代の事件でした。
「マンチェスター・シティに115件の申し立て」。
これもプレミアリーグの制度の話ですが、PSR の赤字の上限とは別の系統です。
問題にされているのは、財務情報の報告の正確さと調査への協力です。
そしてまだ何も決まっていません。
同じクラブについて UEFA の側で2020年に出た結論は、別の団体の別の規則によるもので、こちらの結論を先取りしません。
「チェルシーに罰金」。
どの罰金なのかを聞き返す必要があります。
UEFA の収支のルールで €80m、UEFA の人件費のルールで €3m、プレミアリーグで £10.75m、協会で £10m。
同じ年に4つの数字が並んでいて、根拠になる規則は全部違います。
そしてこのうち、PSR 違反によるものはひとつもありません。
「ニューカッスルが6月30日ぎりぎりで主力を売却」。
これは PSR と、決算期の締めの日と、売却益が一括で乗るという会計の性質が、3つ重なった結果です。
オーナーの資金力は関係しません。
第2章の算数と第8章の3年合算が分かっていれば、なぜ「6月30日」なのかまで説明がつきます。
そのうえで、覚えておきたい7つのこと
1. 「FFP 違反」という見出しを見たら、まず誰の話かを確かめてください。
FFP という名前のルールは、2022年に UEFA が制度を作り直したときに消えました。
いま「FFP」と書かれているものは、UEFA の3本柱のどれかか、プレミアリーグのルールか、あるいは単に古い呼び方が残っているだけです。
罰金なら UEFA、勝ち点なら国内リーグ、と覚えておくと外しません。
2. 財務ルールは、移籍金の上限ではありません。
上限があるのは赤字の総額であり、費用の比率です。
だから £100m の選手を1人買うことは、それ自体では違反になりません。
問題は、その £100m が5年に分かれて毎年 £20m の費用になり、そこに給与が乗り、3年ぶんが合算されることです。
3. 「85%」と「70%」は別のルールです。
85%はプレミアリーグの SCR で、全20クラブが対象、罰は勝ち点。
70%は UEFA の人件費の柱で、欧州の大会に出るクラブが対象、罰は罰金と登録制限。
両方に当てはまるクラブは、両方に別々に従わなければいけません。
4. オーナーが裕福でも、買えるわけではありません。
ルールが見ているのは、クラブに実際に入った収入です。
オーナーの意思表明では枠は広がらず、貸付は資本として数えられません。
だから第13章で見たように、世界有数の資金力を持つクラブが期末に主力を売るということが起きます。
5. 移籍金ゼロの放出にも、はっきりした意味があります。
契約が満了すれば、償却も給与も翌年から消えます。
そして自クラブ育ちの選手は帳簿の価値がゼロなので、売れた金額がほぼ全額利益になります。
放出リストが実力順に並ばないのは、この算術のせいです。
6. 勝ち点の減り方は、これから変わります。
これまでは委員会が加重と減軽を積み上げて決める「裁判」でした。
これからは 6点+超過額÷£6.5m という計算式で、取締役会が直接科します。
同じ超過額なら、どのクラブでも同じ点数になります。
7. そして、いま結論が出ていないものについては、結論を語らないことです。
2020年の仲裁では、最も重い処分が5か月後に取り消されました。
まだ裁定が出ていない案件について語られている数字は、すべて推測です。
おわりに
制度には一生があります。
2010年、欧州のクラブが収入の €8 に対して €9 を使っていた時代に、UEFA は「収支をトントンに」というルールを作りました。
2013年、プレミアリーグは「3年で £105m まで」という独自のルールを作りました。
2022年、UEFA は制度を作り直し、FFP という名前を手放しました。
2026年、プレミアリーグは PSR を手放し、費用の比率と現金の量を見る制度に切り替えました。
この15年で分かったことが、たぶん2つあります。
ひとつは、ルールは書いた瞬間から回避され始めるということです。
契約を長くすれば費用は薄まり、グループの中で資産を売れば利益が立ち、期末をまたげば年度が変わる。
規則の側は、そのたびに条文を足してきました。
償却は5年まで、関係者との取引は市場価値で、返済期限のない貸付は即時返済とみなす。
この往復は、これからも続きます。
もうひとつは、執行の難しさこそが本体だということです。
2020年の仲裁廷が書いたとおり、制度はクラブが正直に報告することを前提にしています。
そこが崩れると、どれだけ精緻な計算式を書いても機能しません。
新しい制度が判定日を固定し、算式で罰を決め、1か月で決着させようとしているのは、判断の余地を減らせば争いも減るという賭けです。
それがうまくいくかどうかは、まだ誰にも分かりません。
これから起きることは、はっきりしています。
旧 PSR の最後の判定が、2026年秋から始まります。
SCR は移行の2年を終えて、2027-28 シーズンから本格的に効き始めます。
そして、まだ結論の出ていない案件が、いつか結論を出します。
そのとき、この記事の道具が役に立てばうれしいです。
見出しの数字だけでなく、それがどの制度の、どの計算の、どの段階の話なのかが読めるようになっていれば、もうニュースに振り回されることはないはずです。
データ:UEFA のクラブライセンス・財務規則の各版(2010・2012・2015・2018・2022・2025・2026)とプレミアリーグ規約(2025-26・2026-27)、独立委員会と上訴審および仲裁の裁定文、UEFA と各クラブの公式発表、8クラブの公表決算(2021年6月期〜2025年6月期)、UEFA の欧州クラブ財務レポート
対象:制度は2010年の FFP 採択から2026年8月まで。クラブの財務はアーセナル・チェルシー・エヴァートン・リバプール・マンチェスター・シティ・マンチェスター・ユナイテッド・ニューカッスル・ノッティンガム・フォレスト・トッテナムの直近5期
注記:第9章の3年計算は近似です。女子サッカーとユース育成と地域貢献の費用は決算書に金額の開示がなく、控除できていません
読み込んでいます…